猜你想问
华大智造Q3业绩表现如何?
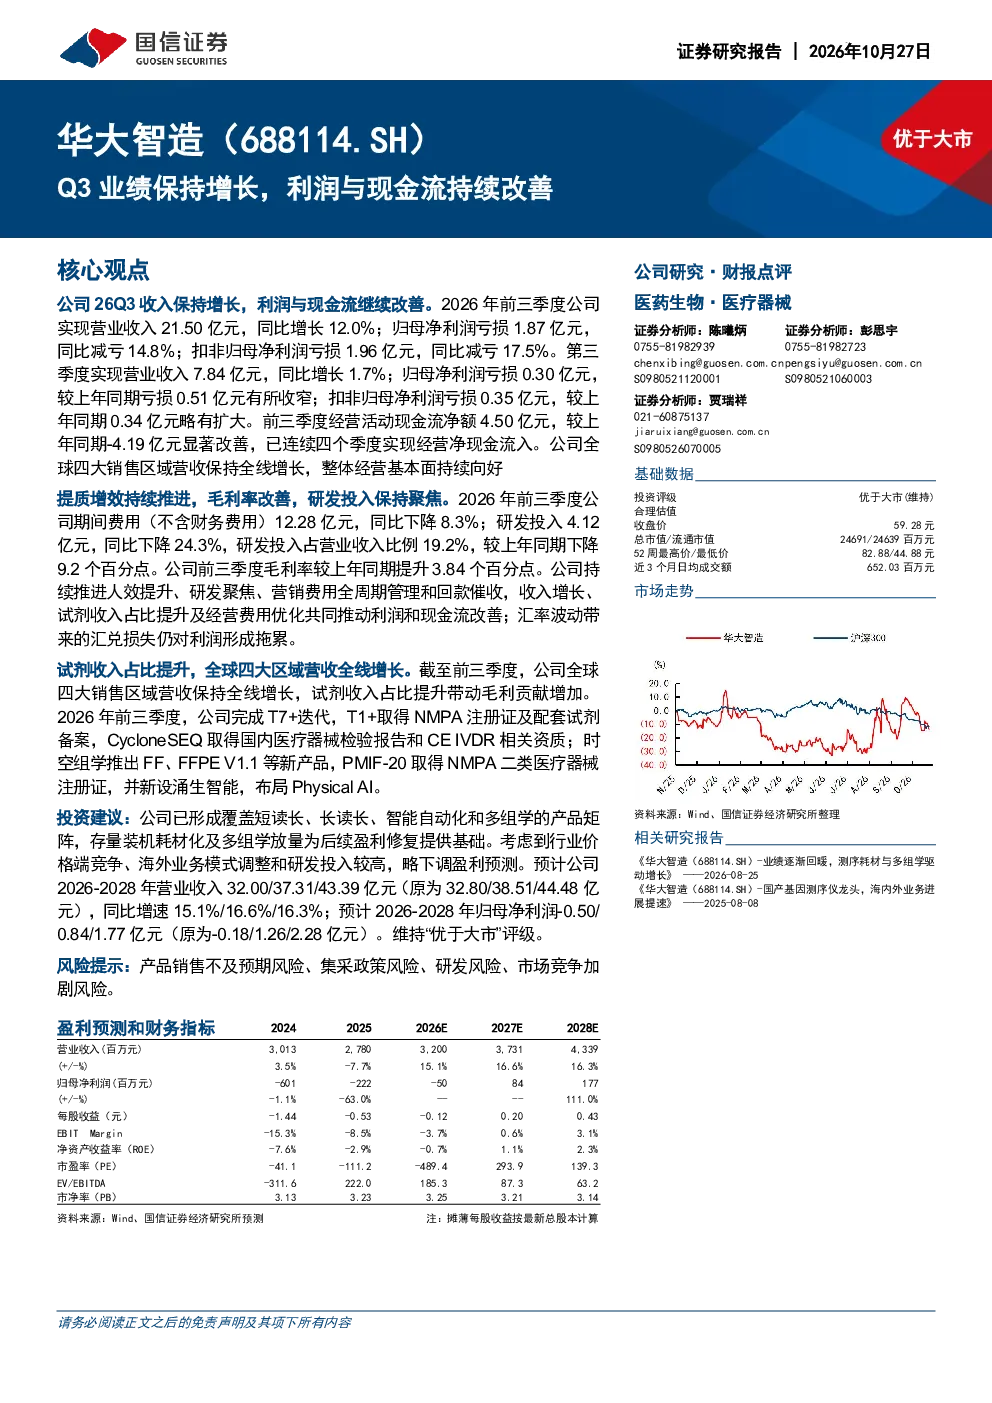
华大智造2026年前三季度实现营业收入21.50亿元,同比增长12.0%;归母净利润亏损1.87亿元,同比减亏14.8%;扣非归母净利润亏损1.96亿元,同比减亏17.5%。第三季度营业收入7.84亿元,同比增长1.7%;归母净利润亏损0.30亿元,较上年同期收窄;扣非归母净利润亏损0.35亿元,略有扩大。前三季度经营活动现金流净额4.50亿元,已连续四个季度实现经营净现金流入。
华大智造行业发展趋势如何?
华大智造所属的测序行业正经历技术迭代和市场竞争,试剂耗材收入占比提升带动毛利贡献增加。全球四大销售区域营收全线增长,多组学(OMICS)收入同比增长44.9%,海外主营业务收入同比增长33.8%。行业整体向智能化、自动化和多组学方向发展,但集采政策、汇率波动等因素仍存在不确定性。
华大智造报告重点分析哪些方向?
报告重点分析了华大智造的产品矩阵完善情况,包括T7+迭代、T1+NMPA注册、CycloneSEQ资质获取等。公司关注设备装机向试剂耗材收入的转化、多组学商业化和回款质量。同时,公司持续推进提质增效,毛利率提升3.84个百分点,研发投入占营业收入比例19.2%,但同比下降24.3%。
华大智造当前市场状况怎样?
华大智造已形成覆盖短读长、长读长、智能自动化和多组学的产品矩阵,全球四大销售区域营收全线增长。试剂收入占比提升带动毛利贡献增加,但汇率波动仍对利润形成拖累。公司经营基本面持续向好,但需关注市场竞争加剧和集采政策风险。
华大智造研报有哪些风险提示?
研报提示华大智造面临产品销售不及预期风险、集采政策风险、研发风险和市场竞争加剧风险。公司需关注设备装机向持续试剂耗材收入的转化效率,以及多组学商业化和回款质量。同时,汇率波动带来的汇兑损失仍需关注,但公司已通过收入增长和费用优化改善利润和现金流。
你可能感兴趣
Q3业绩保持增长,利润与现金流持续改善
国信证券2026-10-26
季报点评:Q3扣非业绩增长24%,毛利率与现金流改善
建筑建材国盛证券2025-10-30
季报点评:Q3业绩加速增长,毛利率及现金流持续改善
建筑建材国盛证券2025-10-29
2020年三季报点评:业绩增长环比放缓,费率与现金流持续改善
建筑建材华创证券2020-11-01
2023年三季报业绩点评:Q3收入端与利润端高速增长,持续加大研发投入
德邦证券2023-11-01
流感过后,公司收入与利润持续保持高速增长,Q2业绩同比提升29.1%,符合预期
医药生物东吴证券2018-07-29
华大智造业绩逐步复苏,利润大幅改善
太平洋证券2025-11-04
现金流持续改善,新签订单保持增长
建筑建材中邮证券2024-10-29
Q3经营业绩超预期,现金流持续改善
医药生物中邮证券2025-10-29
Q3业绩及现金流环比持续改善,拐点再确认
华西证券2025-10-26