猜你想问
这份研报主要讲了什么内容?
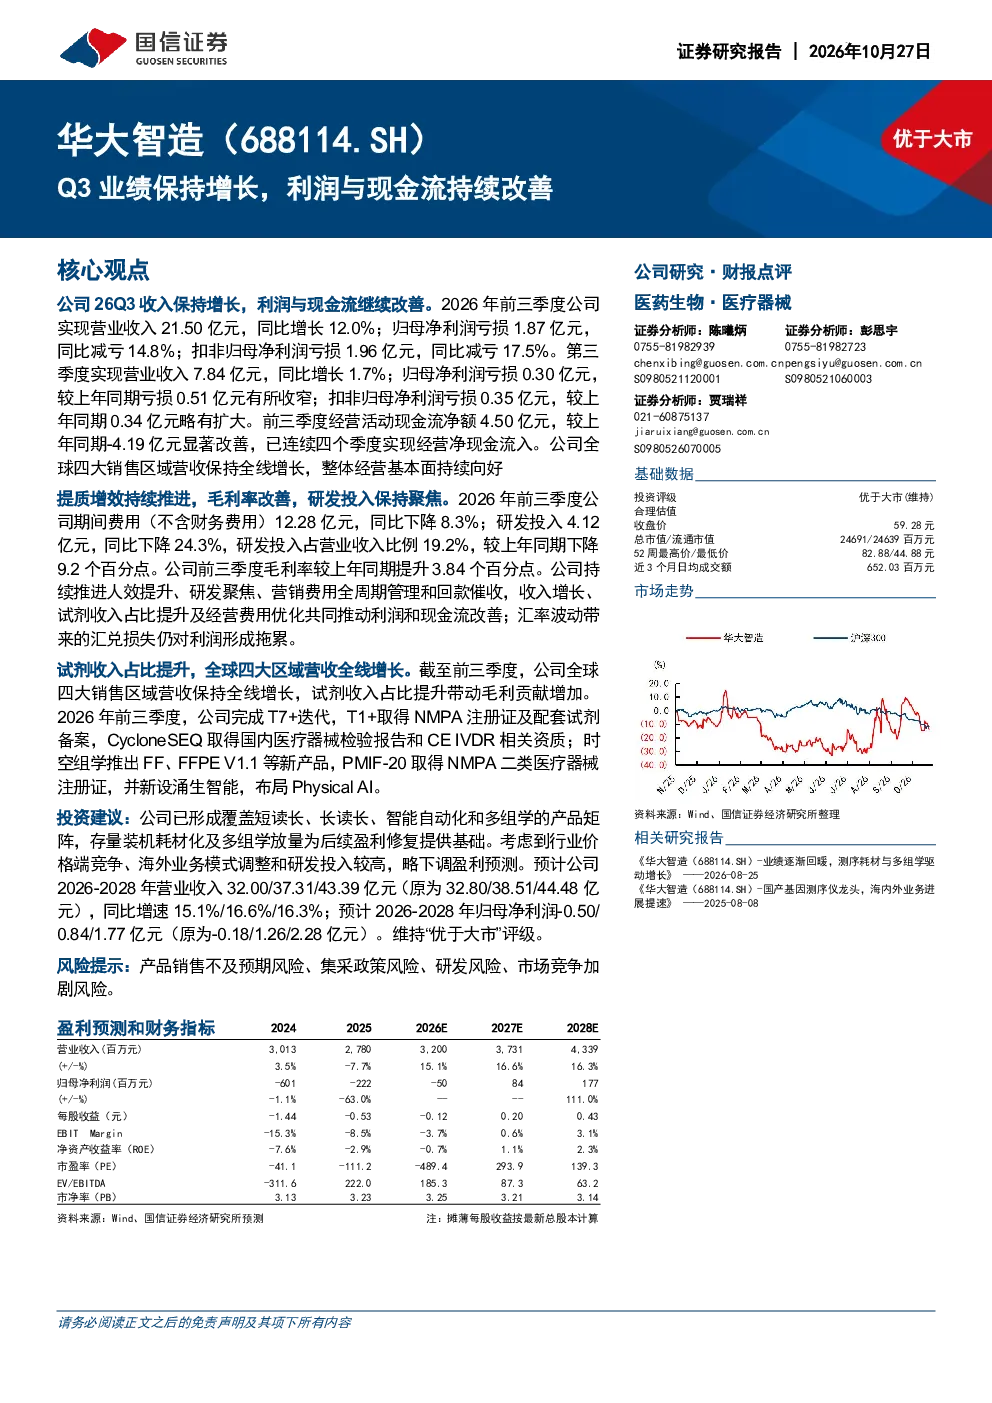
这份研报分析了华大智造2026年前三季度的业绩表现。公司实现营业收入21.50亿元,同比增长12.0%,归母净利润亏损1.87亿元,同比减亏14.8%。第三季度营业收入7.84亿元,同比增长1.7%,归母净利润亏损0.30亿元,较上年同期收窄。报告指出公司连续四个季度实现经营净现金流入,全球四大销售区域营收全线增长。公司持续推进提质增效,期间费用同比下降8.3%,毛利率提升3.84个百分点。研发投入4.12亿元,同比下降24.3%。报告还分析了公司在全读长测序、智能自动化和多组学等领域的收入增长情况,以及新产品推出和市场拓展策略。
当前生物医药行业的赛道发展趋势如何?
当前生物医药行业在测序技术和自动化设备领域呈现快速发展趋势。全读长测序技术逐渐成熟,市场渗透率提升,带动相关试剂耗材需求增长。智能自动化设备成为实验室升级的关键,市场潜力巨大。多组学技术向临床应用拓展,为疾病诊断和精准医疗提供更多可能性。企业通过技术创新和产品迭代,不断优化性能和降低成本,推动行业向更精准、高效、普惠的方向发展。国际化布局成为企业扩大市场份额的重要策略。
研报重点分析了华大智造的哪些方面?
研报重点分析了华大智造的产品矩阵布局和业务增长情况。公司已形成覆盖短读长、长读长、智能自动化和多组学的产品体系,通过存量装机耗材化和多组学放量推动后续盈利修复。报告详细分析了全读长测序(SEQALL)、智能自动化(GLI)、多组学(OMICS)等核心业务的收入增长和毛利率变化。同时,报告关注了公司研发投入、新产品推出(如T7+迭代、T1+注册证等)以及海外市场拓展情况,评估其技术领先性和市场竞争力。
从市场现状来看,华大智造处于什么位置?
从市场现状来看,华大智造在测序设备和解决方案领域处于领先地位。公司已形成较完善的产品矩阵,覆盖主流测序技术领域,并通过持续研发投入保持技术优势。报告显示,公司全球四大销售区域营收全线增长,海外市场增速显著,显示出较强的国际化能力。然而,公司仍面临研发投入占比高、部分业务盈利能力较弱等问题。整体来看,华大智造凭借技术积累和产品布局,在行业竞争中占据有利位置,但需关注成本控制和市场拓展效率。
研报提到了哪些主要风险?
研报提示了华大智造面临的主要风险。首先是产品销售不及预期的风险,受市场需求变化、竞争加剧等因素影响,公司产品收入可能不及预期。其次是集采政策风险,医疗器械领域政策调整可能影响公司产品定价和市场份额。再次是研发风险,高研发投入下,新技术研发失败或转化效率不足可能影响公司长期发展。最后是市场竞争加剧风险,随着行业参与者增多,公司面临的市场竞争压力可能进一步加大。