猜你想问
华润江中Q3业绩表现如何?
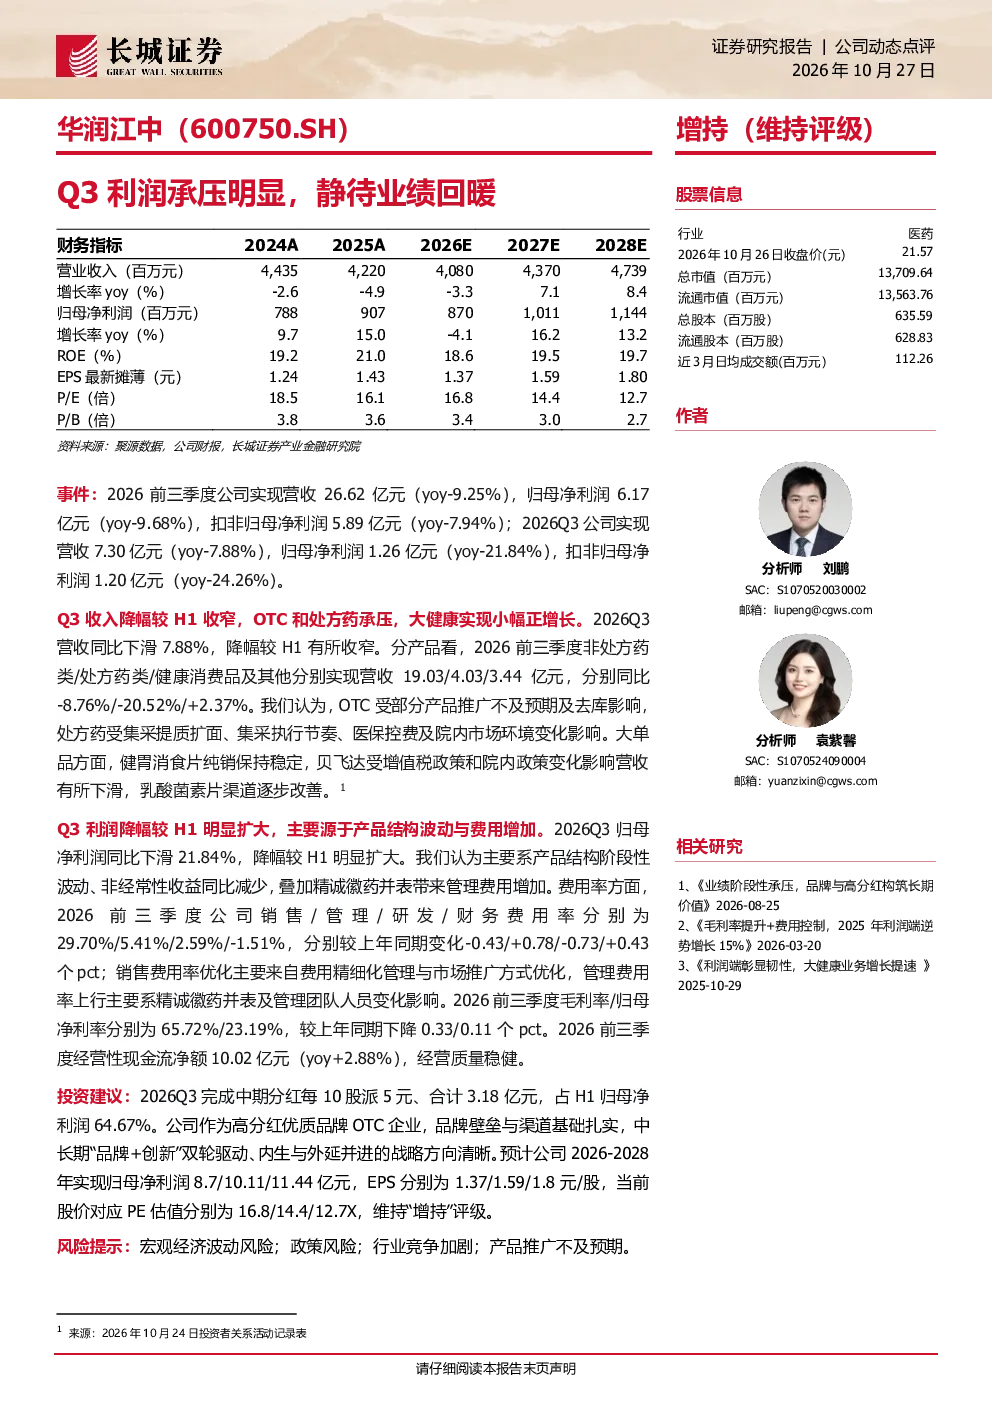
2026年前三季度,华润江中实现营收26.62亿元,同比-9.25%;归母净利润6.17亿元,同比-9.68%。Q3单季营收7.30亿元,同比-7.88%;归母净利润1.26亿元,同比-21.84%。扣非归母净利润同比-7.94%(Q3同比-24.26%),显示利润承压明显。公司产品结构中,非处方药受推广不及预期及去库影响,处方药受集采提质扩面、医保控费等政策影响,健胃消食片销量稳定,贝飞达受政策变化影响下滑,乳酸菌素片渠道改善。销售费用率优化主要来自精细化管理,管理费用率上行因精诚徽药并表及人员变动,毛利率/归母净利率同比略有下降。经营性现金流净额同比+2.88%,经营质量稳健。
华润江中所在OTC赛道发展趋势如何?
华润江中所在OTC赛道,目前非处方药受推广不及预期及去库影响,处方药受集采提质扩面、医保控费等政策影响,行业竞争加剧。政策导向下,企业需加强品牌建设与创新,提升产品竞争力。大单品如健胃消食片表现稳定,但部分产品如贝飞达受政策变化影响下滑,提示行业政策敏感性。乳酸菌素片渠道改善,显示渠道优化的重要性。未来,OTC行业将向品牌化、专业化、创新化方向发展,企业需持续提升研发能力,适应政策变化。
研报对华润江中的重点分析方向是什么?
研报重点分析了华润江中的业绩表现、产品结构、费用率、盈利能力及现金流。产品结构方面,关注非处方药/处方药/健康消费品及其他营收变化及大单品表现;费用率方面,分析销售/管理/研发/财务费用率变动及原因;盈利能力方面,关注毛利率/归母净利率同比变化;现金流方面,确认经营性现金流净额稳健。此外,报告还分析了公司分红政策、战略布局及中长期“品牌+创新”双轮驱动策略,评估内生外延并进的发展路径。
当前华润江中市场现状如何?
当前华润江中市场现状表现为业绩承压,Q3归母净利润同比大幅下滑21.84%,扣非归母净利润同比下滑24.26%。产品方面,OTC业务受推广不及预期及去库影响,处方药业务受集采提质扩面、医保控费等政策影响,部分大单品如贝飞达下滑。费用率方面,销售费用率优化,管理费用率上行。盈利能力方面,毛利率/归母净利率同比略有下降。整体看,公司经营质量稳健,现金流向好,但短期业绩面临压力。
研报提示哪些风险?
研报提示的风险包括宏观经济波动、政策风险、行业竞争加剧、产品推广不及预期。宏观经济波动可能影响消费者购买力及行业整体表现;政策风险主要来自医药行业监管政策变化,如集采、医保控费等,可能影响处方药业务;行业竞争加剧将压缩企业利润空间;产品推广不及预期可能导致业绩下滑。此外,公司需关注渠道优化及研发创新,以应对市场变化。