猜你想问
本周医药板块表现如何?
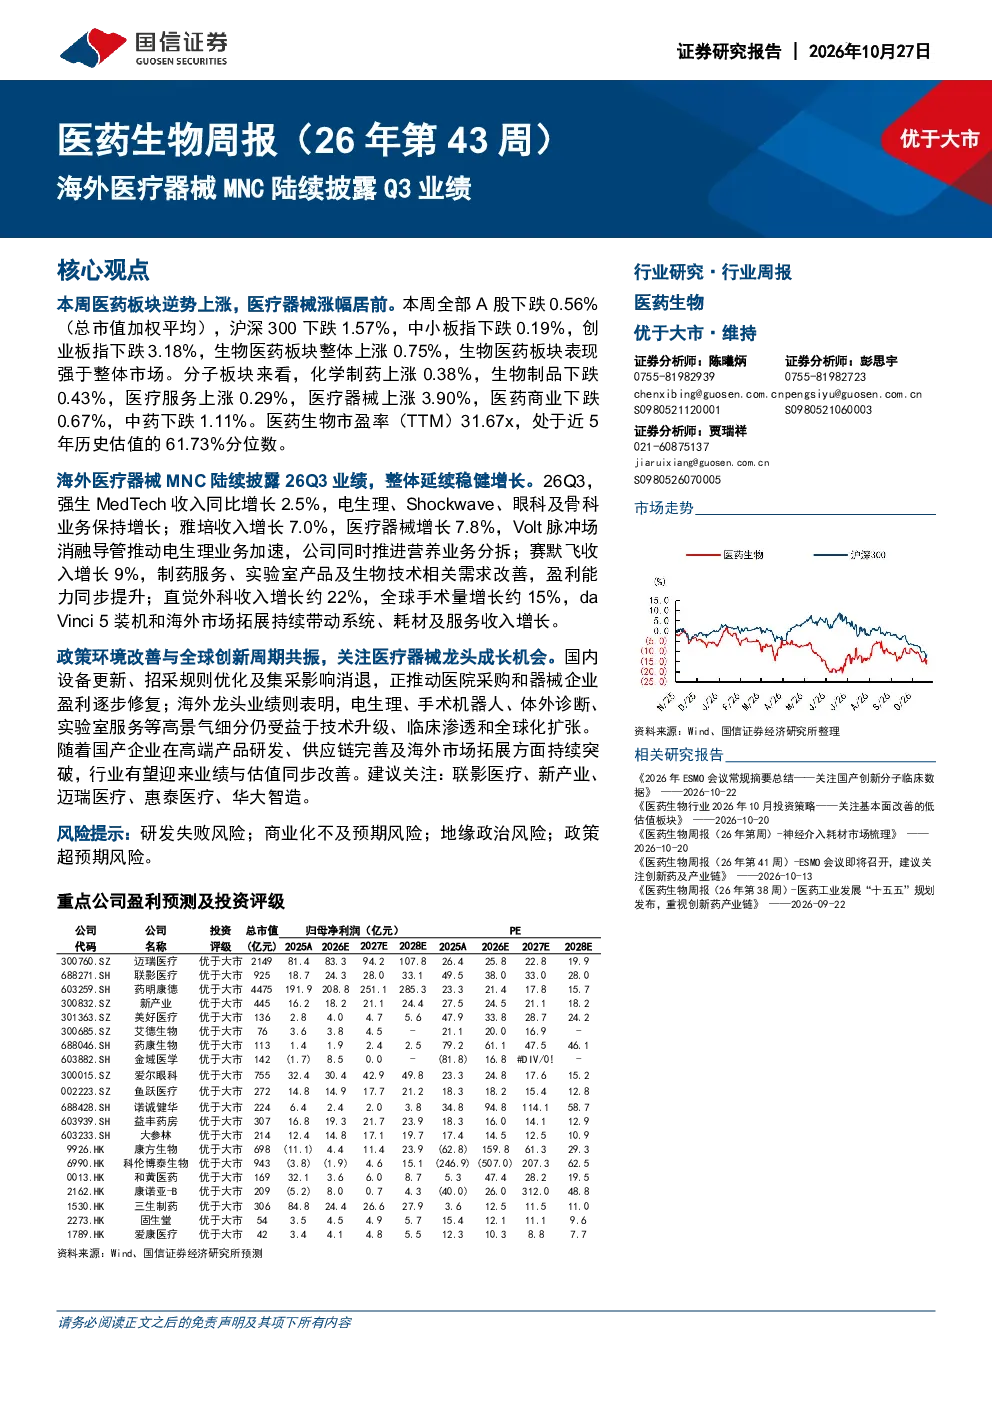
本周医药板块逆势上涨,整体上涨0.75%,强于整体市场。其中,医疗器械板块涨幅居前,上涨3.90%。化学制药上涨0.38%,生物制品下跌0.43%,医疗服务上涨0.29%,医药商业下跌0.67%,中药下跌1.11%。医药生物市盈率(TTM)31.67x,处于近5年历史估值的61.73%分位数。
海外医疗器械MNC Q3业绩有何亮点?
海外医疗器械MNC Q3业绩表现亮眼。强生MedTech收入同比增长2.5%,Shockwave销售同比增长17%,VARIPULSE全球累计治疗房颤患者超过10万人。Abbott收入增长7.0%,医疗器械增长7.8%,Volt脉冲场消融导管推动电生理业务加速。IntuitiveSurgical收入增长约22%,daVinci5装机和海外市场拓展带动系统、耗材及服务收入增长。ThermoFisherScientific收入增长9.1%,四大业务板块全面改善,推出OrbitrapIsora质谱仪等新产品。
报告对医疗器械行业发展趋势有何分析?
报告认为,政策环境改善与全球创新周期共振,关注医疗器械龙头成长机会。国内设备更新、招采规则优化及集采影响消退,推动医院采购和器械企业盈利逐步修复。海外龙头业绩表明,电生理、手术机器人、体外诊断、实验室服务等高景气细分受益于技术升级、临床渗透和全球化扩张。国产企业在高端产品研发、供应链完善及海外市场拓展方面持续突破,行业有望迎来业绩与估值同步改善。
当前医疗器械市场现状如何?
当前医疗器械市场呈现积极态势。医疗器械板块涨幅居前,反映市场对行业前景的乐观预期。国内招采规则优化及集采影响消退,推动医院采购和器械企业盈利逐步修复。海外龙头业绩增长稳健,电生理、手术机器人等细分领域高景气度持续。国产器械龙头在招采回暖与海外放量共振下,业绩估值双升,行业整体迎来发展机遇。
研报提示哪些风险?
研报提示的主要风险包括研发失败风险、商业化不及预期风险、地缘政治风险和政策超预期风险。研发失败可能导致产品无法上市或效果不及预期,影响企业业绩。商业化不及预期可能因市场竞争加剧或市场接受度不高导致。地缘政治风险可能影响供应链稳定和海外市场拓展。政策超预期变化可能对行业监管和市场竞争格局产生重大影响。