猜你想问
这份研报主要讲了什么内容?
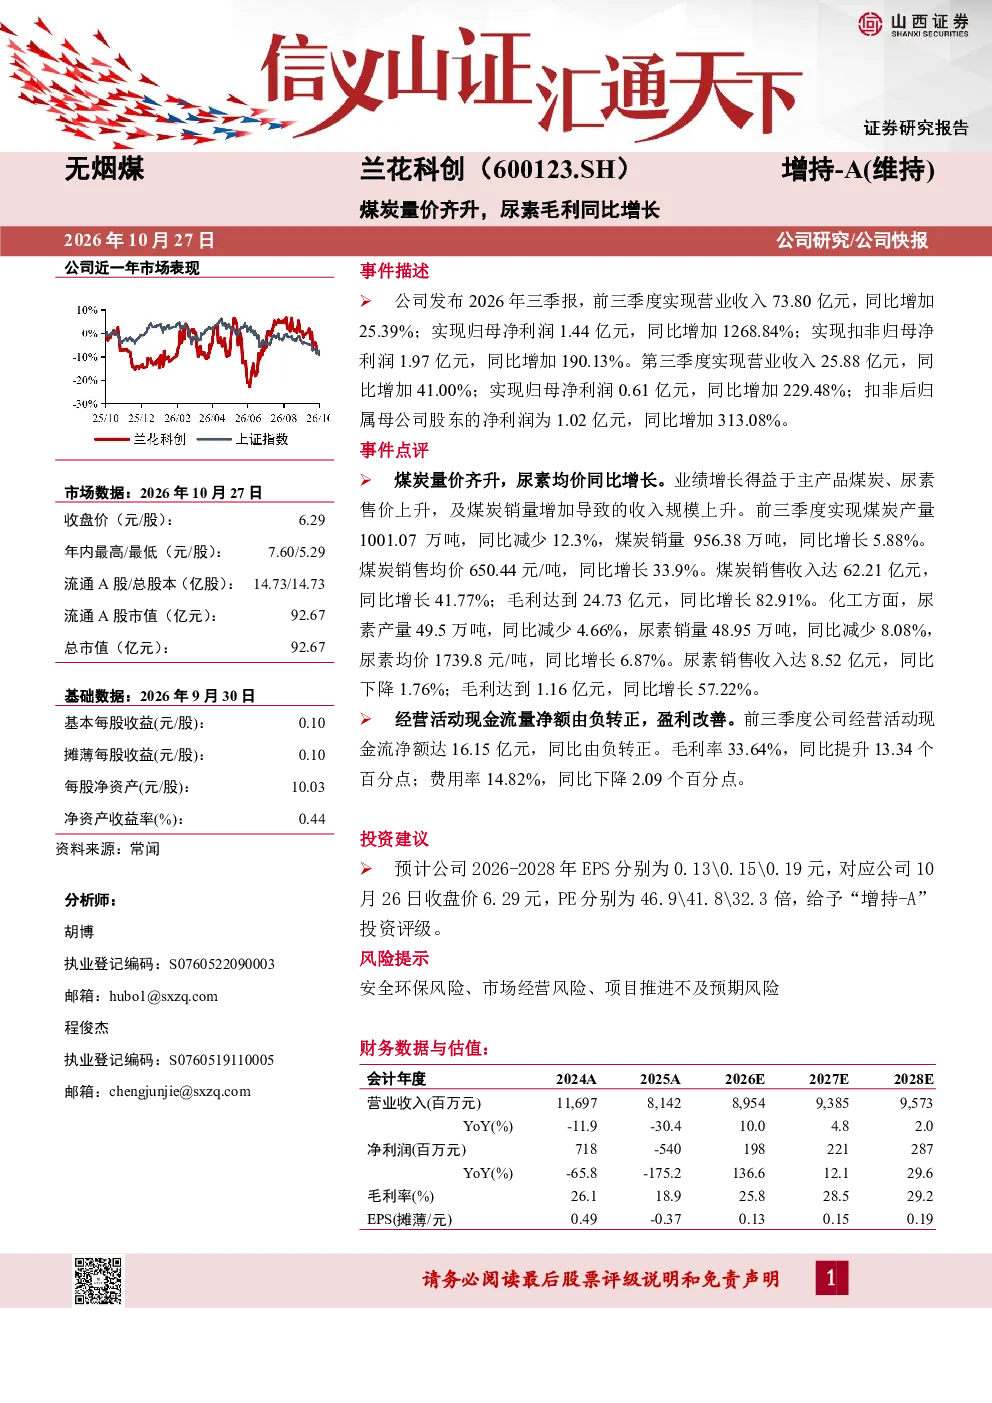
这份研报分析了兰花科创2026年前三季度业绩,核心亮点是煤炭和尿素产品量价齐升带动业绩大幅增长。前三季度公司实现营收73.8亿元同比增长25.39%,净利润1.44亿元同比增长1268.84%。煤炭业务方面,销量增长5.88%至956.38万吨,均价提升33.9%至650.44元/吨,销售收入62.21亿元同比增长41.77%,毛利24.73亿元同比增长82.91%。尿素业务方面,销量微降8.08%至48.95万吨,均价上涨6.87%至1739.8元/吨,销售收入8.52亿元略降1.76%,毛利1.16亿元同比增长57.22%。公司经营活动现金流由负转正,毛利率提升至33.64%,费用率下降至14.82%。
煤炭和尿素行业目前的发展趋势如何?
煤炭和尿素行业目前呈现量价齐升的发展趋势。煤炭方面,受供需关系影响,煤炭价格持续上涨,兰花科创煤炭均价同比增长33.9%,带动煤炭销售收入和毛利大幅提升。尿素方面,虽然销量有所下滑,但尿素均价上涨6.87%,支撑了销售毛利的增长。从行业层面看,煤炭作为化石能源,在能源转型背景下仍具重要地位,而尿素作为农业化肥主要产品,需求与农产品价格关联度高。未来行业走势仍受宏观经济、能源政策及农产品价格等多重因素影响,需持续关注供需变化和政策调整。
研报对兰花科创的重点分析方向有哪些?
研报重点分析了兰花科创煤炭和尿素业务的量价齐升对业绩的驱动作用。具体包括:1)煤炭业务销量增长5.88%和均价上涨33.9%对销售收入的贡献;2)煤炭毛利大幅提升82.91%的盈利能力改善;3)尿素业务在销量微降情况下,均价上涨6.87%对毛利的支撑作用;4)公司整体毛利率提升至33.64%,费用率下降至14.82%的运营效率改善。此外,研报还关注了公司经营活动现金流由负转正的财务健康度变化,以及未来三年EPS预测和投资评级,但未涉及具体投资建议。
当前市场对兰花科创的判断是什么?
当前市场对兰花科创的判断主要基于其业绩增长和运营改善。兰花科创2026年前三季度业绩表现亮眼,净利润同比增长1268.84%,毛利率和费用率均呈现优化趋势,显示出公司较强的经营韧性和盈利能力。市场关注点集中在煤炭和尿素业务的量价齐升对公司业绩的持续性影响,以及公司现金流改善带来的财务稳健性提升。从估值角度看,公司2026-2028年EPS预测分别为0.13、0.15、0.19元,对应当前股价PE分别为46.9、41.8、32.3倍,给予“增持-A”投资评级,但需注意估值与业绩增长的匹配度。
研报提示了哪些主要风险?
研报提示了兰花科创面临的主要风险包括:1)安全环保风险,化石能源行业普遍面临安全生产和环保监管压力,可能影响公司正常经营;2)市场经营风险,煤炭和尿素价格波动可能导致业绩不稳定,同时市场竞争加剧也可能侵蚀利润空间;3)项目推进不及预期风险,公司未来发展战略依赖于新项目落地,若项目进度或效果不及预期,可能影响长期增长。此外,宏观经济波动、能源政策调整及农产品需求变化等外部因素也可能对公司经营产生影响,需持续关注相关风险动态。