猜你想问
科创新源最新业绩表现如何?
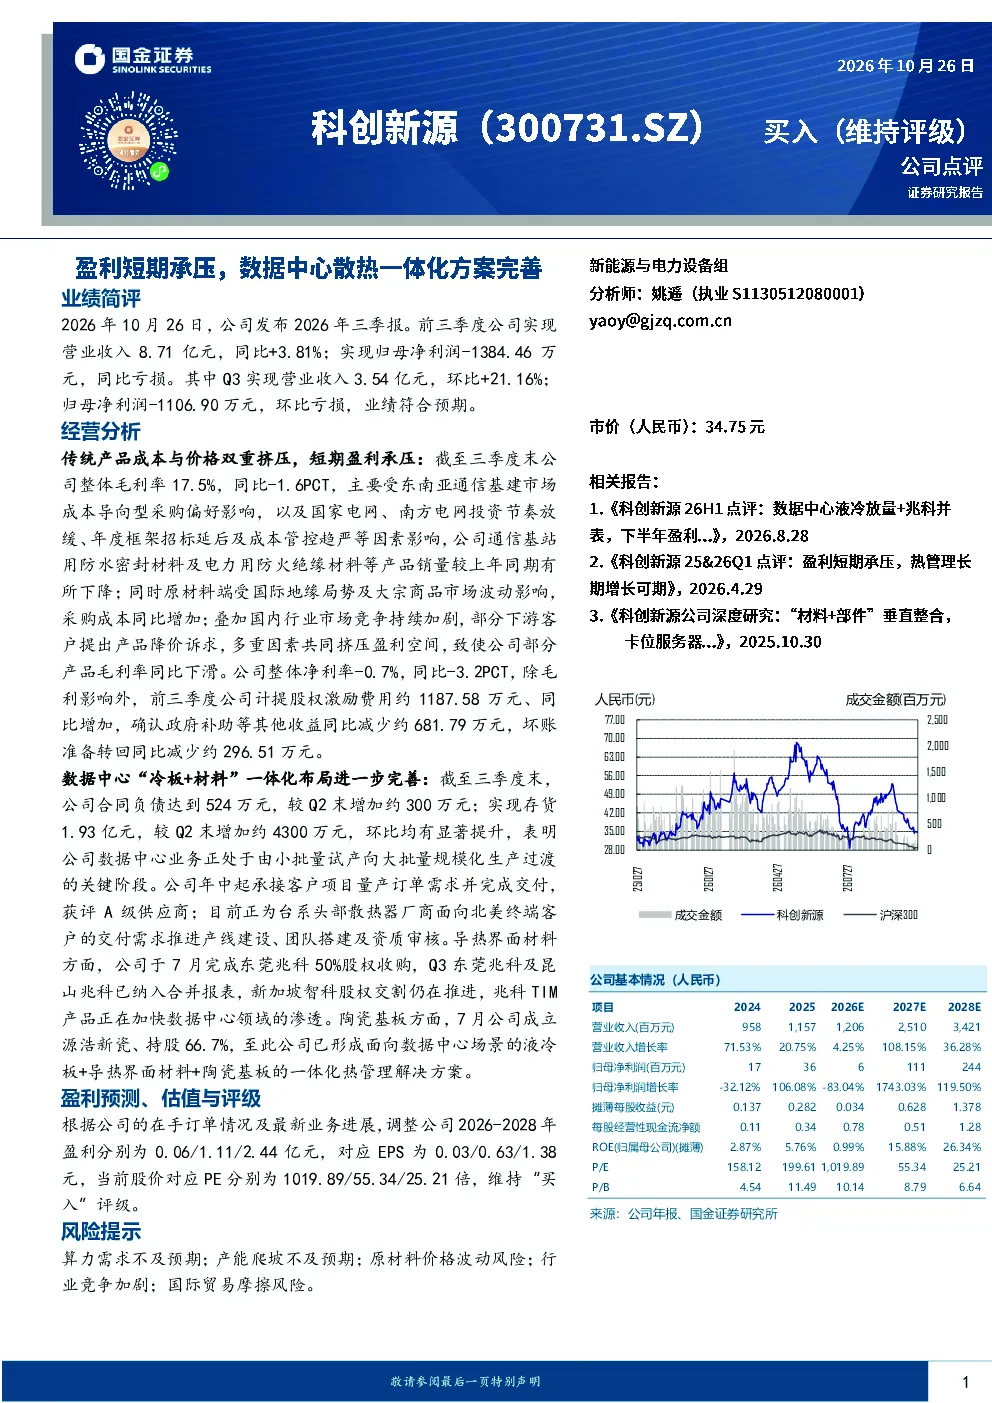
公司前三季度实现营业收入8.71亿元,同比+3.81%,但归母净利润为-1384.46万元,同比亏损。Q3营业收入3.54亿元,环比增长21.16%,归母净利润仍为-1106.90万元,环比亏损。整体毛利率为17.5%,同比下降1.6个百分点,主要受东南亚市场成本导向型采购、国家电网投资放缓、原材料成本上升及行业竞争加剧等因素影响。净利率为-0.7%,同比下降3.2个百分点,除毛利率影响外,还受股权激励费用增加、政府补助减少及坏账准备转回减少影响。
数据中心业务进展情况怎样?
数据中心业务方面,公司合同负债达524万元,存货1.93亿元,处于从小批量试产向规模化生产过渡阶段。年中已承接客户量产订单并获评A级供应商,正为台系头部厂商推进产线建设。导热界面材料方面,完成东莞兆科50%股权收购,Q3纳入合并报表,产品加速渗透数据中心领域。陶瓷基板方面,成立源浩新瓷,形成液冷板+TIM+陶瓷基板一体化解决方案。
数据中心赛道发展趋势如何?
数据中心业务正快速发展,对散热一体化方案的需求持续增长。随着算力需求的提升,数据中心建设规模扩大,对高效散热技术的需求日益增加。科创新源通过布局导热界面材料、陶瓷基板等关键环节,形成一体化解决方案,有望在市场竞争中占据有利地位。行业竞争加剧,但技术领先和客户资源优势将有助于企业持续发展。
当前市场对科创新源有何判断?
科创新源目前处于业绩短期承压阶段,但数据中心业务进展顺利,技术布局完善。公司毛利率和净利率面临压力,主要受原材料成本上升和行业竞争加剧等因素影响。未来随着产能爬坡和规模效应显现,盈利能力有望改善。当前股价对应PE较高,需关注市场情绪变化。
研报提示的主要风险有哪些?
研报提示的主要风险包括算力需求不及预期、产能爬坡不及预期、原材料价格波动风险、行业竞争加剧以及国际贸易摩擦风险。算力需求放缓可能影响数据中心业务增长,产能爬坡受阻将影响业绩释放,原材料价格波动会直接影响成本控制,行业竞争加剧可能压缩利润空间,国际贸易摩擦则可能带来不确定性。