猜你想问
天准科技2026年三季报核心内容有哪些?
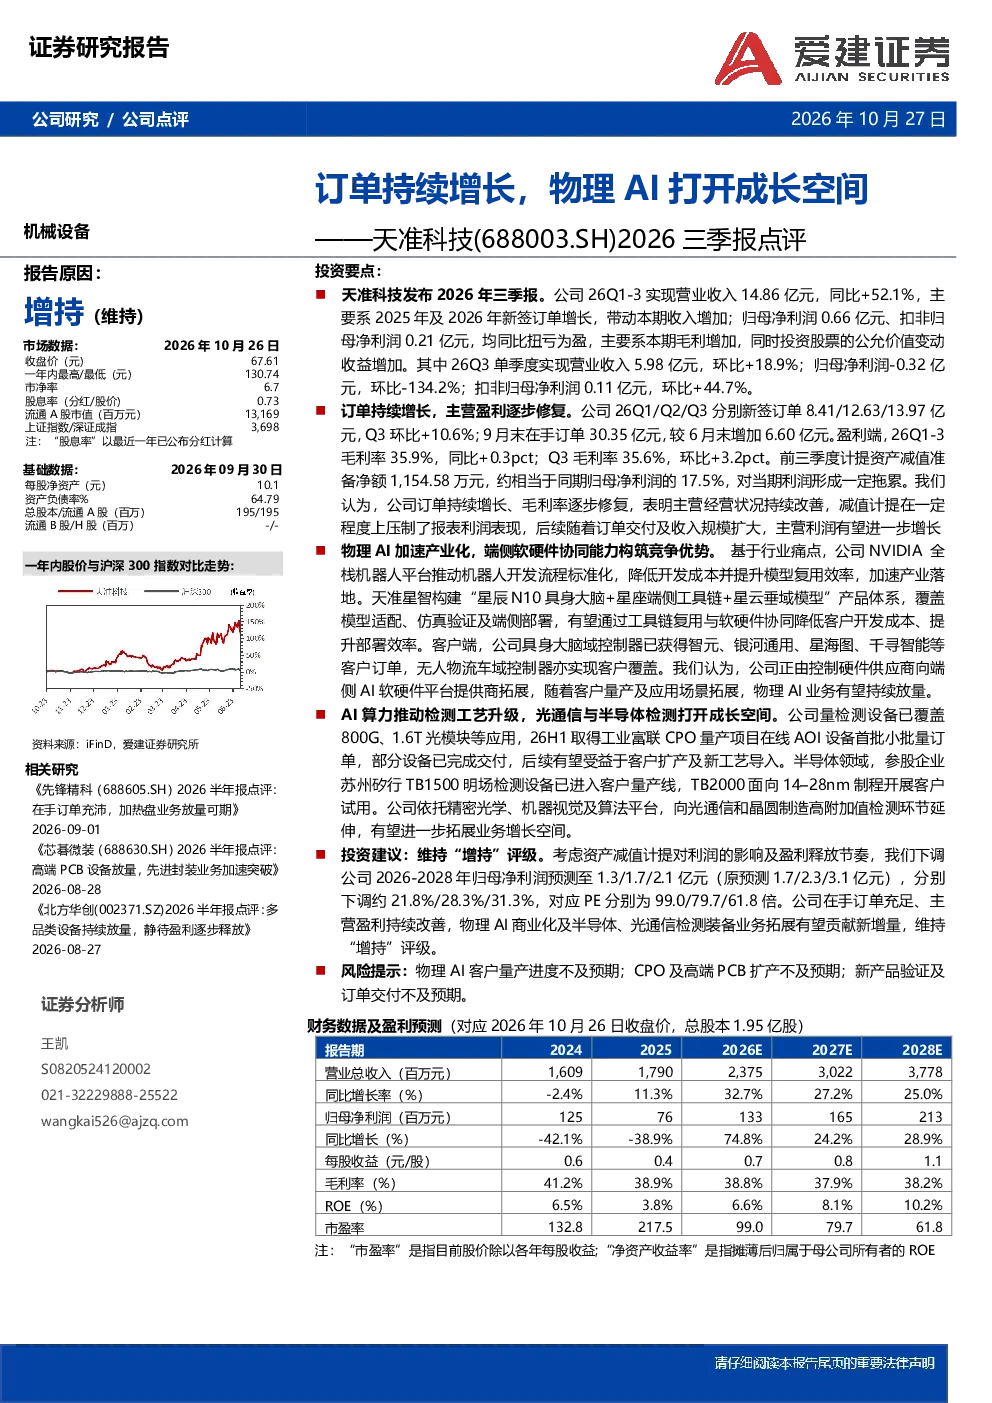
天准科技2026年三季报显示订单持续增长,主营盈利逐步修复。报告期内实现营业收入14.86亿元,同比+52.1%,主要受新签订单增长带动。归母净利润及扣非归母净利润均同比扭亏为盈,主要因毛利增加及投资收益增加。9月末在手订单达30.35亿元,较6月末增加6.60亿元。毛利率方面,26Q1-3为35.9%,同比+0.3pct;Q3毛利率为35.6%,环比+3.2pct。报告还提及计提资产减值准备净额1,154.58万元。
物理AI赛道发展趋势如何?
物理AI赛道正加速产业化,天准科技基于NVIDIA全栈机器人平台推动机器人开发流程标准化,降低开发成本并提升模型复用效率。公司构建了“星辰N10具身大脑+星座端侧工具链+星云垂域模型”产品体系,覆盖模型适配、仿真验证及端侧部署,通过工具链复用与软硬件协同降低客户开发成本。具身大脑域控制器已获得智元、银河通用等客户订单,无人物流车域控制器亦实现客户覆盖。公司正由控制硬件供应商向端侧AI软硬件平台提供商拓展,物理AI业务有望持续放量。
研报重点分析了天准科技的哪些业务方向?
研报重点分析了天准科技的物理AI业务及AI算力推动的检测工艺升级。物理AI方面,公司通过标准化开发流程、构建完整产品体系、拓展客户覆盖等方式推动产业化。检测工艺升级方面,量检测设备已覆盖800G、1.6T光模块等应用,半导体检测设备进入客户量产线。公司依托精密光学、机器视觉及算法平台,向光通信和晶圆制造高附加值检测环节延伸,进一步拓展业务增长空间。
天准科技当前的市场现状如何?
天准科技当前市场现状表现为订单持续增长、主营盈利逐步修复。公司26Q1-3实现营业收入14.86亿元,同比+52.1%,主要受新签订单增长带动。归母净利润及扣非归母净利润均同比扭亏为盈。在手订单充足,9月末达30.35亿元。毛利率方面,26Q1-3为35.9%,同比+0.3pct;Q3毛利率为35.6%,环比+3.2pct。公司在手订单充足、主营盈利持续改善,物理AI商业化及半导体、光通信检测装备业务拓展有望贡献新增量。
研报提示了哪些风险?
研报提示了物理AI客户量产进度不及预期、CPO及高端PCB扩产不及预期、新产品验证及订单交付不及预期等风险。具体而言,物理AI业务依赖于客户量产进度,若进度不及预期可能影响业务增长。CPO及高端PCB扩产情况将影响公司相关业务发展。新产品验证及订单交付若不及预期,可能影响公司业绩表现。此外,计提资产减值准备净额1,154.58万元,约相当于同期归母净利润的17.5%,需关注减值风险。