猜你想问
同飞股份2026年半年报核心内容有哪些?
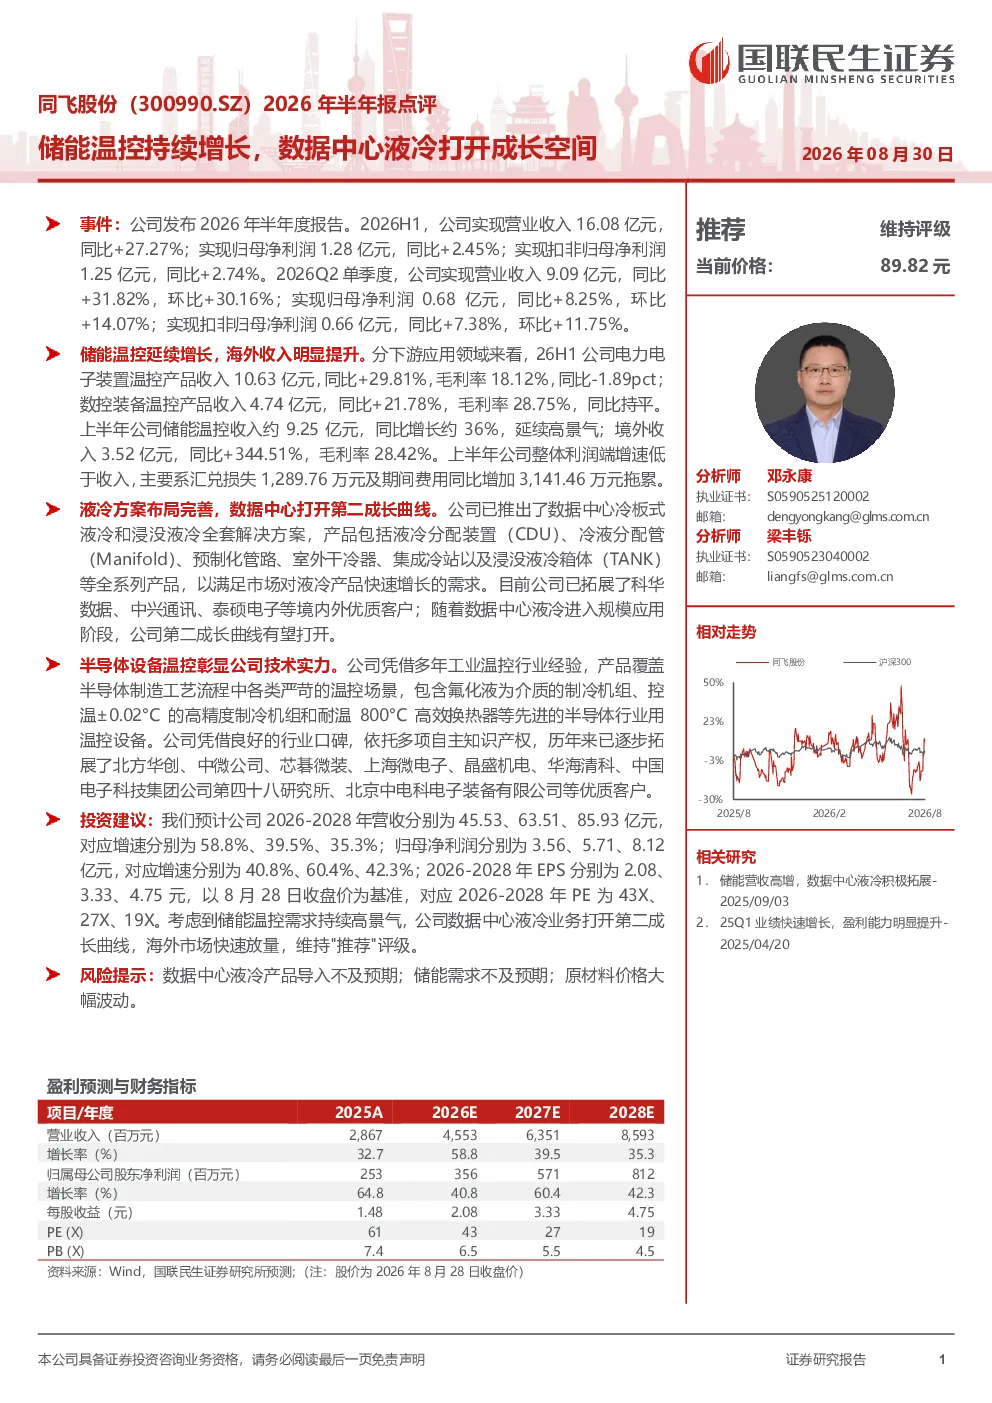
同飞股份2026年上半年业绩表现亮眼,实现营业收入16.08亿元(同比+27.27%),归母净利润1.28亿元(同比+2.45%)。主要业务板块中,电力电子装置温控产品收入10.63亿元(同比+29.81%),数控装备温控产品收入4.74亿元(同比+21.78%),储能温控收入约9.25亿元(同比+36%),境外收入3.52亿元(同比+344.51%)。毛利率方面,电力电子装置温控产品毛利率18.12%(同比-1.89pct),数控装备温控产品毛利率28.75%(同比持平)。利润端受汇兑损失及期间费用增加影响,增速低于收入。公司业务亮点包括储能温控持续高景气、海外市场快速放量、数据中心液冷业务布局完善以及半导体设备温控技术实力突出。
储能温控赛道的发展趋势如何?
储能温控赛道正经历持续高景气发展,同飞股份储能温控收入同比增长约36%,展现出强劲的市场需求。随着全球能源结构转型和新能源装机量提升,储能系统对高效温控解决方案的需求日益增长。数据中心液冷技术的兴起也为储能温控厂商提供了新的增长空间,同飞股份已推出全系列数据中心液冷解决方案,并拓展科华数据、中兴通讯等优质客户。未来,随着储能行业规模扩大和技术迭代,温控产品有望保持较高增长速度。
同飞股份报告重点分析了哪些业务方向?
同飞股份报告重点分析了储能温控、数据中心液冷、电力电子装置温控和数控装备温控四大业务板块。其中,储能温控业务收入占比显著提升,同比增长36%,成为公司主要增长引擎。数据中心液冷业务是公司拓展的第二成长曲线,已形成全系列解决方案并进入科华数据、中兴通讯等头部客户体系。海外市场表现亮眼,收入同比增长344.51%,毛利率达28.42%。半导体设备温控业务则彰显了公司技术实力,产品覆盖各类严苛温控场景。
当前储能温控市场现状如何?
当前储能温控市场正处于快速发展阶段,主要表现为以下几个方面:一是市场需求旺盛,随着新能源装机量持续提升,储能系统对温控产品的需求快速增长;二是技术迭代加速,液冷技术逐渐替代传统风冷,成为数据中心和储能系统的主流方案;三是竞争格局加剧,国内外厂商纷纷布局温控赛道,市场竞争日趋激烈;四是头部企业优势明显,同飞股份等领先企业凭借技术积累和客户资源,在市场中占据有利地位。总体来看,储能温控市场前景广阔,但行业集中度仍需进一步观察。
研报提示了哪些主要风险?
研报提示了数据中心液冷产品导入不及预期、储能需求不及预期和原材料价格大幅波动三大风险。首先,数据中心液冷业务虽然前景广阔,但产品导入需要时间,若市场需求或客户接受度不及预期,可能影响业绩增长。其次,储能行业受政策、成本等多重因素影响,若下游需求出现波动,将直接影响公司储能温控业务的收入表现。最后,原材料价格波动对温控产品成本有直接冲击,若原材料价格大幅上涨,可能导致毛利率下降,影响盈利能力。公司需密切关注这些风险因素,并采取相应措施应对。