猜你想问
这份研报的核心内容是什么?
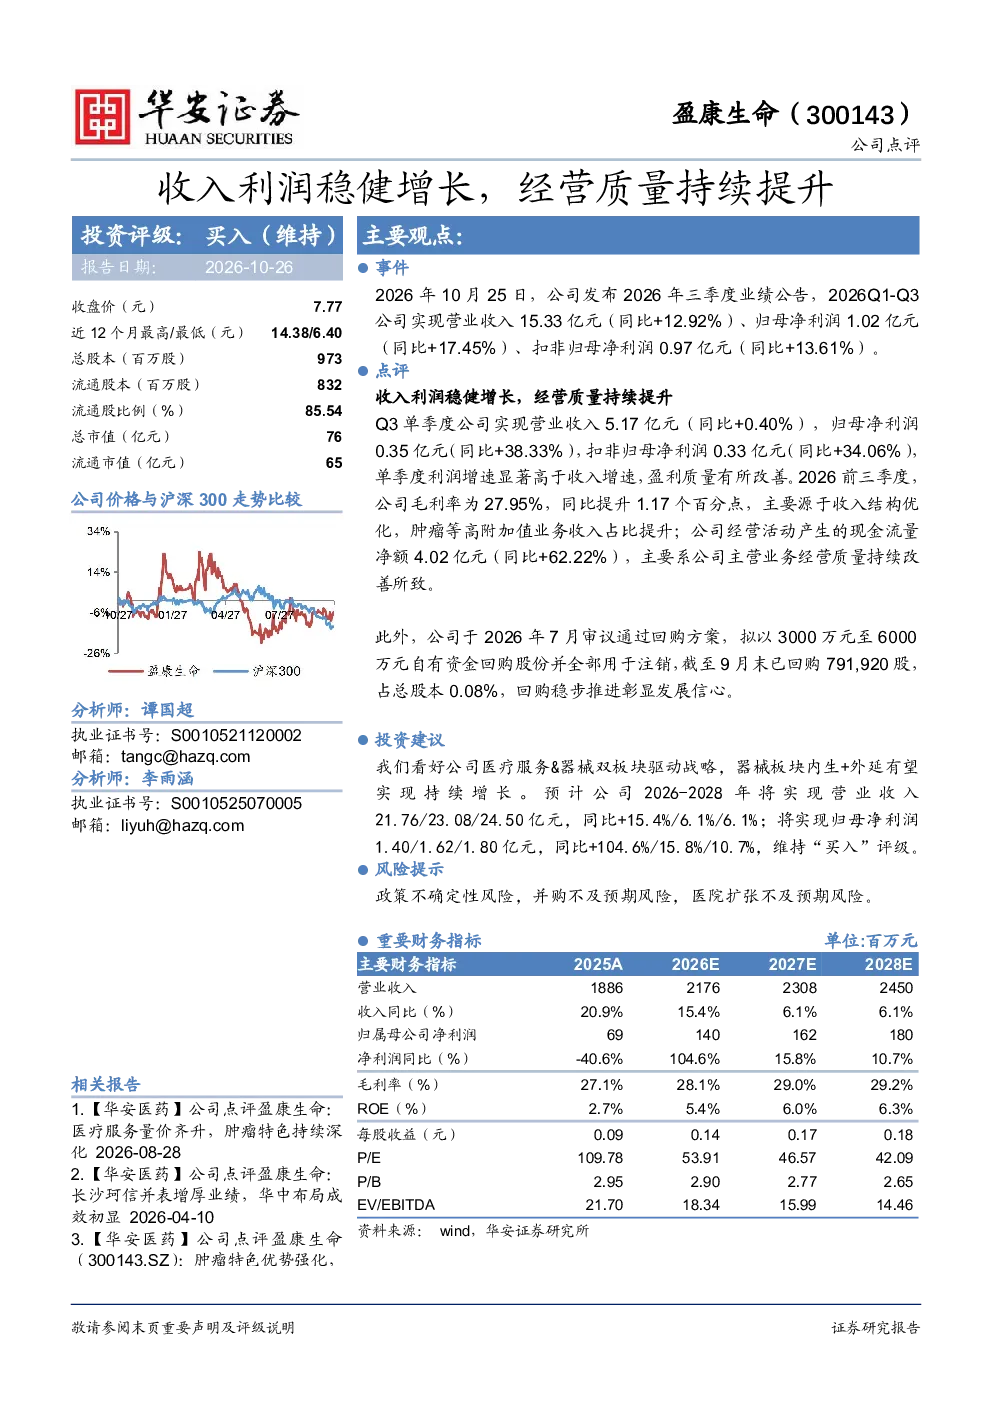
报告显示,公司2026年前三季度实现营业收入15.33亿元,同比增长12.92%,归母净利润1.02亿元,同比增长17.45%。Q3单季度利润增速显著提升38.33%,毛利率同比提升1.17个百分点至27.95%,经营活动现金流量净额大幅增长62.22%,反映经营质量持续改善。公司通过回购方案彰显发展信心。
医疗服务与器械双板块驱动战略有何特点?
公司战略聚焦医疗服务与器械双板块协同发展,器械板块通过内生增长与外延并购实现持续扩张。报告预计2026-2028年公司营收将分别达到21.76/23.08/24.50亿元,归母净利润分别为1.40/1.62/1.80亿元,显示出稳健的增长潜力。
报告对行业发展趋势有何重点分析?
报告强调高附加值业务收入占比提升对毛利率的积极影响,以及经营活动现金流的大幅改善。行业发展趋势显示,医疗器械领域的技术创新与市场需求持续扩大,公司所处赛道具备长期发展空间。
当前市场对该公司有何判断?
市场关注公司营收利润的稳健增长与经营质量的提升,特别是利润增速的显著改善和现金流的大幅增长。公司通过股票回购展现了对未来发展的信心,但需关注政策、并购及医院扩张等潜在风险因素。
研报提示了哪些主要风险?
报告提示需关注政策不确定性风险,包括行业监管政策的变化可能对公司业务的影响;并购不及预期风险,外延扩张的效果可能存在不确定性;以及医院扩张不及预期风险,新院区的建设和运营可能面临挑战。
你可能感兴趣
Q3收入利润加速增长,经营质量持续提升
信达证券2026-10-22
恒生电子2025年业绩预告整理利润稳健增长经营质量提升20260126
未知机构2026-01-26
半年报点评:扣非利润稳健增长,电商经营质量提升
纺织服装国盛证券2024-08-29
业绩稳健增长,经营质量持续提升
中邮证券2025-09-03
2024年一季报点评:收入逆势实现正增长,经营质量持续提升
建筑建材东吴证券2024-04-29
Q3业绩稳健增长,经营质量持续提升
信息技术德邦证券2023-10-31
利润增长亮眼,经营质量持续提升
医药生物中邮证券2026-08-28
主业稳健增长,经营质量持续提升
西南证券2025-11-03
业绩稳健增长,经营质量持续提升
医药生物中邮证券2025-11-03
国内外业务稳健增长,经营质量持续提升
家用电器国信证券2023-09-01