猜你想问
这份研报的核心内容是什么?
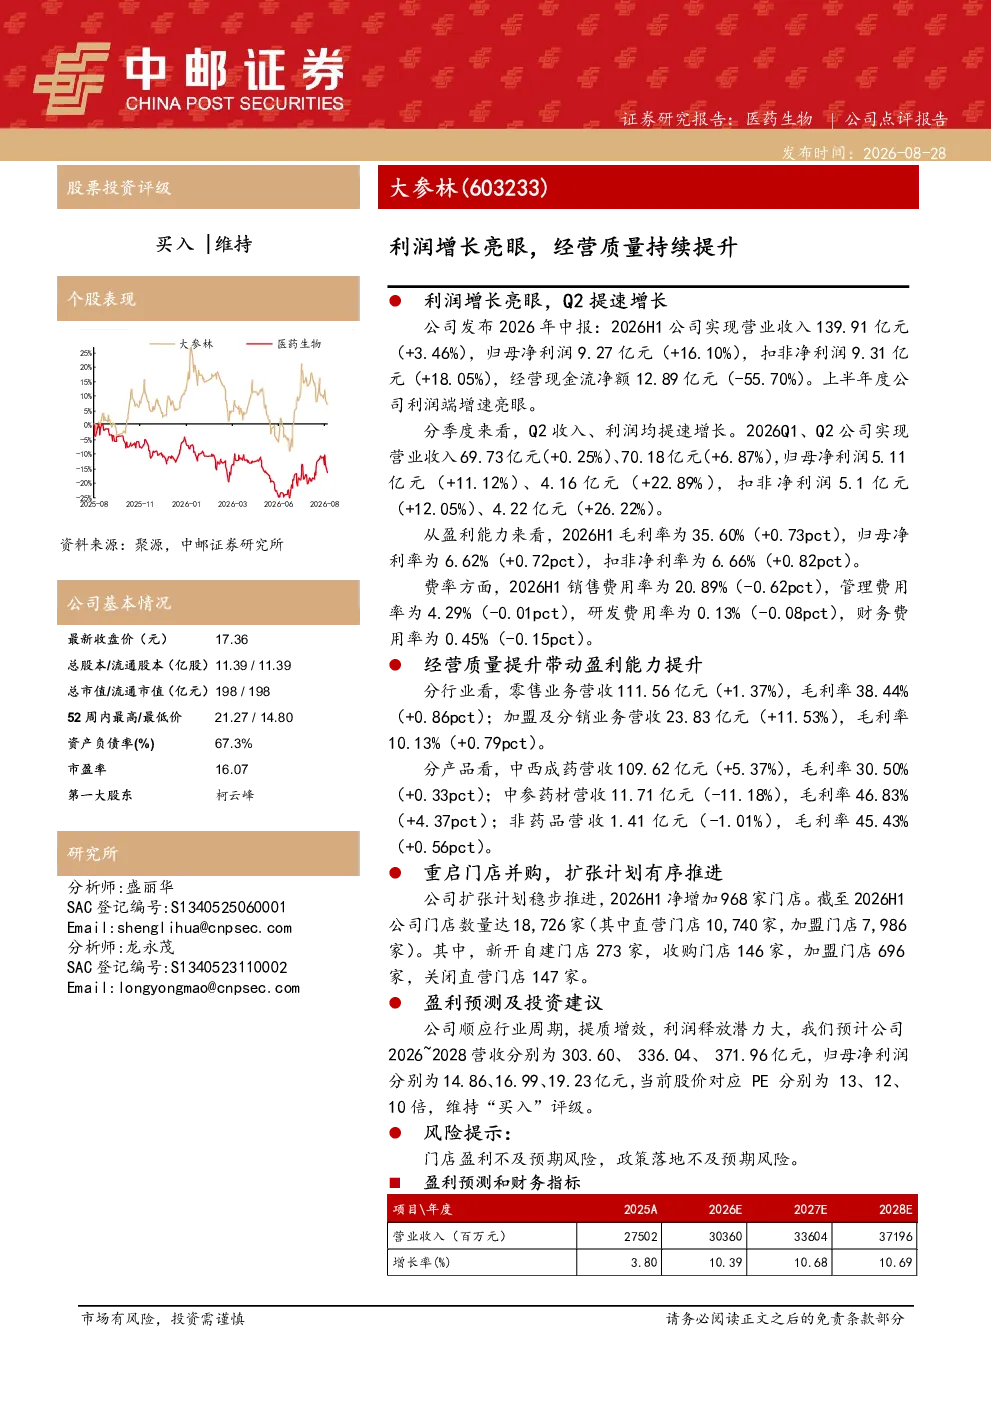
这份研报的核心内容是分析603233大参林2026年上半年的经营表现。报告显示公司实现营业收入139.91亿元(+3.46%),归母净利润9.27亿元(+16.10%),扣非净利润9.31亿元(+18.05%),利润端增速显著。Q2营业收入和净利润均提速增长,毛利率和净利率均有所提升。销售、管理、研发及财务费用率均呈现优化趋势。业务结构方面,零售业务营收111.56亿元(+1.37%),毛利率38.44%;加盟及分销业务营收23.83亿元(+11.53%),毛利率10.13%。产品表现方面,中西成药营收109.62亿元(+5.37%),毛利率30.50%;中参药材营收11.71亿元(-11.18%),毛利率46.83%
医药生物行业的发展趋势如何?
医药生物行业的发展趋势呈现多元化和技术化特点。随着人口老龄化和健康意识提升,市场需求持续增长。创新药研发成为行业焦点,生物技术如基因编辑、细胞治疗等前沿技术加速突破。同时,行业监管趋严,政策对药品定价、医保准入等环节影响显著。数字化和智能化在医药生产、销售、服务环节应用加深,提升效率和质量。市场竞争加剧,头部企业通过并购整合扩大规模,中小企业聚焦细分领域寻求突破。国际化拓展成为重要战略方向,国内企业积极布局海外市场。
研报重点分析了哪些方面?
研报重点分析了603233大参林的盈利能力、经营质量和扩张计划。在盈利能力方面,报告详细展示了公司2026年上半年的营收、净利润、毛利率、净利率等关键数据,显示利润端增速显著,费用率优化成效明显。在经营质量方面,报告关注了公司的门店扩张情况,2026H1净增加968家门店,总数达18,726家,其中直营和加盟模式并存。在扩张计划方面,报告分析了新开、收购、加盟和关闭门店的具体数据,反映了公司对市场布局的持续投入。
当前医药生物市场的现状如何?
当前医药生物市场呈现供需两旺但竞争激烈的态势。需求端,人口老龄化和慢性病患病率上升推动市场持续增长,消费者对健康服务的需求日益多元化。供给端,创新药研发投入加大,新技术不断涌现,但研发成功率低、投入周期长仍是行业挑战。政策端,医保控费和药品集中采购影响行业格局,企业面临成本压力和合规要求。市场竞争方面,行业集中度提升,头部企业优势明显,但细分领域仍存在大量机会。国际化拓展成为企业寻求新增长点的重要方向。
研报提示了哪些风险?
研报提示了门店盈利不及预期风险和政策落地不及预期风险。门店盈利风险主要源于市场竞争加剧、消费者需求变化等因素,可能导致部分门店盈利能力下降。政策落地风险则涉及医保政策调整、药品审批流程变化等,可能影响企业收入和利润。此外,行业监管政策变化、原材料价格波动等外部因素也可能对公司经营产生不确定性影响。投资者需关注这些风险因素,结合公司自身经营策略进行综合判断。