猜你想问
这份研报的核心内容是什么?
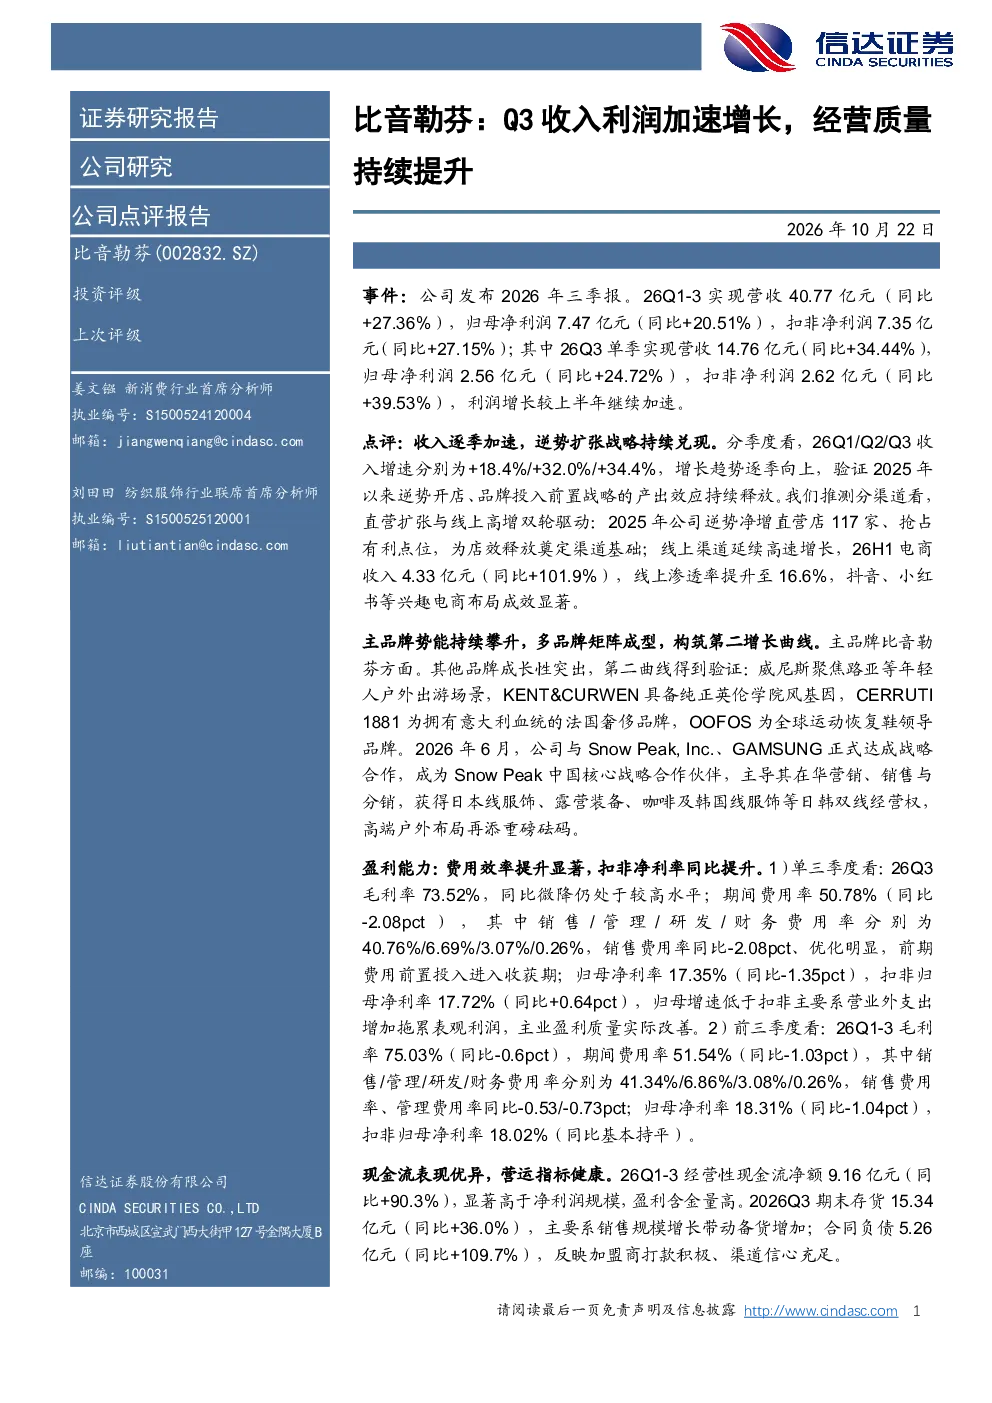
这份研报指出,公司2026年前三季度实现营收40.77亿元,同比增长27.36%,归母净利润7.47亿元,同比增长20.51%,收入和利润逐季加速增长。报告强调逆势开店和品牌投入前置战略的成效,主品牌比音勒芬势能持续攀升,多品牌矩阵(威尼斯、KENT&CURWEN、CERRUTI1881、OOFOS)形成第二增长曲线,并与SnowPeak达成战略合作,拓展高端户外市场。
运动休闲赛道未来发展趋势如何?
报告显示,运动休闲赛道竞争加剧,但公司通过多品牌矩阵和战略合作积极应对。主品牌比音勒芬持续发力,新品牌如威尼斯、KENT&CURWEN等形成第二增长曲线,拓展高端户外市场。此外,线上渠道增长迅速,2026年上半年电商收入同比增长101.9%,线上渗透率提升。这些举措表明行业整合与品牌差异化是关键趋势。
研报重点分析了哪些方面?
研报重点分析了公司收入利润增长、品牌战略布局、渠道扩张效率及费用管控成效。具体包括营收利润逐季加速、多品牌矩阵协同效应、线上渠道高速增长、门店扩张及合同负债变化、期间及销售费用率下降等关键数据。报告还评估了公司战略定力、费用效率提升及扣非利润率回升等积极因素。
当前市场对该公司有何判断?
市场判断显示,公司战略定力强,收入端逐季加速,费用管控成效显著,扣非利润率回升。报告基于数据预测2026-2028年归母净利润分别为8.09/10.08/11.52亿元,当前市值对应PE为18.78/15.06/13.18倍。这些数据反映了公司稳健的经营质量和增长潜力。
研报提到了哪些风险提示?
研报提示了四项主要风险:国内零售复苏不及预期可能导致销售增长放缓;门店扩张计划可能因市场环境变化而受阻;运动休闲赛道竞争加剧可能影响市场份额;多品牌整合若不及预期,可能影响整体战略效果。这些风险需持续关注,但报告同时强调公司已采取多项措施对冲潜在风险。
你可能感兴趣
2023年三季报点评:Q3收入加速增长,经营质量继续改善
建筑建材东吴证券2023-10-26
Q3业绩加速增长,经营质量显著提升
机械设备安信证券2018-10-24
Q3业绩高速增长,经营质量持续提升
中邮证券2025-12-11
Q3业绩稳健增长,经营质量持续提升
信息技术德邦证券2023-10-31
公司信息更新报告:Q3业绩提速增长,怀仁并表经营质量持续提升
开源证券2022-11-02
2024年一季报点评:收入逆势实现正增长,经营质量持续提升
建筑建材东吴证券2024-04-29
利润增长亮眼,经营质量持续提升
医药生物中邮证券2026-08-28
2024年三季报点评:Q3利润端加速释放,经营质量稳健成长
信息技术民生证券2024-10-27
Q3业绩再超预期,经营质量改善提升利润弹性
机械设备安信证券2018-10-30
收入利润高速增长,经营效率持续提升
医药生物国盛证券2023-01-31