猜你想问
这份研报的核心内容是什么?
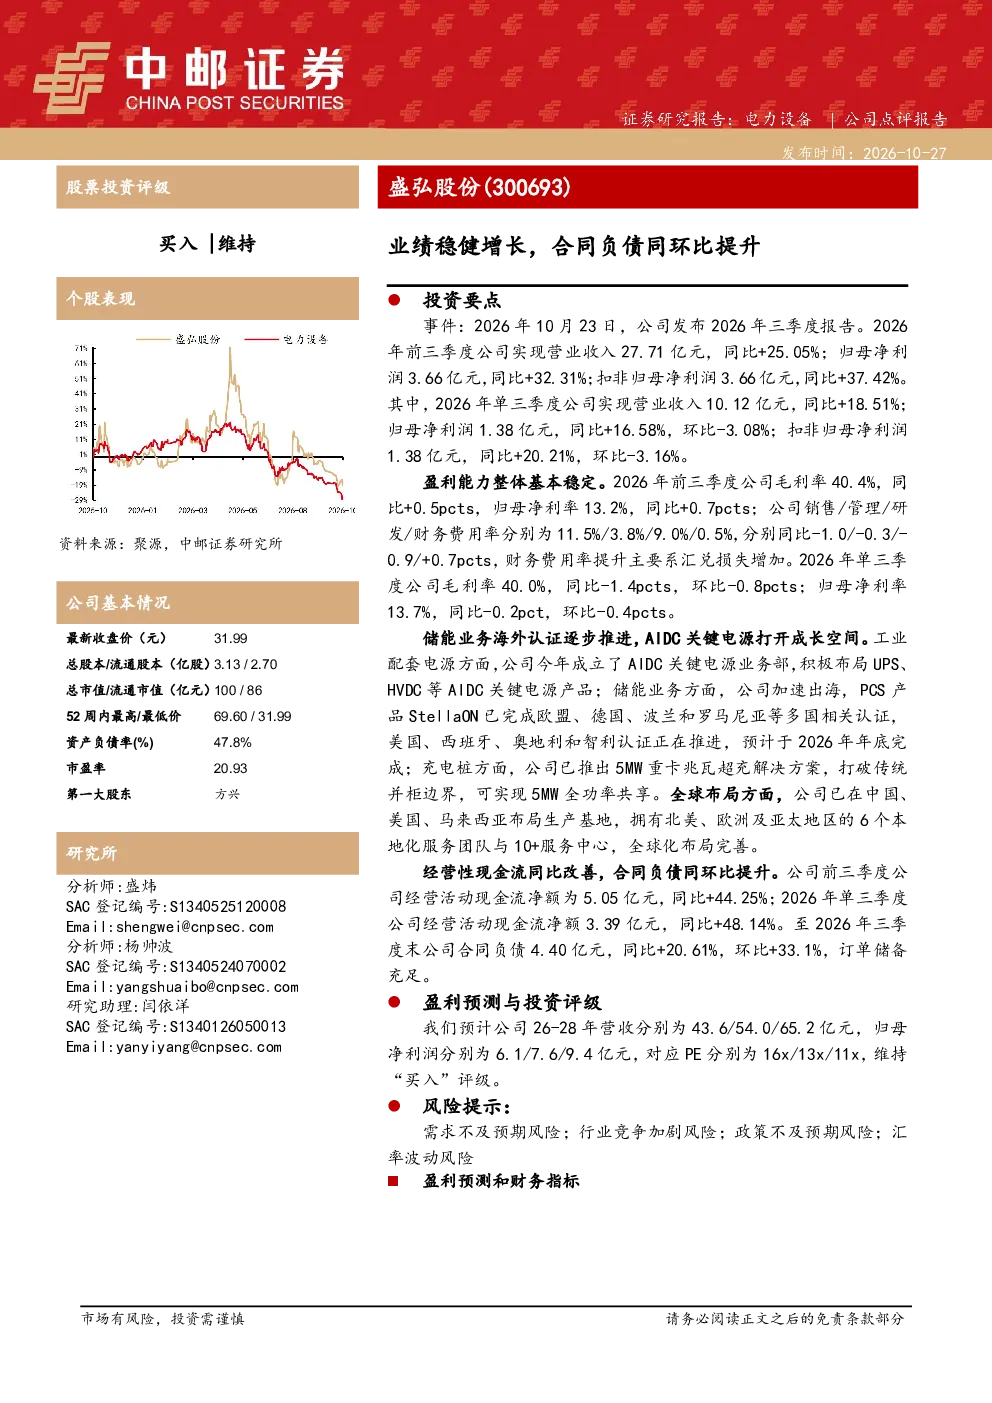
研报显示,2026年前三季度公司实现营业收入27.71亿元,同比+25.05%;归母净利润3.66亿元,同比+32.31%。单三季度营业收入10.12亿元,同比+18.51%;归母净利润1.38亿元,同比+16.58%。毛利率和净利率保持稳定,经营性现金流大幅改善,前三季度净额同比+44.25%。合同负债同比+20.61%,环比+33.1%,显示订单储备充足。
机械设备行业发展趋势如何?
报告指出,公司储能业务海外认证持续推进,PCS产品已覆盖欧盟多国,美国等地认证在推进中。同时积极布局AIDC关键电源和充电桩解决方案,推出5MW重卡超充方案。公司已实现全球多点布局,拥有本地化服务团队,反映行业全球化竞争加剧,企业需强化技术和服务能力以获取竞争优势。
研报重点分析了哪些方向?
报告重点分析了公司业绩增长驱动因素,包括收入利润双增长、盈利能力稳定、现金流改善及订单储备充足。业务亮点聚焦于储能海外市场拓展、关键电源布局、充电桩技术创新及全球化产能布局。此外,报告还预测了未来三年营收净利润增长,维持“买入”评级,但提示需关注需求、竞争、政策及汇率风险。
当前市场对该公司有何判断?
市场关注公司业绩稳健增长,特别是营收利润双位数增长及订单储备充足。公司通过储能海外认证、关键电源布局、充电桩解决方案及全球布局,展现多元化发展能力。但需注意行业竞争加剧,技术迭代快,政策环境变化及汇率波动可能影响经营表现。
研报提示了哪些风险?
报告提示需关注需求不及预期风险,行业竞争加剧可能导致价格压力,政策环境变化可能影响储能、充电桩等业务发展,汇率波动可能影响海外业务盈利能力。这些风险需结合行业周期性、技术路线选择及国际政治经济环境综合判断。
你可能感兴趣
2025年一季报点评:业绩高速增长,合同负债环比大幅提升体现需求端景气度
民生证券2025-04-24
收入增长超预期,合同负债环比提升明显
机械设备群益证券2025-11-04
合同负债显著提升,三季度业绩环比改善
机械设备国金证券2024-10-29
2025年报&2026一季报点评:业绩基本符合预期,2026Q1合同负债环比提升
文化传媒东吴证券2026-05-05
合同负债持续提升,三季报业绩环比改善
机械设备国金证券2024-10-29
业绩略承压,合同负债环比明显提升
华西证券2024-08-29
季报点评:Q3业绩增速继续放缓,合同负债环比增长,海外市场坚定开拓
医药生物国盛证券2024-11-08
业绩同比增长26%,合同负债持续环比改善
机械设备东吴证券2023-10-29
2022年年报及2023年一季报点评:疫后复苏稳步兑现,合同负债环比持续提升
文化传媒民生证券2023-04-23
三季度延续高增,合同负债环比提升
食品饮料国联证券2022-10-28