猜你想问
9月财政数据的主要变化是什么?
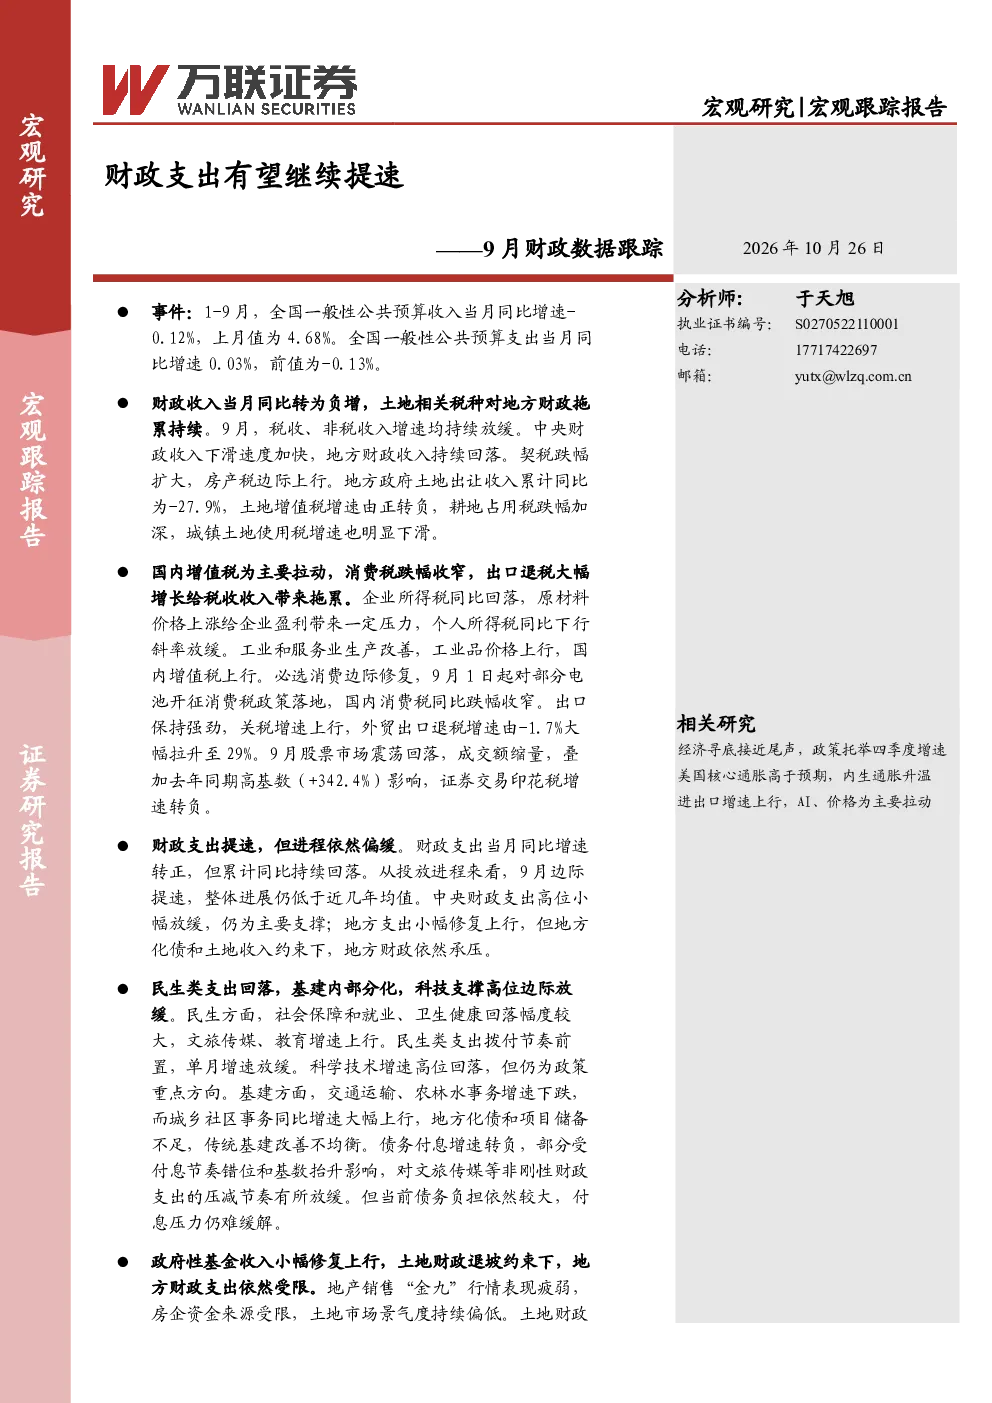
9月财政数据显示,财政收入当月同比转为负增长(-0.12%),1-9月累计同比由5.7%降至5.1%,年内首次出现负增长。中央财政收入下滑速度加快(0.18%),地方财政收入持续回落(-0.34%),主要受土地相关税种拖累。财政支出当月同比转正(0.03%),1-9月累计同比由1.2%降至1%,支出进程仍偏缓。中央财政支出高位放缓(4.6%),地方财政支出小幅修复(-0.8%)。政府性基金收入小幅修复(-18.6%),土地出让收入持续下滑(-27.9%)。支出结构方面,民生类支出回落(社保就业-4.8%、卫生健康下跌),基建内部分化(交通运输下跌、城乡社区事务大幅上行),科技支撑高位放缓。债务付息增速转负(-1.2%)。
四季度财政政策可能有哪些变化?
四季度财政支持力度预计将加大,支出有望提速,资金可能向基建倾斜。新型政策性金融工具和地方政府债务限额将支持基建建设,特别是“六张网”建设。土地出让收入缩减的拖累仍存,需关注政策工具落地进程。1-9月财政盈余扩大(37,907亿元),赤字水平较去年同期回落,为后续财政政策调整提供了空间。但土地财政退坡仍是主要约束,政策可能通过其他渠道补充基建资金。
地方财政面临哪些压力?
地方财政面临多重压力。首先,地方财政收入持续回落(-0.34%),土地相关税种拖累明显,土地增值税转负、耕地占用税跌幅加深等。其次,地方化债压力增大,土地出让收入持续下滑(-27.9%)限制了地方财政的自主性。再次,政府性基金收入小幅修复(-18.6%),但整体仍处低位。支出方面,地方财政支出虽小幅修复(-0.8%),但仍受限于土地收入和化债需求。民生类支出(社保就业-4.8%、卫生健康下跌)和部分基建领域(交通运输下跌)的回落也反映了地方财政的紧缩态势。
财政数据对市场有何启示?
财政数据显示,当前经济仍面临下行压力,财政收支增速放缓,年内首次出现财政收入负增长。支出进程偏缓,基建投资分化,民生支出回落,显示财政政策在托底经济的同时,也面临结构性调整的压力。土地财政退坡对地方财政的影响显著,未来可能需要更多政策工具支持地方基建和化债。债务付息压力虽有所缓解,但整体债务负担仍大。这些变化提示市场需关注财政政策的后续调整方向,特别是基建投资的资金来源和政策支持力度,以及地方财政的可持续性。
本报告有哪些主要风险提示?
本报告提示的主要风险包括:居民消费转弱可能影响财政收入,地缘政治风险超预期可能加剧经济不确定性,地产投资回落超预期将进一步拖累经济增长和地方财政收入。此外,财政支出进程偏缓可能影响政策托底效果,土地财政退坡若未能有效对冲,可能加剧地方财政压力。政策工具落地进程的不确定性也是需关注的风险点,如新型政策性金融工具的规模和效率,以及地方政府债务限额的调整空间等。这些风险可能影响财政政策的实施效果和经济复苏进程。