猜你想问
恩捷股份2026年前三季度业绩表现如何?
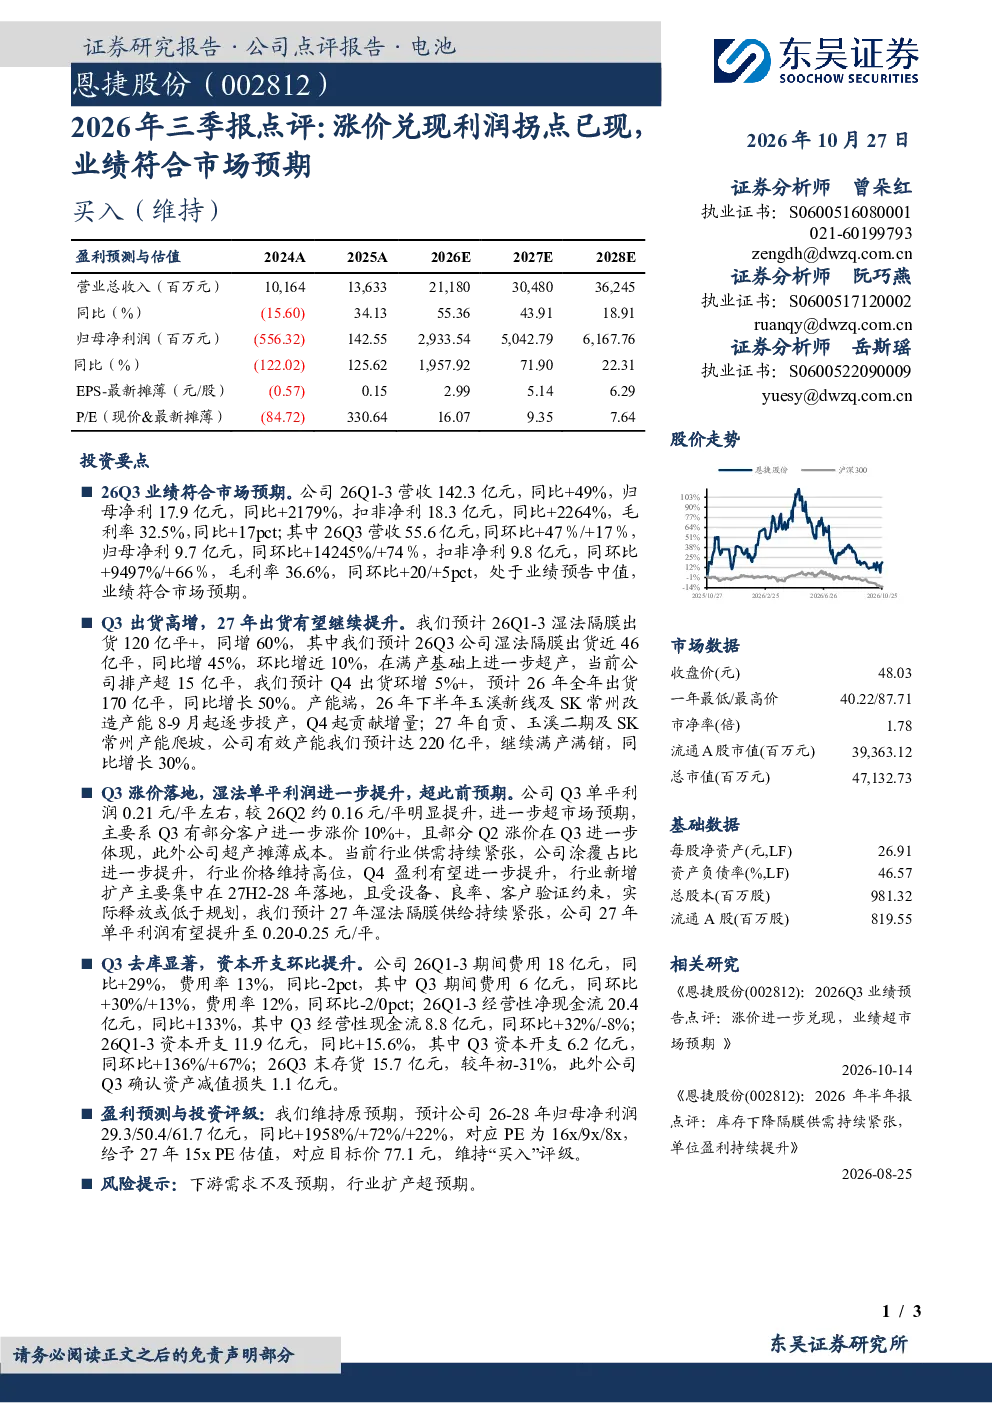
恩捷股份2026年前三季度业绩符合市场预期,营收142.3亿元同比增长49%,归母净利17.9亿元同比增长2179%,扣非净利18.3亿元同比增长2264%,毛利率32.5%同比提升17个百分点。Q3单季度表现强劲,营收55.6亿元同环比增长47%/17%,归母净利9.7亿元同环比增长14245%/74%,扣非净利9.8亿元同环比增长9497%/66%,毛利率36.6%同环比提升20/5个百分点。
湿法隔膜行业发展趋势如何?
湿法隔膜行业供需持续紧张,涂覆占比提升,价格高位。恩捷股份Q1-3湿法隔膜出货量预计达120亿平同比增长60%,Q3出货近46亿平同比增45%,环比增近10%,当前排产超15亿平。预计2026年全年出货量170亿平同比增长50%,下半年玉溪新线及SK常州改造产能逐步投产。预计2027年有效产能达220亿平同比增长30%,继续满产满销。
报告重点分析了恩捷股份哪些方面?
报告重点分析了恩捷股份的业绩表现、出货与产能、盈利能力、费用与现金流、盈利预测与投资评级。业绩方面,营收净利大幅增长,毛利率提升;出货方面,Q1-3出货量同比增长60%,Q3出货近46亿平,预计2026年全年出货量同比增长50%;盈利能力方面,Q3单平利润约0.21元显著提升,主要因客户涨价及超产摊薄成本;费用与现金流方面,Q1-3期间费用率同比降低2个百分点,经营性净现金流同比增长133%;盈利预测方面,预计2026-2028年归母净利润同比增长1958%/72%/22%,对应PE为16x/9x/8x。
当前湿法隔膜市场现状如何?
当前湿法隔膜市场供需持续紧张,价格高位。恩捷股份Q3单平利润约0.21元较Q2显著提升,主要因客户涨价10%+、Q2涨价进一步体现及超产摊薄成本。Q1-3湿法隔膜出货量预计达120亿平同比增长60%,Q3出货近46亿平同比增45%,环比增近10%,当前排产超15亿平。预计2026年全年出货量170亿平同比增长50%,下半年新产能逐步投产。预计2027年有效产能达220亿平同比增长30%,继续满产满销。
研报提示了哪些风险?
研报提示的风险包括下游需求不及预期和行业扩产超预期。当前湿法隔膜行业供需紧张,但若下游需求不及预期,可能影响企业业绩增长。同时,若行业扩产超预期,可能导致市场竞争加剧,价格下降,影响企业盈利能力。此外,报告还提到Q3资本开支6.2亿元同环比增长136%/67%,Q3末存货15.7亿元较年初下降31%,确认资产减值损失1.1亿元,这些因素也可能对企业财务状况产生影响。