猜你想问
这份研报的核心内容是什么?
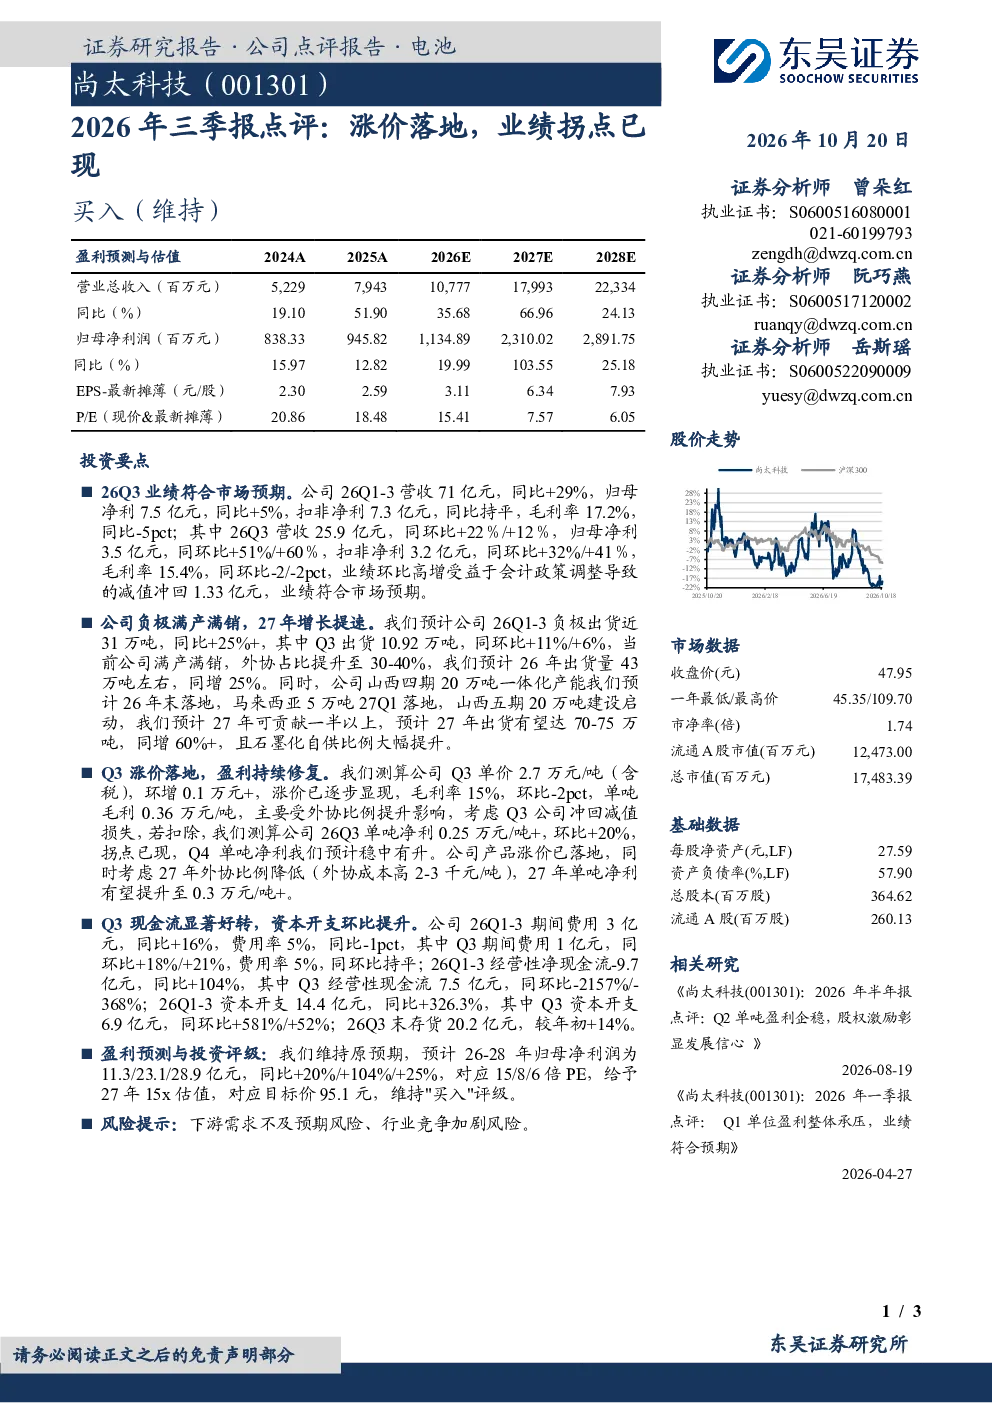
这份研报主要点评了2026年前三季度业绩表现,指出营收71亿元同比+29%,归母净利7.5亿元同比+5%。Q3单季营收25.9亿元同环比+22%/+12%,归母净利3.5亿元同环比+51%/+60%。负极业务满产满销,预计2026年出货量43万吨(同增25%),2027年出货量预计达70-75万吨(同增60%+)。Q3石墨化产品涨价落地,单价2.7万元/吨(含税),环比+0.1万元/吨,毛利率15%,单吨毛利0.36万元/吨,扣除减值冲回后,Q3单吨净利+0.25万元/吨,环比+20%;预计2027年单吨净利提升至+0.3万元/吨。
负极材料的行业发展趋势如何?
负极材料行业发展趋势向好,尚太科技负极业务满产满销,预计2026年出货量43万吨(同增25%),2027年出货量预计达70-75万吨(同增60%+),主要得益于山西四期、马来西亚工厂及山西五期产能释放。石墨化产品涨价落地,单价2.7万元/吨(含税),环比+0.1万元/吨,毛利率15%,单吨毛利0.36万元/吨,扣除减值冲回后,Q3单吨净利+0.25万元/吨,环比+20%;预计2027年单吨净利提升至+0.25万元/吨。行业产能持续扩张,产品盈利能力逐步修复,市场前景广阔。
研报重点分析了哪些方向?
研报重点分析了尚太科技2026年前三季度业绩表现,特别是营收和净利润的同比、环比增长情况。同时,详细分析了负极业务的产能释放和出货量增长预期,以及石墨化产品涨价对盈利能力的提升效果。此外,还关注了公司的现金流和资本开支情况,如Q1-3经营性净现金流同比+104%,Q3经营性现金流7.5亿元,但同环比大幅波动,Q1-3资本开支同比+326.3%,Q3资本开支6.9亿元,同环比+581%/+52%。
当前市场对尚太科技的评价如何?
当前市场对尚太科技的评价较为积极。研报维持原预期,预计2026-2028年归母净利润分别为11.3/23.1/28.9亿元,同比+20%/+104%/+25%;对应PE分别为15/8/6倍,给予2027年15倍估值,目标价95.1元,维持“买入”评级。财务预测显示,2026-2028年营业总收入预计同比+35.68%/66.96%/24.13%,归母净利润预计同比+19.99%/103.55%/25.18%。但需关注下游需求不及预期、行业竞争加剧等风险因素。
研报提示了哪些风险?
研报提示的主要风险包括下游需求不及预期和行业竞争加剧。负极材料行业产能持续扩张,市场竞争日益激烈,可能对产品价格和盈利能力造成压力。此外,下游动力电池需求受宏观经济环境和新能源汽车市场景气度影响较大,若需求不及预期,可能影响公司业绩表现。此外,原材料价格波动、技术路线变化等因素也可能带来不确定性。