猜你想问
这份研报的核心内容是什么?
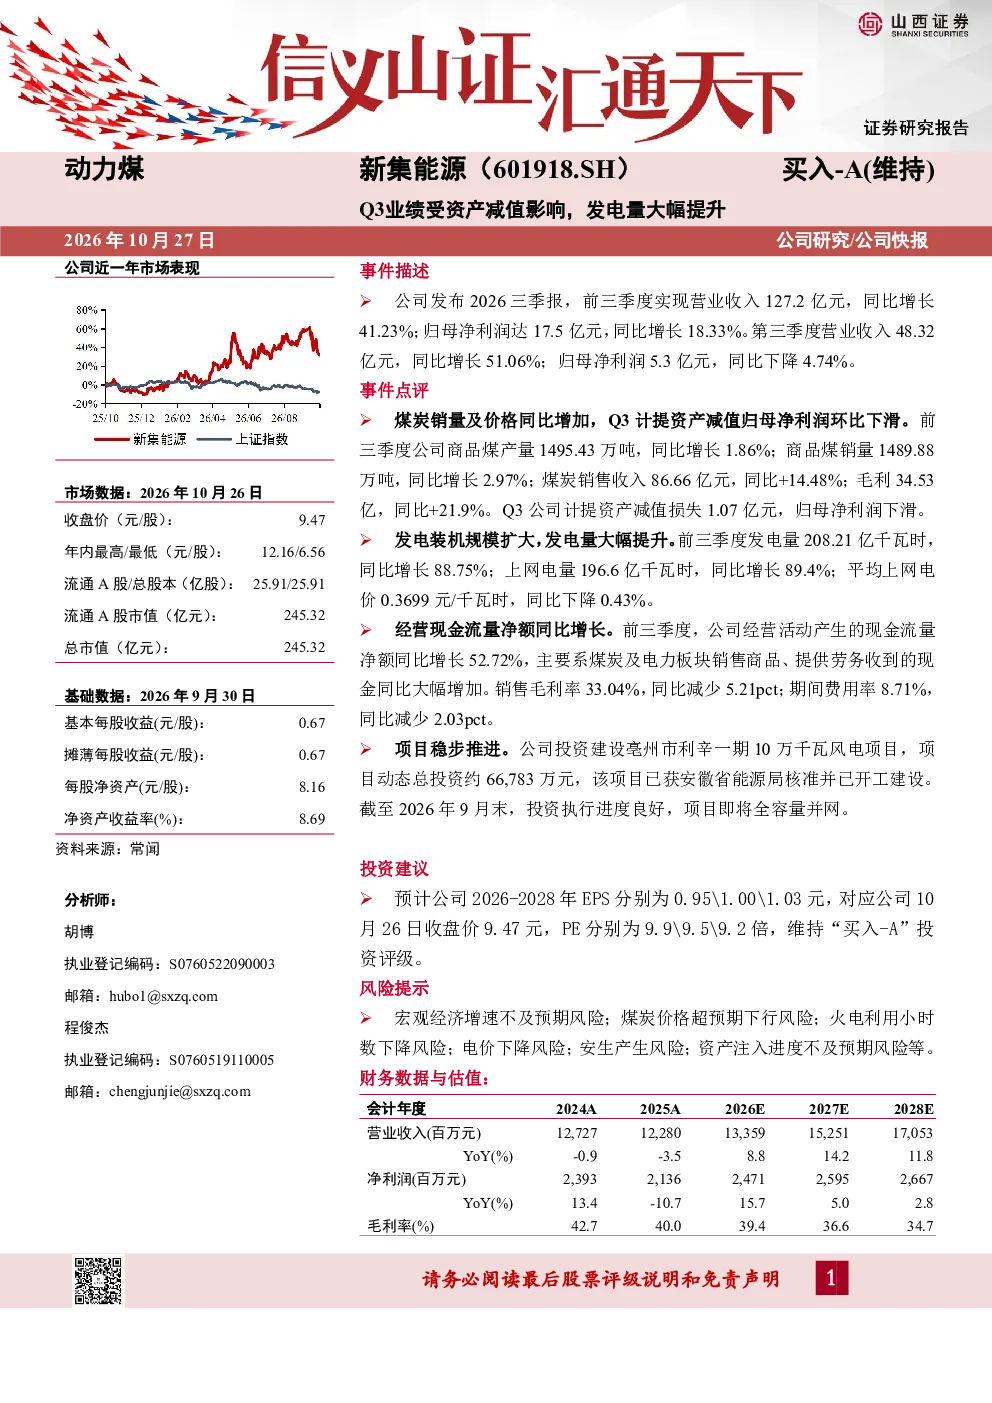
这份研报分析了新集能源2026年三季报,显示公司前三季度营收127.2亿元同比增长41.23%,净利润17.5亿元同比增长18.33%。但第三季度净利润环比下滑4.74%,主要因计提了1.07亿元资产减值损失。煤炭业务方面,销量和价格同比增加,毛利提升21.9%;电力业务发电量大幅增长88.75%,装机规模扩大。经营现金流净额同比增长52.72%
煤炭和电力行业的发展趋势如何?
煤炭行业方面,新集能源报告显示销量和价格同比增加,毛利提升,反映行业景气度较高。电力行业则呈现装机规模扩大、发电量快速增长的趋势,如新集能源前三季度发电量同比增长88.75%,但平均上网电价略有下降。这表明电力需求持续增长,行业整体向好,但电价波动需关注
研报重点分析了哪些方面?
研报重点分析了新集能源的煤炭和电力业务表现。煤炭业务方面,关注销量、价格和毛利变化,揭示行业盈利能力。电力业务方面,聚焦发电量、装机规模和上网电量增长,反映行业扩张态势。此外,报告还关注了资产减值对净利润的影响,以及经营现金流净额的大幅增长
当前市场对这类公司的判断是什么?
当前市场关注新集能源煤炭和电力业务的增长潜力。煤炭板块受益于销量和价格提升,电力板块则因发电量大幅增长备受瞩目。公司经营现金流净额增长显著,显示业务造血能力强。但需注意资产减值对短期利润的拖累,以及宏观经济和行业政策变化可能带来的不确定性
研报提示了哪些风险?
研报提示了宏观经济增速不及预期、煤炭价格超预期下行、火电利用小时数下降、电价下降、安全生产风险等风险。这些风险可能影响公司煤炭销售和电力业务收入。此外,资产注入进度不及预期也可能影响公司长期发展,需持续关注相关进展
你可能感兴趣
营收业绩稳健增长,Q3盈利略受费用及减值影响
建筑建材华创证券2021-11-01
长江机械电新电子晶盛机电2025年业绩受资产减值影响碳化硅和半导体业
未知机构2026-04-13
长江电新海优新材25年业绩受资产减值影响汽车调光膜定点爆发趋势明确
未知机构2026-03-02
业绩基本符合预期,受淡季和子公司费用、资产减值影响
山西证券2022-10-25
2018年中报点评:资产减值超预期致业绩略低于预期,纯铜资源标的业绩受铜价影响大
有色金属华创证券2018-08-29
2023年三季报点评:Q3大幅计提减值影响业绩,实际经营利润平稳
建筑建材东吴证券2023-10-29
2024年业绩预告点评:Q4受存货减值影响扣非亏损,矿端自供率稳步提升
有色金属东吴证券2025-01-26
财务费用及资产减值损失大幅影响业绩
电气设备宏源证券2014-10-27
资产减值大幅影响业绩,地产关联业务占比进一步降低
中泰证券2024-04-03
年报点评:资产减值损失影响表观业绩,业务有望受益于金融IT需求提升
信息技术新时代证券2019-04-23