猜你想问
尿素日报主要分析了哪些内容?
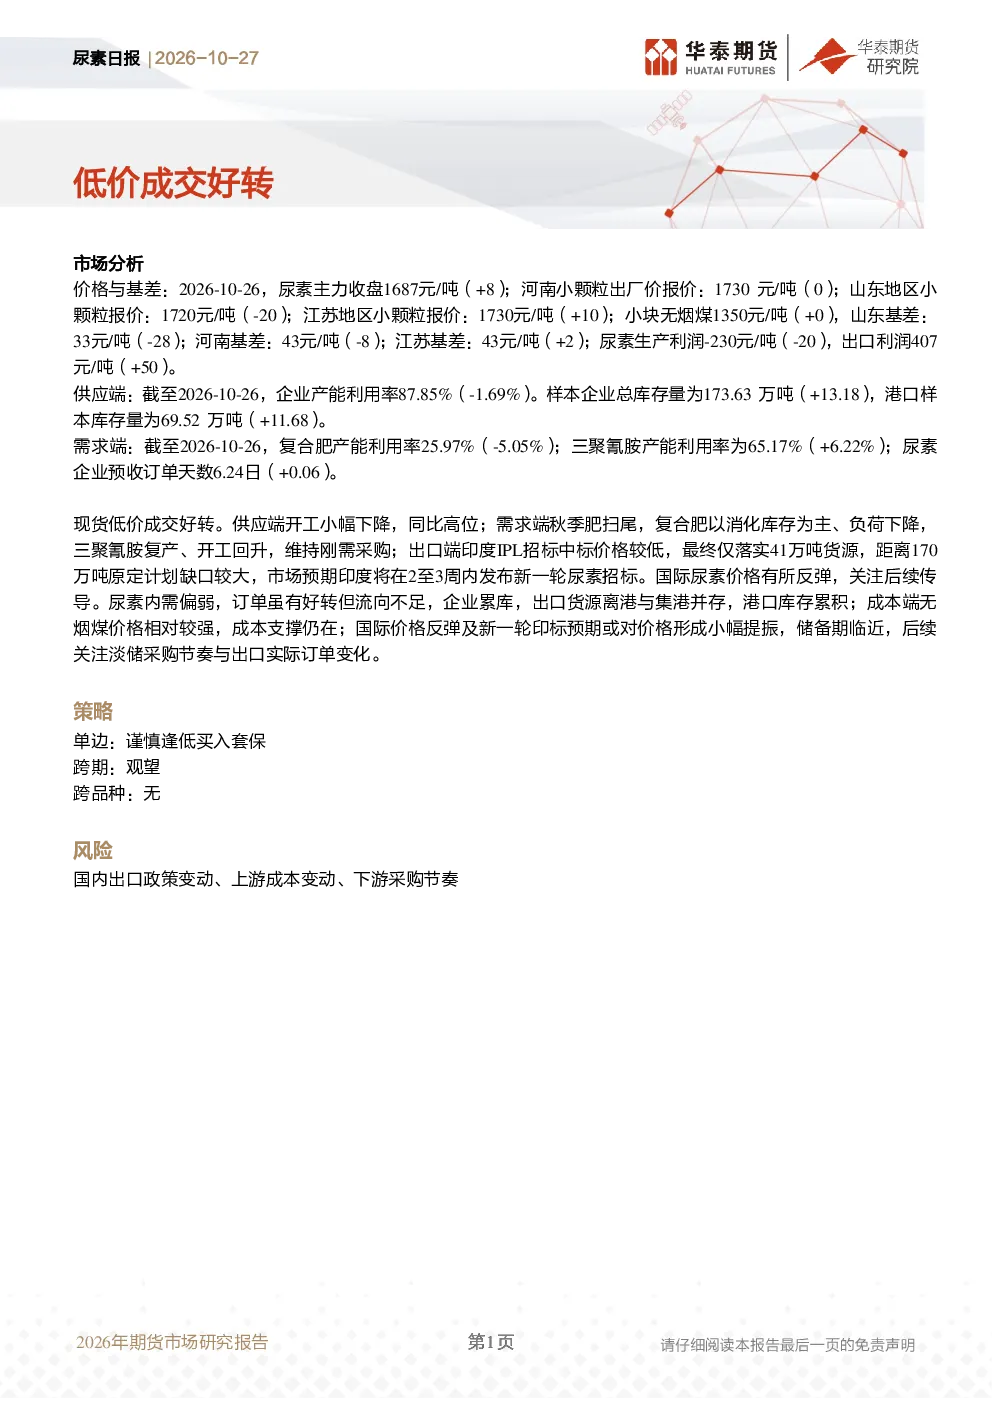
该研报分析了尿素市场的价格与基差、供应端产能利用率及库存、需求端复合肥和三聚氰胺产能利用率、现货市场成交情况以及出口端印度招标情况。报告指出尿素价格短期承压,但国际价格反弹及出口预期或提供支撑,供应端开工下降但库存累积,需求端偏弱但订单好转,成本端无烟煤价格较强,成本支撑仍在,后续关注淡储采购节奏与出口实际订单变化。
尿素行业未来发展趋势如何?
尿素行业未来发展趋势需关注供应端产能利用率变化、需求端复合肥和三聚氰胺的采购节奏、出口政策及国际市场价格波动。当前供应端开工下降但库存累积,需求端偏弱但订单好转,出口端印度招标缺口较大,市场预期新一轮招标在2-3周内发布。国际尿素价格反弹可能传导至国内市场,但整体价格短期承压,需持续关注淡储采购节奏与出口实际订单变化。
报告重点分析了哪些方向?
报告重点分析了尿素市场的价格与基差变化、供应端产能利用率及库存水平、需求端复合肥和三聚氰胺的产能利用率及采购节奏、现货市场低价成交好转情况以及出口端印度招标落实情况。报告指出供应端开工下降但库存累积,需求端偏弱但订单好转,成本端无烟煤价格较强,国际价格反弹或提供支撑,需关注淡储采购节奏与出口实际订单变化。
当前尿素市场现状如何判断?
当前尿素市场现状表现为价格短期承压,但国际价格反弹及出口预期或提供支撑。供应端开工下降但库存累积,需求端偏弱但订单好转,成本端无烟煤价格较强,成本支撑仍在。现货市场低价成交好转,供应端同比高位但开工下降;需求端秋季肥扫尾,复合肥消化库存、负荷下降,三聚氰胺复产、开工回升,维持刚需采购;出口端印度IPL招标仅落实41万吨,缺口较大,市场预期新一轮招标在2-3周内发布。
研报提示哪些风险?
研报提示的主要风险包括国内出口政策变动、上游成本变动以及下游采购节奏变化。当前出口端印度IPL招标缺口较大,市场预期新一轮招标在2-3周内发布,出口政策变动可能影响市场预期;上游无烟煤价格较强,成本支撑仍在,但若价格大幅波动可能影响尿素生产利润;下游采购节奏变化将直接影响市场供需平衡,需持续关注淡储采购节奏与出口实际订单变化。