猜你想问
这份研报主要分析了哪些全球宏观因素对资产市场的影响?
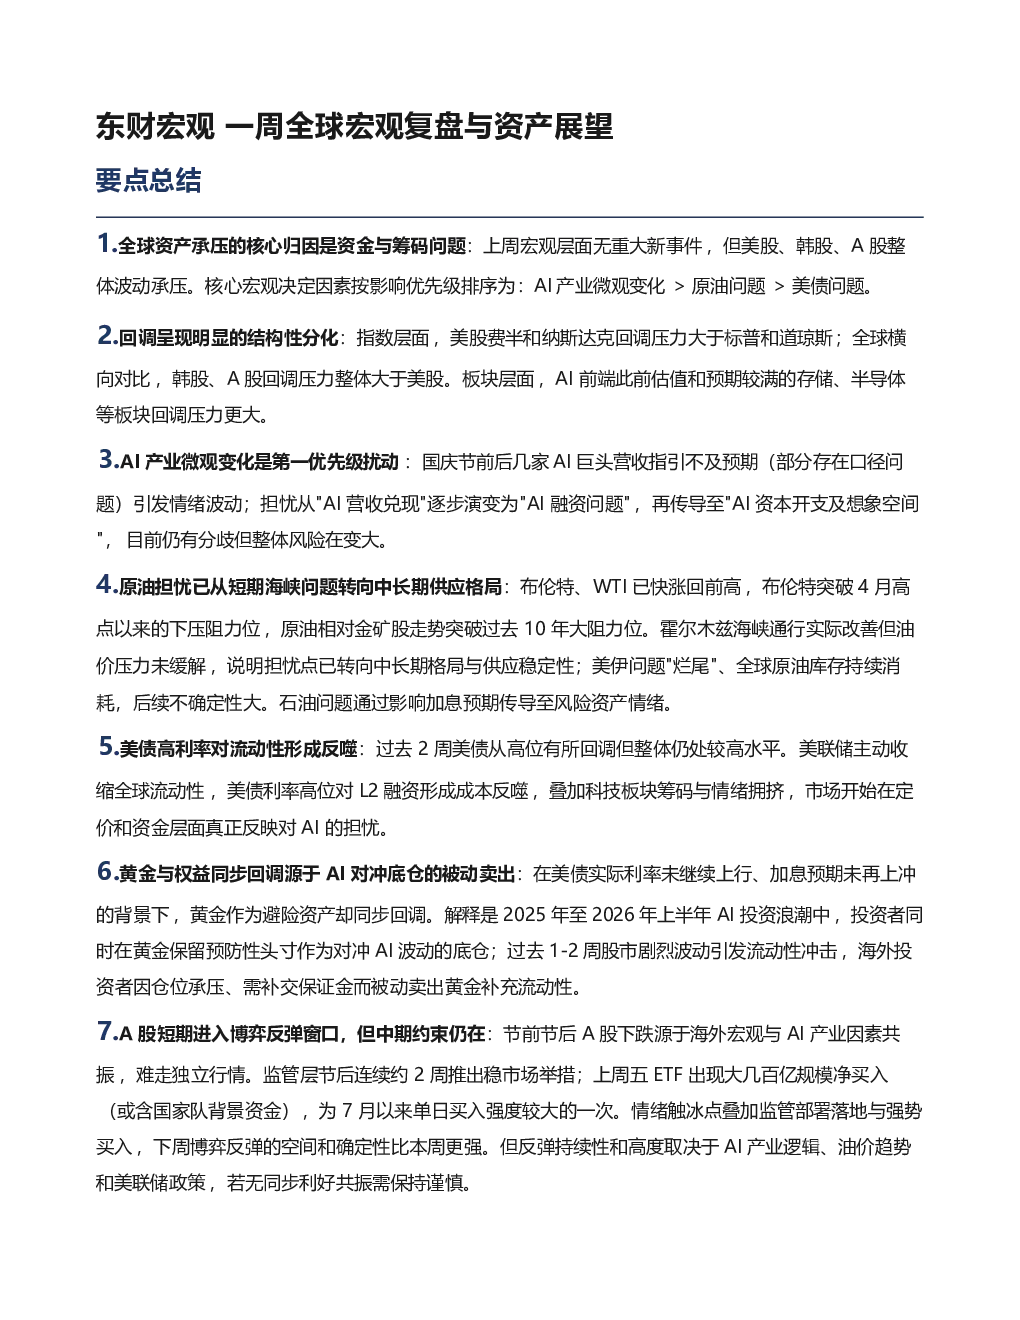
这份研报主要分析了全球资产波动的核心归因,指出上周波动主要源于资金与筹码问题。核心宏观扰动因素按优先级排序为AI产业微观变化、原油问题和美债问题。AI产业因巨头营收指引不及预期引发情绪波动,担忧已从营收兑现演变为融资问题;原油问题从短期海峡冲突转向中长期供应格局,影响加息预期;美债利率高位对L2融资形成成本反噬,叠加科技板块筹码拥挤,市场开始反映对AI的担忧。
研报中提到的AI产业微观变化具体指什么?
研报指出AI产业微观变化是上周全球资产波动的主要触发因素。国庆节前后,AI巨头营收指引不及预期引发市场情绪波动,担忧逐步从“AI营收兑现”演变为“AI融资问题”,再传导至“AI资本开支及想象空间”。这一系列变化导致整体风险加大,特别是AI前端估值和预期较高的存储、半导体板块回调压力更大。
报告如何看待A股市场的短期和中期表现?
报告认为A股市场难以独立行情,下跌主要受海外宏观与AI产业因素共振影响。监管层连续推出稳市举措,上周五ETF净买入超两百亿或含国家队资金,市场情绪触冰点后短期反弹确定性增强。但反弹的持续性和高度取决于AI产业逻辑、油价趋势和美联储政策,若无同步利好共振需保持谨慎。
在全球资产波动中,哪些板块或指数的回调压力更大?
报告指出回调存在结构性分化。指数层面,美股费半和纳斯达克回调压力大于标普和道琼斯;全球横向对比中,韩股、A股回调压力整体大于美股;板块层面,AI前端估值和预期较高的存储、半导体板块回调压力更大。此外,黄金作为避险资产也出现同步回调,因投资者在AI投资浪潮中保留黄金作为对冲底仓,股市剧烈波动引发流动性冲击。
研报对当前市场存在的风险有哪些提示?
研报提示当前市场存在的风险包括AI产业微观变化引发的持续担忧、原油问题从短期冲突转向中长期供应格局可能带来的加息预期变化、美债利率高位对L2融资形成的成本反噬,以及科技板块筹码拥挤导致的市场情绪拖累。此外,黄金作为避险资产却同步回调也反映了市场在AI投资浪潮中的流动性冲击风险。
你可能感兴趣
东财宏观 一周全球宏观复盘与资产展望
未知机构2026-08-16
东财宏观 一周全球宏观复盘与资产展望
未知机构2026-10-18
东方财富证券 东财宏观 一周全球宏观复盘与资产展望
未知机构2026-10-25
东财宏观 一周全球宏观复盘与资产展望
未知机构2026-09-06
东方财富证券 -东财宏观 一周全球宏观复盘与资产展望
未知机构2026-10-11
东财宏观一周全球宏观复盘与资产展望(9.7-9.11)
未知机构2026-09-13
东财宏观 一周全球宏观复盘与资产展望
未知机构2026-08-09
东财宏观:一周全球宏观复盘与资产展望
未知机构2026-08-30
东方财富证券 东财宏观 一周全球宏观复盘与资产展望
未知机构2026-09-20
东财宏观 一周全球宏观复盘与资产展望
未知机构2026-09-20