猜你想问
中海油服最新业绩表现如何?
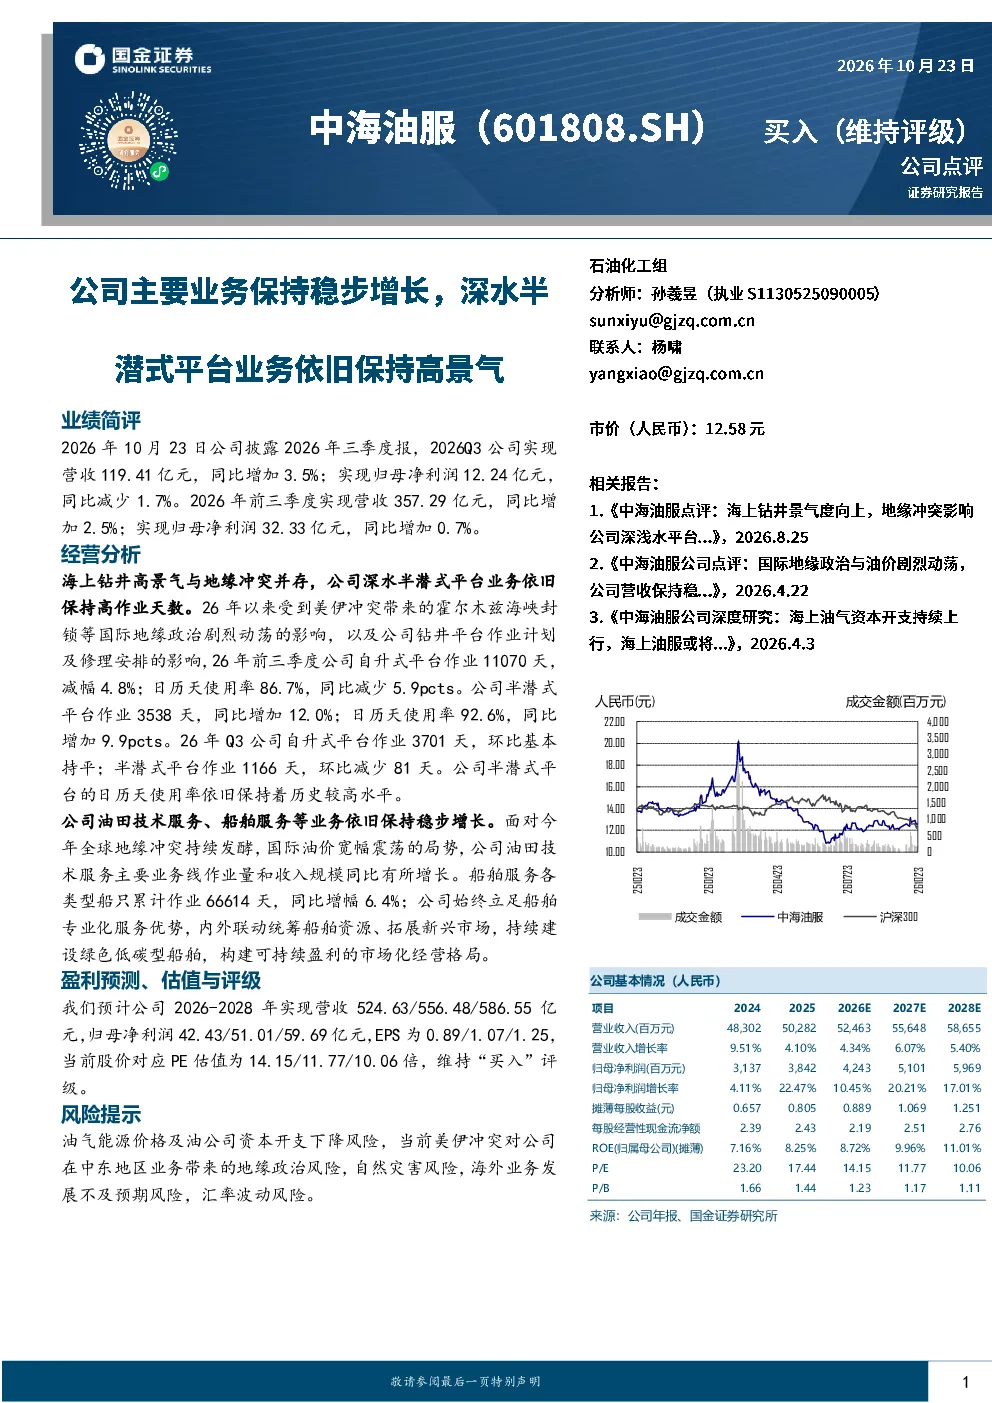
2026年第三季度,中海油服实现营收119.41亿元,同比增长3.5%;归母净利润12.24亿元,同比减少1.7%。前三季度累计营收357.29亿元,同比增长2.5%;归母净利润32.33亿元,同比增长0.7%。海上钻井业务受美伊冲突影响,自升式平台作业天数减少4.8%,但半潜式平台作业天数增加12.0%,日历天使用率上升9.9个百分点。油田技术服务业务量和收入规模同比有所增长,船舶服务船只累计作业66614天,同比增幅6.4%
海上钻井业务面临哪些挑战?
海上钻井业务受美伊冲突等地缘政治影响,自升式平台作业天数减少4.8%,日历天使用率下降5.9个百分点。半潜式平台作业天数增加12.0%,日历天使用率上升9.9个百分点,保持历史高位。公司需应对地缘政治风险,调整业务结构以提升抗风险能力
油田技术服务和船舶服务的增长点在哪里?
油田技术服务业务量和收入规模同比有所增长,主要受益于全球地缘冲突持续发酵,市场需求增加。船舶服务方面,各类型船只累计作业66614天,同比增幅6.4%。公司持续拓展新兴市场,建设绿色低碳型船舶,构建可持续盈利格局,推动业务多元化发展
当前市场对中海油服的整体评价如何?
中海油服主要业务稳步增长,深水平台业务高景气,海上钻井业务虽受地缘政治影响但半潜式平台表现强劲。油田技术服务和船舶服务均实现增长,公司积极拓展新兴市场和绿色低碳业务。预计2026-2028年营收分别为524.63/556.48/586.55亿元,归母净利润分别为42.43/51.01/59.69亿元,EPS分别为0.89/1.07/1.25。当前股价对应PE估值为14.15/11.77/10.06倍
投资中海油服需关注哪些风险?
投资中海油服需关注油气能源价格及油公司资本开支下降风险,美伊冲突等地缘政治风险,自然灾害风险,海外业务发展不及预期风险,以及汇率波动风险。公司需密切关注国际油价波动和地缘政治变化,加强风险管理,确保业务稳定发展