猜你想问
中海油服2026年三季度报告核心内容有哪些?
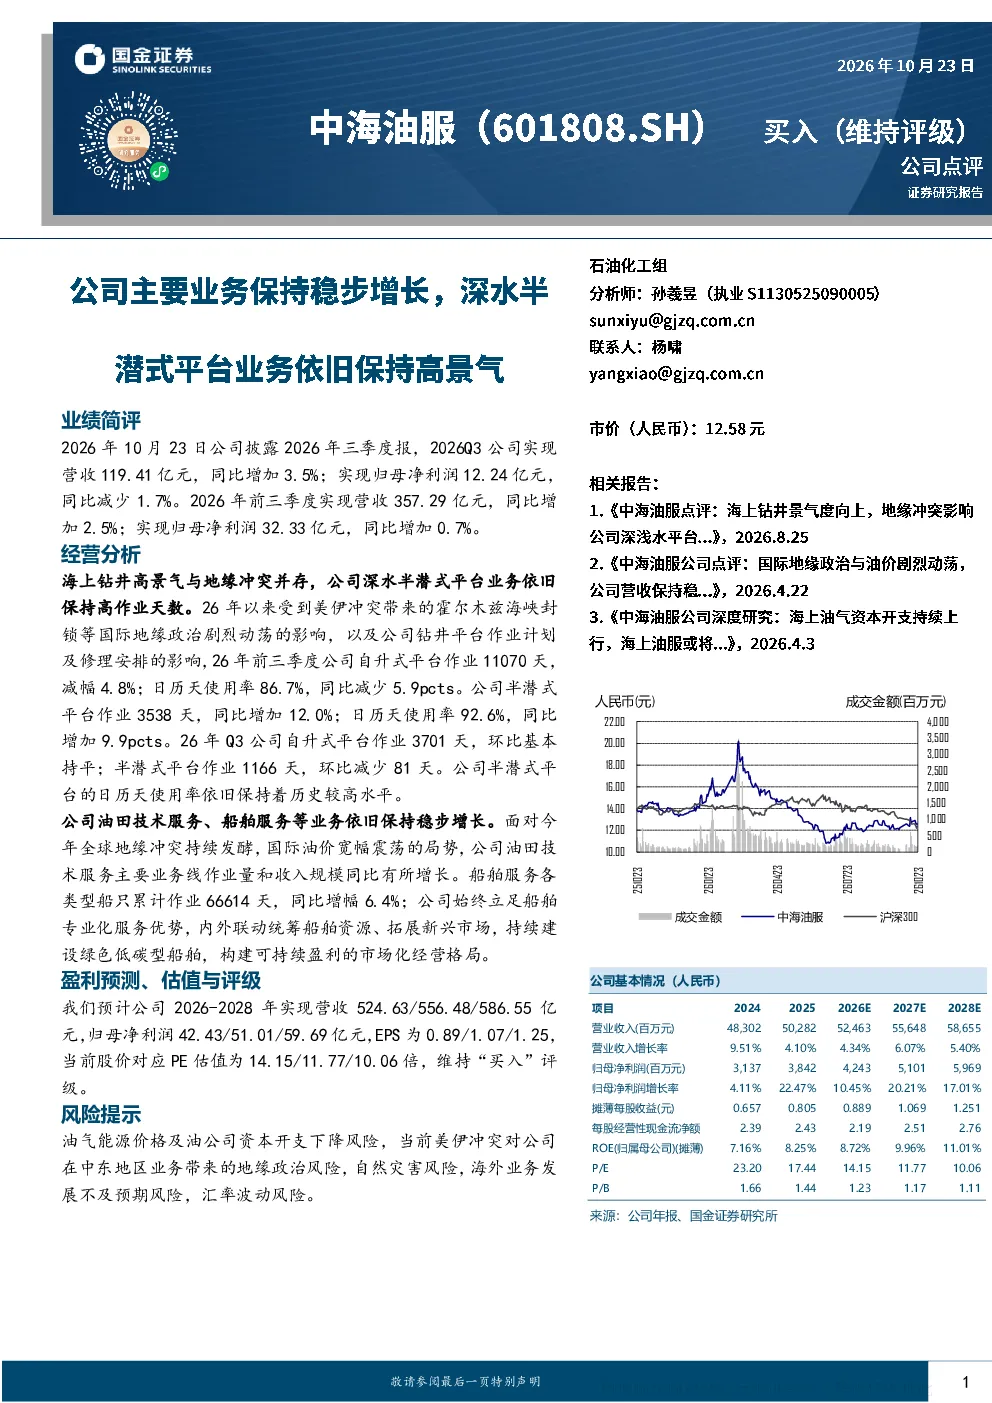
2026年第三季度,中海油服实现营收119.41亿元,同比增长3.5%,归母净利润12.24亿元,同比减少1.7%。前三季度累计营收357.29亿元,同比增长2.5%,归母净利润32.33亿元,同比增长0.7%。海上钻井业务受美伊冲突影响,自升式平台作业天数减少4.8%,日历天使用率下降5.9个百分点;半潜式平台作业天数增加12.0%,日历天使用率上升9.9个百分点。油田技术服务业务量和收入规模同比有所增长,适应国际油价波动。船舶服务各类型船只累计作业66614天,同比增幅6.4%,公司持续拓展新兴市场,建设绿色低碳型船舶。
海上钻井业务未来发展趋势如何?
海上钻井业务受地缘政治影响波动,但半潜式平台作业天数和日历天使用率保持高位增长,显示深水平台需求旺盛。未来,随着全球油气资源向深海拓展,深水平台作业有望持续高景气,公司需加强技术储备和装备升级以适应更复杂的水深和作业环境。同时,国际油价波动将直接影响业务量,公司需灵活调整经营策略。
报告重点分析了哪些业务方向?
报告重点分析了海上钻井、油田技术服务和船舶服务三大业务方向。海上钻井业务中,半潜式平台表现亮眼,作业天数和日历天使用率均创历史新高,成为公司增长引擎。油田技术服务业务量和收入规模稳步增长,展现了公司对国际油价波动的适应能力。船舶服务方面,公司通过拓展新兴市场和建设绿色低碳型船舶,构建可持续盈利格局,作业天数同比增幅6.4%,显示业务扩张态势良好。
当前海上油气服务市场现状如何?
当前海上油气服务市场受国际油价和地缘政治双重影响,市场景气度波动。自升式平台作业受影响较大,而深水业务需求持续增长,半潜式平台作业天数和日历天使用率保持高位,反映了深水油气资源开发的重要性。各公司纷纷加大深水装备投入和技术研发,市场竞争日趋激烈。同时,绿色低碳转型成为行业趋势,公司需积极布局相关业务以抢占先机。
研报提示了哪些主要风险?
研报提示的主要风险包括油气能源价格及油公司资本开支下降风险,这将直接影响海上钻井和油田技术服务业务量。美伊冲突等地缘政治风险可能导致供应链中断和作业中断。自然灾害风险如台风、海啸等可能对海上作业造成严重影响。海外业务发展不及预期风险需关注新兴市场拓展效果。汇率波动风险可能影响公司海外业务盈利能力。这些风险需持续关注并制定应对措施。