猜你想问
这份研报主要讲了什么内容?
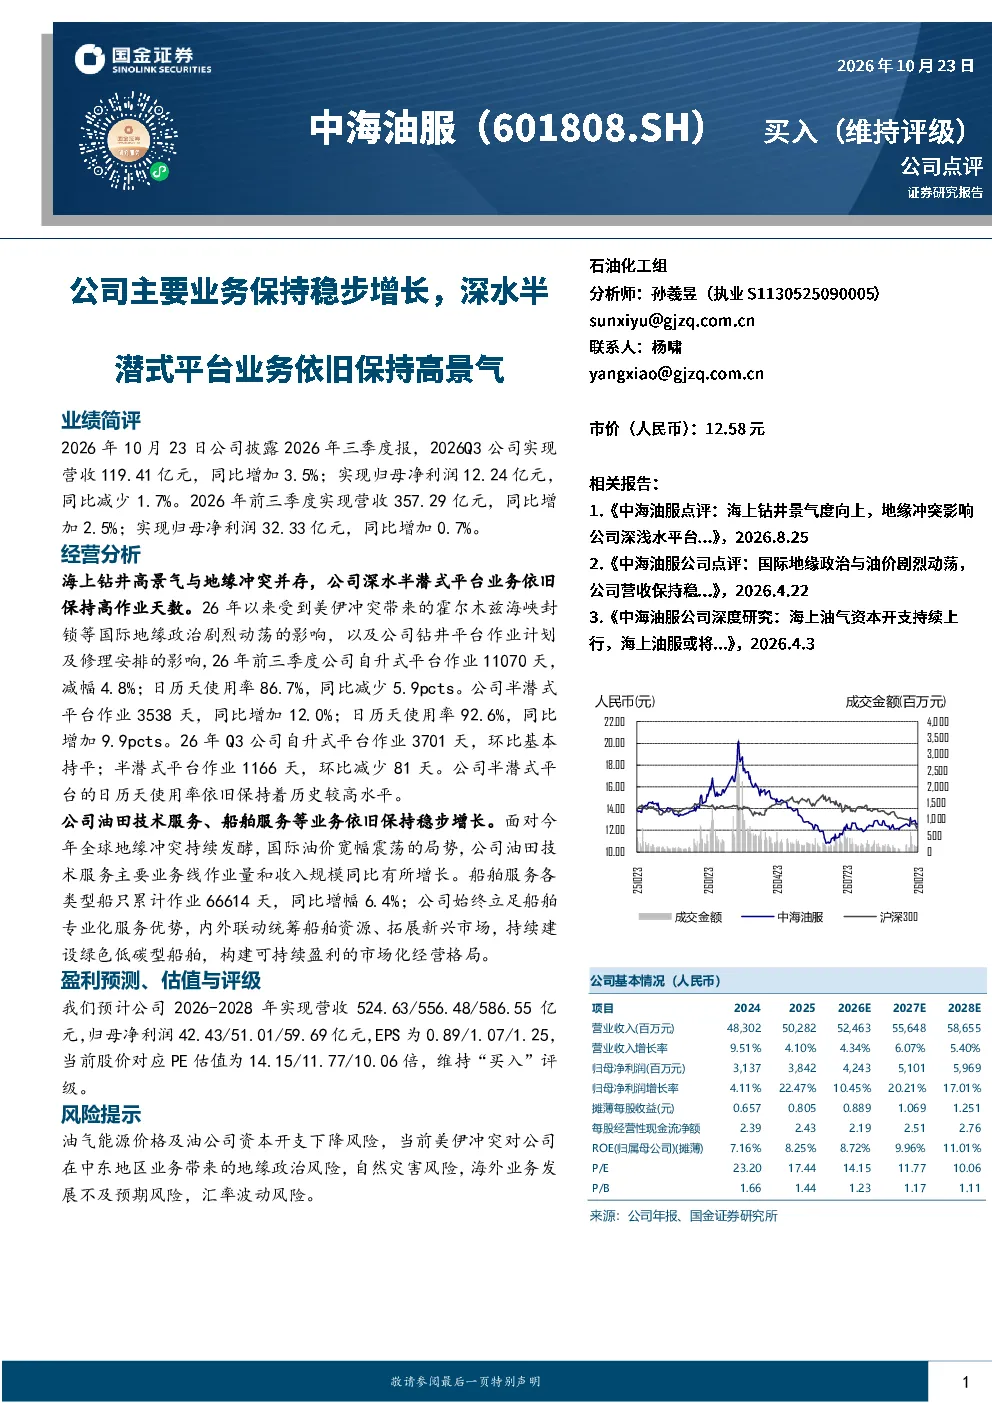
这份研报分析了中海油服2026年第三季度的业绩表现,显示公司营收119.41亿元同比增长3.5%,但归母净利润12.24亿元同比减少1.7%。前三季度累计营收和净利润也呈现小幅增长。报告重点分析了海上钻井业务受地缘政治影响的变化,自升式平台作业减少而半潜式平台作业增加,油田技术服务和船舶服务业务量收入同步增长。盈利预测显示2026-2028年营收和净利润将稳步提升,当前PE估值为14.15倍,维持买入评级。
化石能源行业未来发展趋势如何?
化石能源行业未来发展趋势呈现多元化特点。一方面,受全球能源转型影响,传统能源需求面临挑战,但油气仍将是能源结构主体。另一方面,技术进步推动行业向绿色低碳方向发展,如中海油服积极拓展绿色船舶建设,适应市场变化。地缘政治风险和能源价格波动是行业主要不确定性因素,同时新兴市场拓展和海上钻井技术创新为行业带来增长机遇。
研报对中海油服的核心业务有哪些重点分析?
研报重点分析了中海油服的海上钻井业务,指出受美伊冲突等地缘政治影响,自升式平台作业天数减少而半潜式平台作业天数增加,日历天使用率提升。油田技术服务业务量和收入规模同比有所增长,船舶服务船只作业天数同比增幅6.4%,公司持续拓展新兴市场,建设绿色低碳型船舶,体现业务多元化发展策略。
当前化石能源市场的整体状况如何判断?
当前化石能源市场面临地缘政治、能源价格波动等多重因素影响。全球油气供需关系紧张,但能源转型趋势明显,推动行业向低碳化、技术化方向发展。中海油服等海上服务企业受益于油气需求稳定,同时面临业务结构调整压力。市场整体呈现机遇与挑战并存,企业需积极应对风险,把握新兴市场和技术创新带来的发展空间。
研报提到了哪些主要风险因素?
研报提示的主要风险因素包括油气能源价格及油公司资本开支下降风险,美伊冲突等地缘政治风险,自然灾害风险,海外业务发展不及预期风险,以及汇率波动风险。这些风险可能影响中海油服的业绩表现和业务拓展,公司需密切关注市场变化,制定应对策略,以降低潜在损失。