猜你想问
海光信息2026年三季报核心内容是什么?
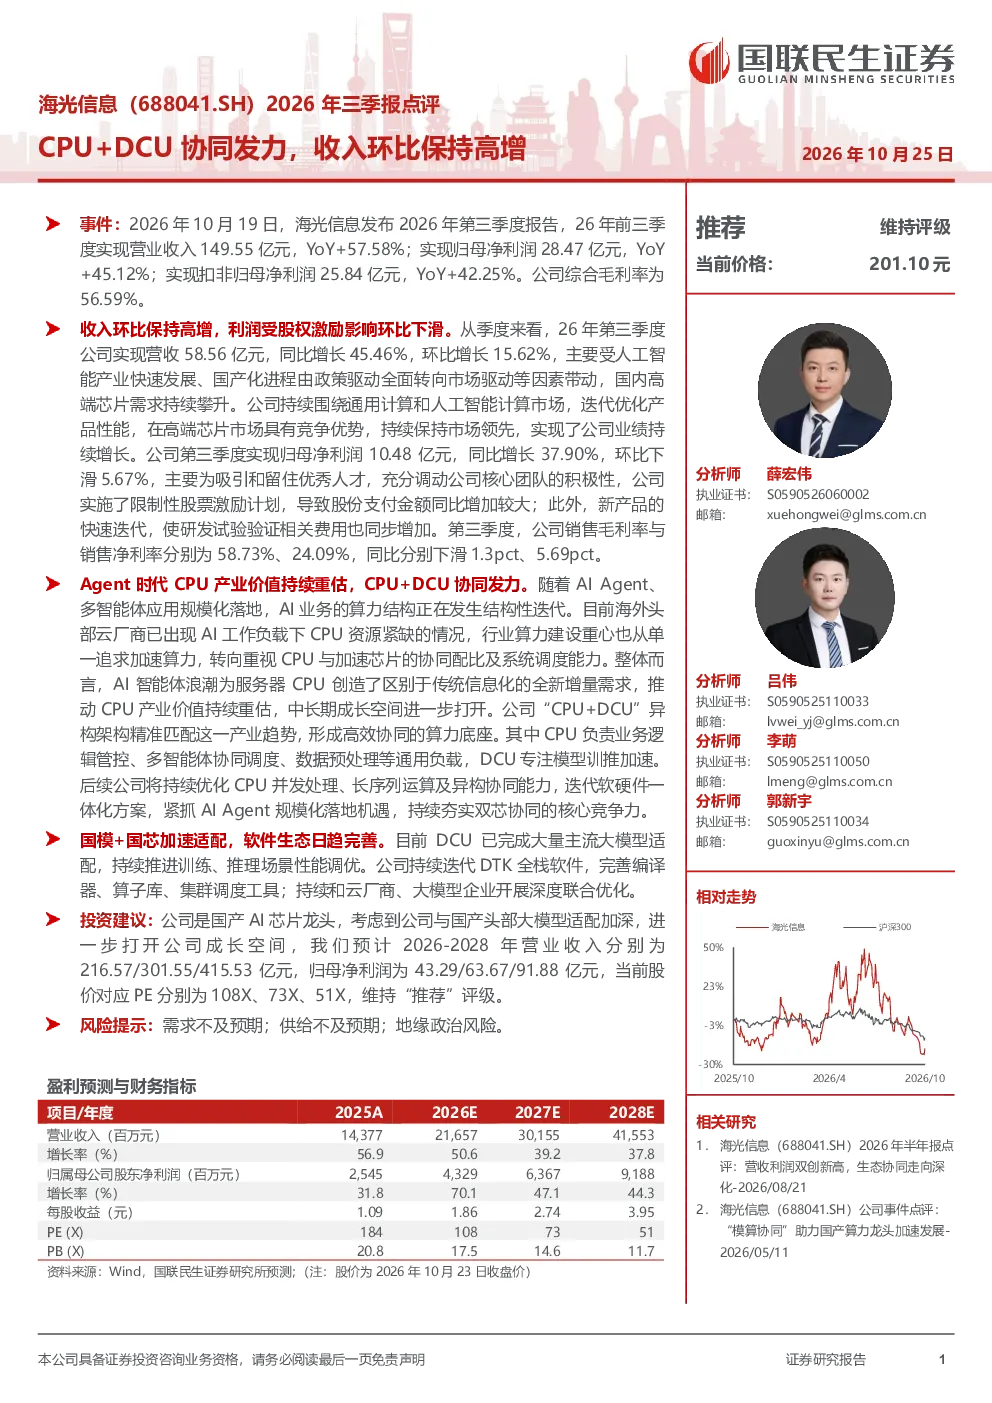
海光信息2026年第三季度报告显示,公司前三季度实现营业收入149.55亿元,同比增长57.58%;归母净利润28.47亿元,同比增长45.12%。第三季度单季营收58.56亿元,同比增长45.46%,环比增长15.62%,主要受人工智能产业快速发展和国产化进程驱动。利润环比下滑5.67%,主要因股权激励计划及研发费用增加。公司CPU+DCU协同架构在AI Agent时代下持续优化,DCU完成主流大模型适配,DTK全栈软件迭代优化。
人工智能行业发展趋势如何?
人工智能产业快速发展,推动国产化进程。海光信息CPU+DCU异构架构匹配行业趋势,紧抓AI Agent规模化落地机遇。DCU完成主流大模型适配,DTK全栈软件持续迭代,与云厂商、大模型企业深度联合优化。国产CPU和DCU在AI领域重要性提升,海光信息作为国产化代表企业,受益于行业需求增长和技术迭代。
海光信息报告重点分析了哪些方向?
报告重点分析CPU+DCU协同发力,AI Agent时代下CPU产业价值重估,公司持续优化双芯协同能力。同时关注国模+国芯加速适配,DCU完成主流大模型适配,DTK全栈软件迭代,与云厂商、大模型企业联合优化。报告强调海光信息在国产化进程中的技术优势和市场机遇。
当前市场对海光信息有何判断?
市场关注海光信息在人工智能和国产化进程中的表现。公司CPU+DCU协同架构获得行业认可,DCU完成主流大模型适配,DTK全栈软件持续迭代。公司营收和利润保持增长,但利润环比下滑主要因股权激励和研发投入增加。整体来看,海光信息在国产化赛道具备技术优势和发展潜力。
海光信息研报有哪些风险提示?
研报提示需求不及预期、供给不及预期、地缘政治风险等。需求方面,AI市场发展存在不确定性,可能影响公司产品销售。供给方面,半导体行业受全球供应链影响较大,可能存在产能瓶颈。地缘政治风险也可能对公司在国际市场拓展造成影响。
你可能感兴趣
海光信息(688041.SH) 公司快报:上半年业绩高增,持续优化CPU+DCU业务布局
国投证券2026-08-17
公司信息更新报告:2024Q3营收同环比双增,多领域布局协同发力
电子设备开源证券2024-11-04
经营业绩保持高增,品类渠道协同发力
轻工制造西南证券2021-10-28
Q2收入延续高增,渠道优化、品类融合协同发力
轻工制造太平洋证券2021-08-31
2025年报点评:三大业务协同发力业绩高增,3+AI战略构筑新蓝图
电子设备华创证券2026-03-31
2023Q2业绩环比改善,多条赛道协同发力前景可期
电子设备开源证券2023-08-31
22Q1业绩实现环比回升,海内外市场协同发力
建筑建材安信证券2022-05-05
公司信息更新报告:2024Q3利润环比回升显著,三大板块协同发力
电子设备开源证券2024-10-30
Q2盈利能力环比改善,多产品线协同发力
长城证券2023-10-10
公司信息更新报告:2024Q2业绩同环比高增,三大板块协同发力
电子设备开源证券2024-08-21