猜你想问
立华股份肉鸡业务表现如何?
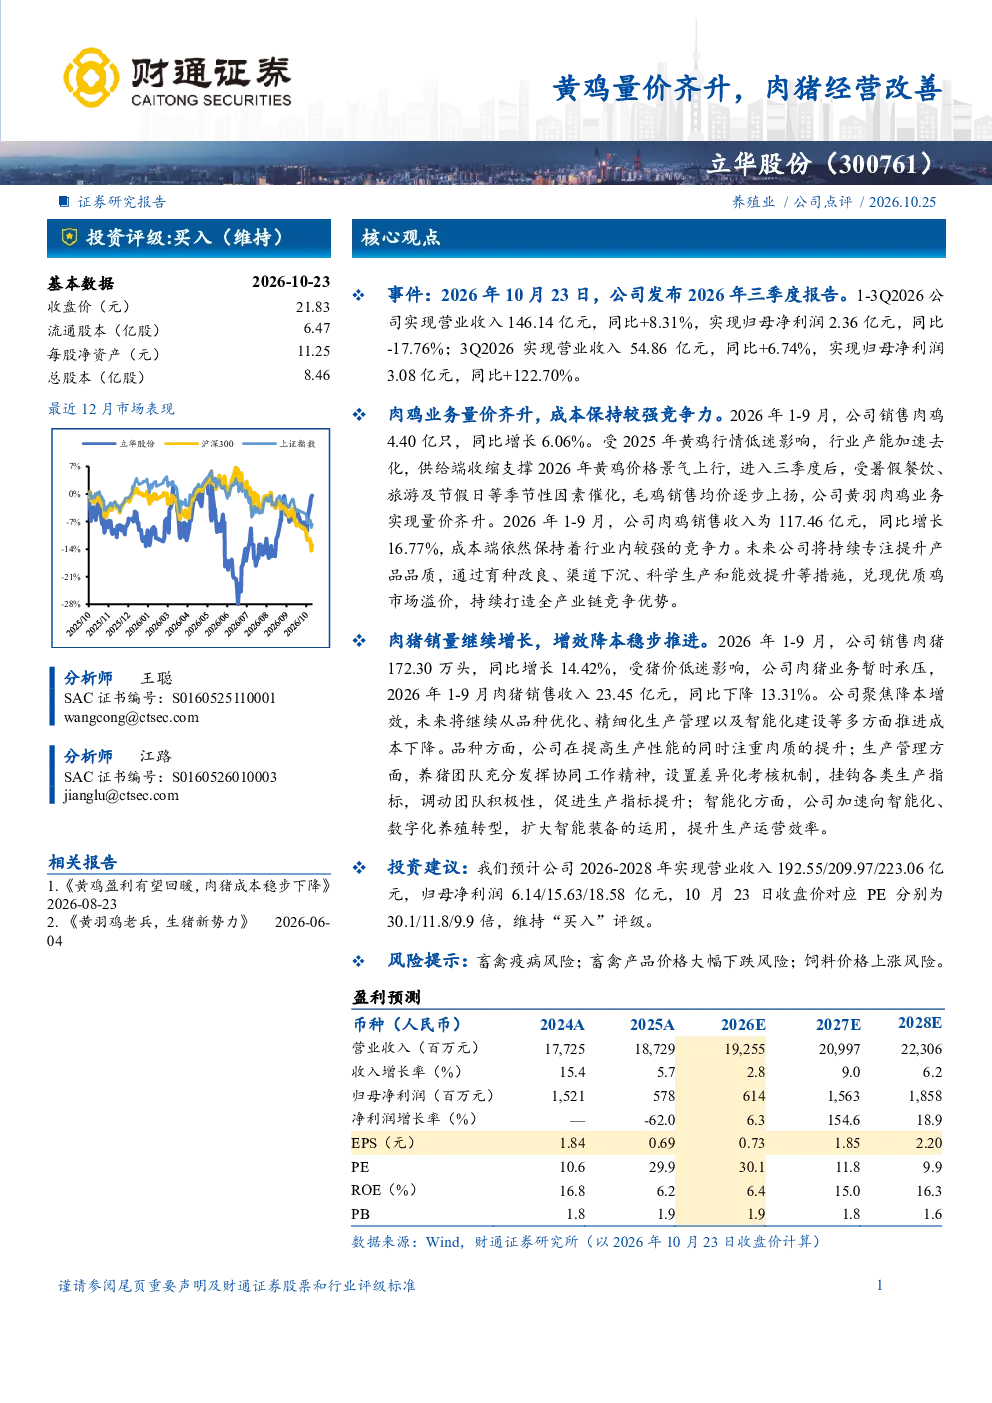
立华股份2026年三季度报告显示,公司肉鸡业务量价齐升,受行业产能去化和季节性因素影响,黄鸡价格景气上行。公司肉鸡销量同比增长6.06%,销售收入同比增长16.77%,成本保持较强竞争力。未来将持续提升产品品质和全产业链竞争力。
肉猪业务当前面临哪些挑战?
肉猪业务受猪价低迷影响暂时承压,销售收入同比下降13.31%。公司聚焦降本增效,未来将从品种优化、精细化管理和智能化建设等方面推进成本下降,稳步推进增效降本。
报告对肉鸡行业发展趋势有何分析?
肉鸡行业受产能去化和季节性因素影响,价格景气上行。未来行业将持续提升产品品质,打造全产业链竞争优势,推进智能化养殖转型,推动行业高质量发展。
当前肉品市场整体状况如何?
当前肉品市场呈现结构性分化,肉鸡市场受益于产能去化和消费需求,价格景气上行;肉猪市场受猪价低迷影响暂时承压。企业需聚焦降本增效,提升产品竞争力。
研报提示哪些投资风险?
研报提示的主要风险包括畜禽疫病风险,可能导致生产受阻;畜禽产品价格大幅下跌风险,影响企业盈利能力;饲料价格上涨风险,增加养殖成本压力。需密切关注这些风险因素。
你可能感兴趣
黄鸡景气向好,2024年肉禽养殖量价齐升
国泰君安证券2023-12-05
黄鸡价格有望复苏,龙头望迎量价齐升
农林牧渔国泰君安证券2021-04-09
2022年中报点评:肉猪养殖量价齐升,业绩迎来拐点
农林牧渔东方财富2022-08-24
生猪稳健扩张,黄鸡量利齐升
农林牧渔中泰证券2019-10-22
中报点评黄鸡业务量价齐升,生猪业务持续降本
太平洋证券2026-08-27
黄鸡业务量价齐升,猪价低迷拖累盈利
农林牧渔国盛证券2022-04-25
主业经营改善显成效,蓝科锂业量价齐升
机械设备华安证券2021-08-15
柴油机量价齐升,经营业绩显著改善
机械设备国金证券2024-04-27
汽车玻璃量价齐升,美国业务和铝饰条业务经营持续改善
兴证国际2025-08-22
阜丰集团(0546.HK):味精行业格局初现,黄原胶持续量价齐升
国元香港2013-05-08