猜你想问
这份报告主要分析了什么内容?
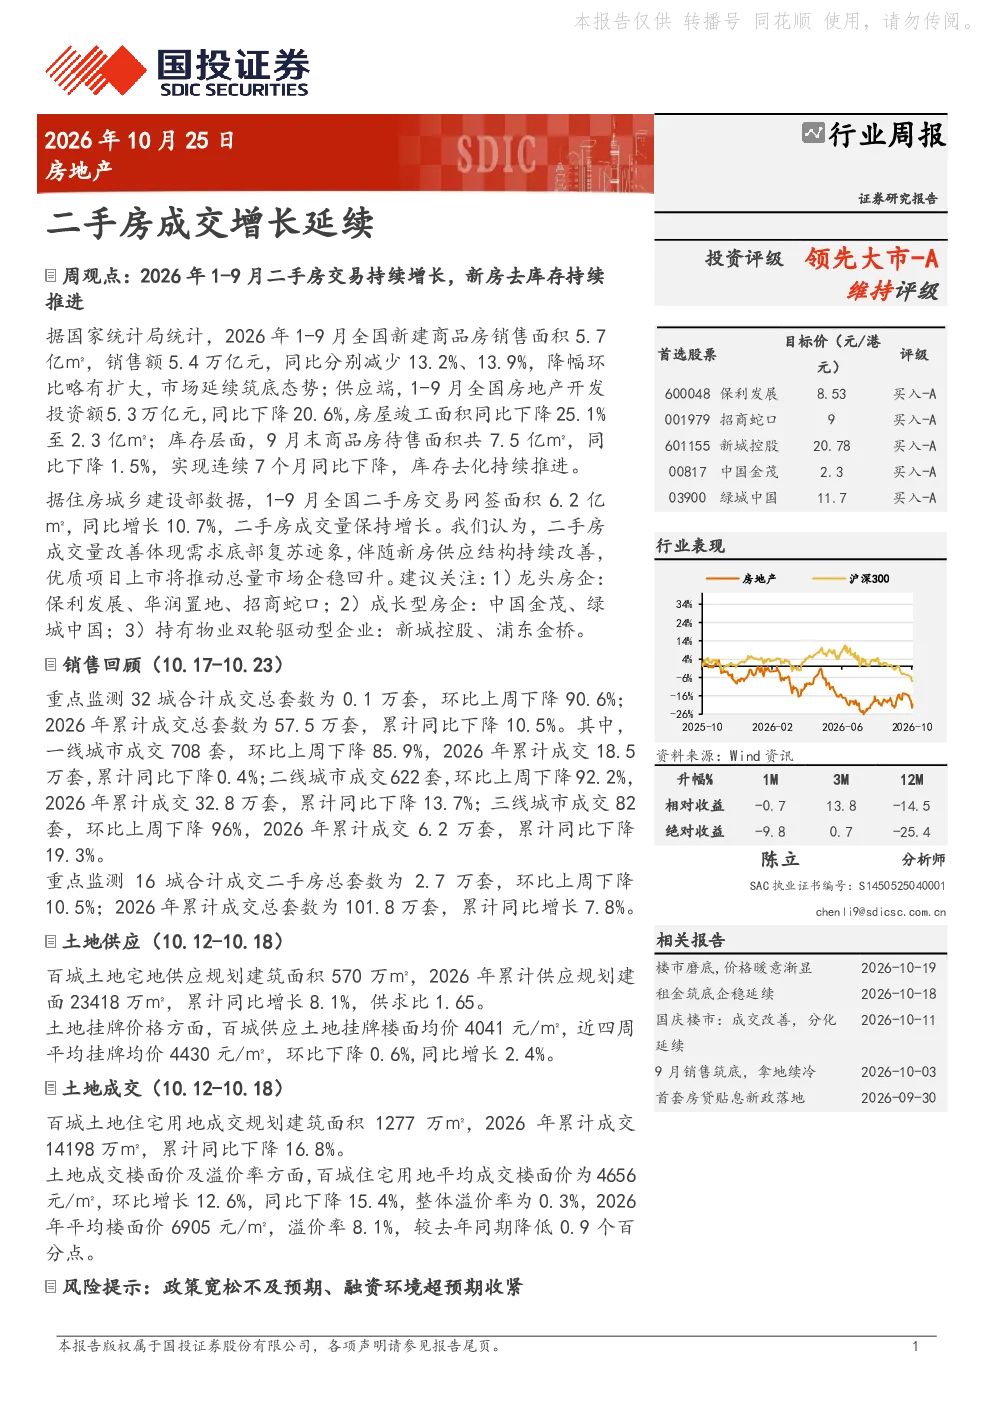
本报告重点分析了2026年1-9月中国房地产市场数据,包括新建商品房销售、房地产开发投资、房屋竣工、库存待售以及二手房交易情况。数据显示全国新建商品房销售面积和销售额同比分别下降13.2%和13.9%,市场延续筑底态势。二手房交易网签面积同比增长10.7%,成交量保持增长,体现需求底部复苏迹象。10月重点监测32城商品住宅成交总套数环比下降90.6%,累计同比下降10.5%;二手房成交总套数累计同比增长7.8%。报告还分析了土地供应和成交情况,以及未来市场发展趋势和投资建议。
当前房地产赛道的发展趋势如何?
当前房地产赛道呈现分化态势。新房市场延续筑底,销售面积和销售额同比分别下降13.2%和13.9%,但二手房成交量保持增长,网签面积同比增长10.7%,显示需求底部复苏迹象。土地供应方面,百城土地宅地供应规划建筑面积累计同比增长8.1%,供求比1.65,但二线城市累计同比下降14.8%,三四线城市累计同比增长27.2%。土地成交方面,百城土地住宅用地成交规划建筑面积累计同比下降16.8%,整体溢价率为0.3%。未来随着优质项目上市,总量市场有望企稳回升。
报告重点分析了哪些方向?
报告重点分析了以下几个方面:1)销售回顾:分析全国及重点城市新建商品房和二手房成交数据,揭示市场筑底和需求复苏迹象;2)土地供应:分析百城土地宅地供应规划建筑面积及各线城市差异,评估市场供需关系;3)土地成交:分析百城土地住宅用地成交规划建筑面积及各线城市表现,评估市场热度;4)研究结论:基于二手房成交量改善和土地市场变化,预测总量市场企稳回升趋势,并给出投资建议。
当前市场现状如何判断?
当前市场现状呈现筑底复苏特征。新房市场延续调整,销售面积和销售额同比分别下降13.2%和13.9%,但二手房成交量保持增长,网签面积同比增长10.7%,显示需求底部复苏迹象。库存层面,9月末商品房待售面积同比下降1.5%,连续7个月下降,去化压力有所缓解。土地市场方面,供应端百城土地宅地供应规划建筑面积累计同比增长8.1%,但成交端累计同比下降16.8%,整体溢价率为0.3%,显示市场信心仍需修复。未来市场走势将取决于政策支持和房企供应策略。
这份研报有哪些风险提示?
本报告提示以下风险:1)政策宽松不及预期:若货币政策和房地产调控政策力度不足或效果不及预期,可能延缓市场复苏进程;2)融资环境超预期收紧:若银行信贷政策收紧或房企融资难度加大,可能影响房企投资和项目开发,进而拖累市场表现。当前市场仍处于恢复阶段,政策面和融资环境的变化将对市场产生重要影响,需密切关注相关动态。