猜你想问
本周汽车行业报告主要讲了什么?
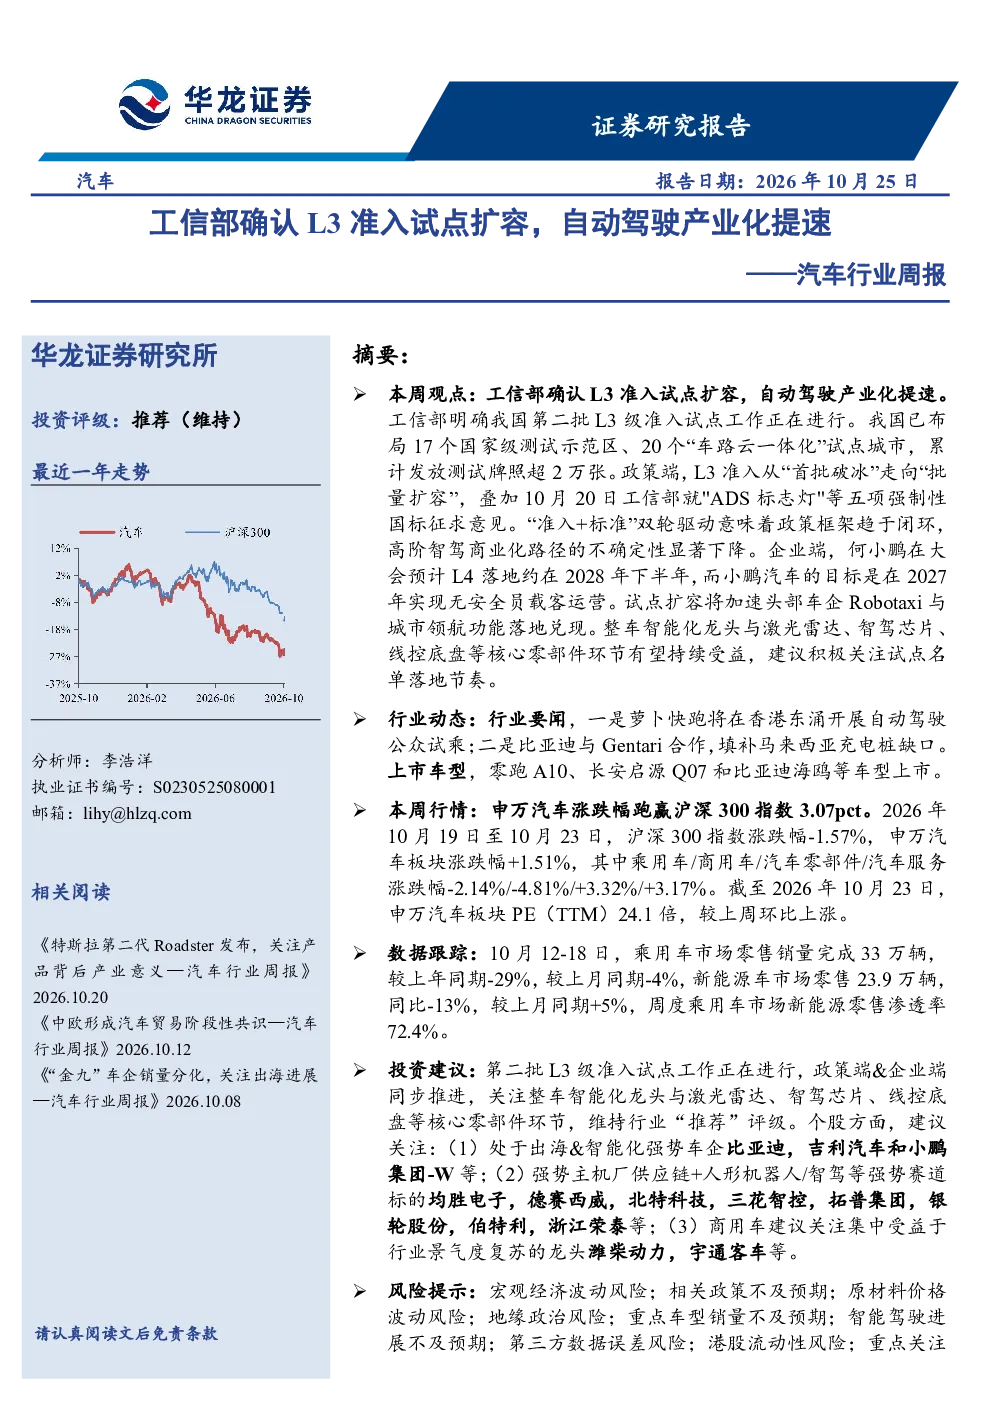
本周报告重点分析了工信部确认L3级自动驾驶准入试点扩容,以及自动驾驶产业化提速的情况。报告指出,我国已布局17个国家级测试示范区、20个“车路云一体化”试点城市,累计发放测试牌照超2万张。政策端,L3准入从“首批破冰”走向“批量扩容”,叠加多项强制性国标征求意见,“准入+标准”双轮驱动意味着政策框架趋于闭环,高阶智驾商业化路径的不确定性显著下降。企业端,头部车企如小鹏汽车预计L4落地约在2028年下半年,并计划在2027年实现无安全员载客运营。试点扩容将加速Robotaxi与城市领航功能落地兑现。整车智能化龙头与激光雷达、智驾芯片、线控底盘等核心零部件环节有望持续受益。
自动驾驶行业发展趋势如何?
自动驾驶行业发展趋势呈现加速态势。随着L3级准入试点的扩容,政策支持力度加大,为高阶智驾商业化扫清障碍。我国已建立完善的测试示范区和试点城市网络,测试牌照发放数量持续增长。企业层面,各大车企积极布局自动驾驶技术研发,预计L4级将在未来几年逐步落地,无安全员载客运营成为重要目标。车路云一体化技术的推广进一步提升了自动驾驶的可行性和安全性。整车智能化与核心零部件如激光雷达、智驾芯片、线控底盘等环节将迎来发展机遇,产业链整体受益于技术迭代和政策推动。
本报告重点关注哪些方向?
本报告重点关注L3级自动驾驶准入试点的扩容及其对行业的影响。报告详细分析了政策端“准入+标准”双轮驱动的闭环框架如何降低高阶智驾商业化路径的不确定性,以及企业端头部车企在L4技术研发和落地方面的进展。此外,报告还关注了试点扩容对头部车企Robotaxi与城市领航功能落地的加速作用,并提示整车智能化龙头与激光雷达、智驾芯片、线控底盘等核心零部件环节的受益机会。报告建议积极关注试点名单落地节奏,把握产业链发展机遇。
当前汽车市场现状如何?
当前汽车市场呈现结构性分化态势。乘用车市场零售和批发销量同比均出现下滑,但新能源车市场零售和批发渗透率持续提升,分别达到72.4%和75.6%,显示出新能源车替代传统燃油车的趋势明显。行业整体仍处于调整期,但新能源领域保持增长动力。申万汽车板块近期表现跑赢沪深300指数,其中汽车零部件板块涨幅领先,反映出市场对智能化、电动化趋势的认可。整车销量方面,乘用车受季节性因素影响有所回落,但新能源车市场保持韧性。
本报告提示哪些风险?
本报告提示的风险主要包括:宏观经济波动可能影响汽车消费需求;相关政策若不及预期,可能延缓自动驾驶商业化进程;原材料价格波动可能增加产业链成本压力;地缘政治风险可能影响供应链稳定性;重点车型销量不及预期可能影响车企经营业绩;智能驾驶技术进展若不及预期,可能影响行业整体发展速度;第三方数据误差风险可能影响市场判断;港股流动性风险可能影响相关公司股价表现。需关注这些风险因素对行业和个股的影响。