猜你想问
消费与房价的关系是怎样的?
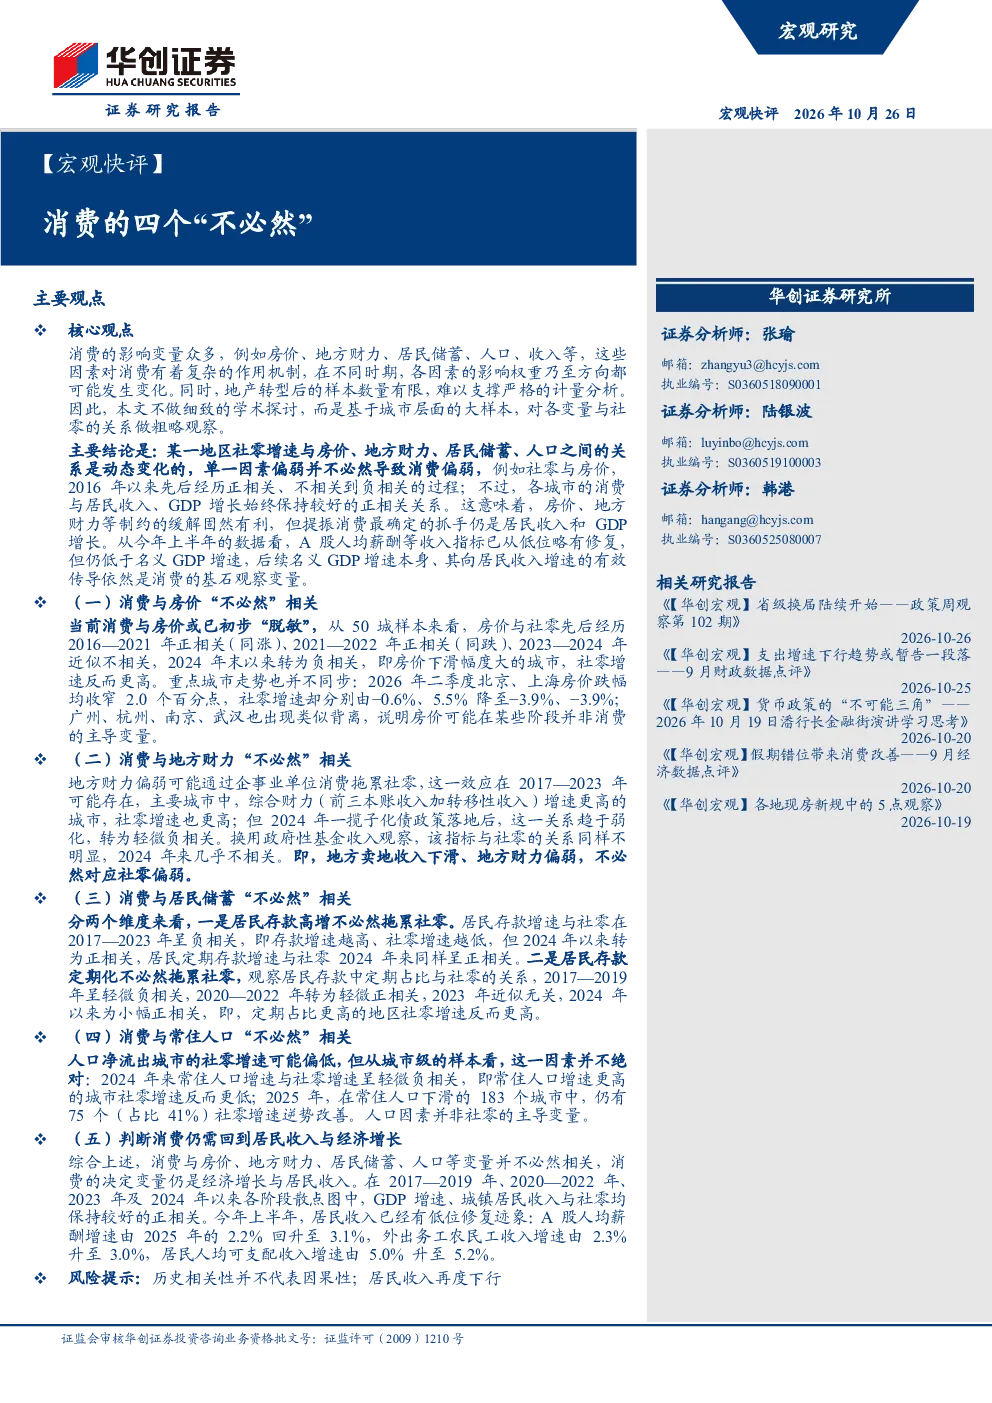
根据研报,2016年以来房价与社零增速经历了多次关系变化,包括正相关、负相关和不相关。重点城市如北京、上海、广州也出现房价跌幅收窄但社零增速下降的情况,表明房价并非消费的主导变量。单一因素偏弱并不必然导致消费偏弱,需综合多因素观察。
地方财力对消费的影响如何?
2017-2023年,地方综合财力增速更高的城市社零增速也更高,但2024年化债政策后二者关系趋于弱化,甚至呈轻微负相关。政府性基金收入与社零的关系同样不明显。这显示地方财力对消费的影响存在阶段性变化,需关注政策调整后的新动态。
居民储蓄如何影响消费?
2017-2023年居民存款增速越高社零增速越低,但2024年以来转为正相关。此外,居民存款中定期占比越高,社零增速反而更高。这表明居民储蓄与消费的关系并非固定,受多种因素影响,如储蓄结构、收入预期等。
常住人口变化对消费有何启示?
2024年来常住人口增速与社零增速呈轻微负相关,即常住人口增速更高的城市社零增速反而更低。但2025年仍有41%的人口净流出城市社零增速逆势改善。这说明常住人口与消费的关系复杂,需结合人口质量、城市吸引力等多维度分析。
提振消费的关键因素是什么?
研报指出消费的决定变量仍是经济增长与居民收入。GDP增速、城镇居民收入与社零始终保持较好的正相关关系。2026年上半年A股人均薪酬、农民工收入、居民可支配收入增速虽有回升,但仍低于名义GDP增速。因此,提振消费最确定的抓手仍是居民收入和GDP增长,需关注名义GDP增速向居民收入的有效传导。
你可能感兴趣
【宏观快评】消费的四个“不必然”
华创证券2026-10-26
2016年中大促区别于往年的四个“不”
金融星图数据2016-07-01
【每周经济观察】2020年第30期:单点不破,多点开斗——回答中美关系的四个问题
华创证券2020-07-26
【宏观快评】9月15日央行降准点评:降准不必然对应银行间流动性宽松
华创证券2023-09-15
宏观点评:反内卷“不必然等于”物价涨
德邦证券2025-07-30
参选四个行业:交运,工业,ESG,中小盘1H22业绩综述:在不确
未知机构2022-09-09
为何近期四个股指都跑不赢大盘?
五矿期货2023-03-09
房地产开发事件点评:回答四个问题,理性看待“不刺激”
房地产国盛证券2019-07-31
宏观经济形势研究:消费物价弱势反弹,预计四个月内将再回落
爱建证券2016-10-17
本周外资机构观点精要大摩在制造业出口强劲而国内消费疲软的不
未知机构2024-06-16