猜你想问
消费与房价的关系是怎样的?
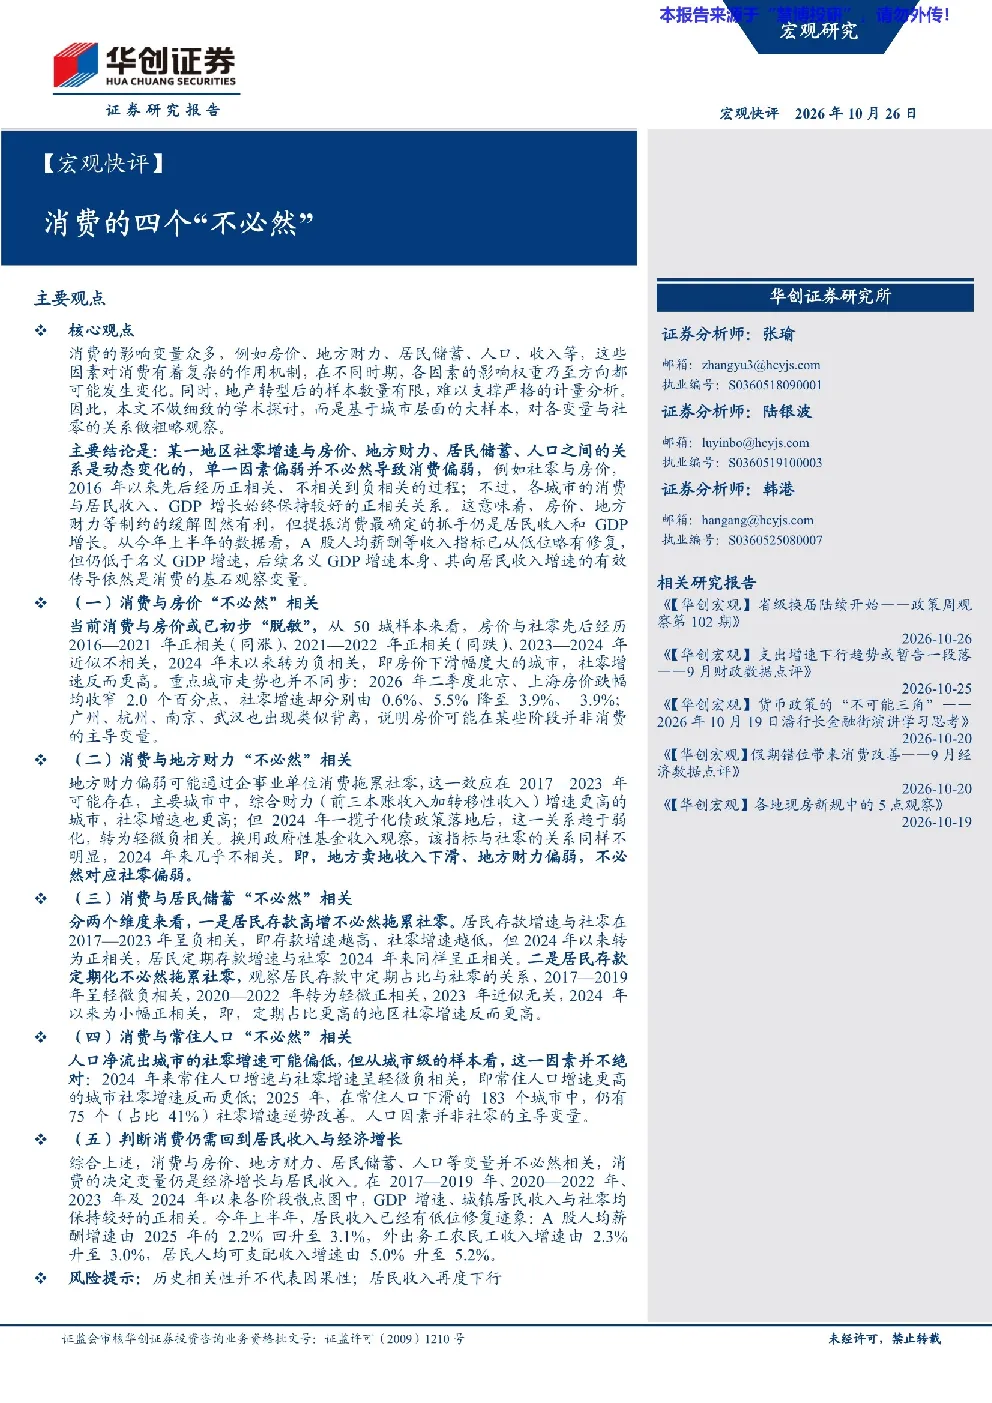
研报指出,2016年以来,社零增速与房价的关系经历了从正相关、不相关到负相关的转变。2024年末以来,房价下滑幅度大的城市,社零增速反而更高。重点城市如北京、上海、广州、杭州等,房价跌幅收窄并未伴随消费改善,说明房价并非消费主导变量。这些发现表明,消费与房价并非必然相关,其影响机制复杂且动态变化。
地方财力对消费有何影响?
研报显示,2017-2023年,地方综合财力增速更高的城市,社零增速也更高。但2024年化债政策落地后,两者呈轻微负相关。政府性基金收入增速与社零的关系同样不明显,2024年来几乎不相关。这表明地方财力对消费的影响并非绝对,政策变化会改变其作用机制,消费受多重因素综合影响。
居民储蓄如何影响消费?
研报分析,2017-2023年,居民存款增速与社零呈负相关,即存款增速越高,社零增速越低。但2024年以来,两者转为正相关。居民存款中定期占比与社零的关系也并非绝对,2024年来呈现小幅正相关。这说明居民储蓄对消费的影响存在阶段性变化,受经济环境和居民预期动态调节。
常住人口变化对消费有何启示?
研报指出,2024年来,常住人口增速与社零增速呈轻微负相关。但2025年,在常住人口下滑的183个城市中,仍有41%的城市社零增速逆势改善。这表明常住人口并非消费增长的唯一决定因素,消费活力更多依赖于本地居民收入和消费意愿,人口结构变化下的消费韧性值得关注。
如何有效提振消费?
研报强调,消费与GDP增速、城镇居民收入始终保持较好的正相关关系。2026年上半年,A股人均薪酬、外出务工农民工收入、居民人均可支配收入增速均有企稳回升迹象。最有效的提振消费路径是提升居民收入和GDP增长,名义GDP增速及其向居民收入的有效传导是消费的基石观察变量。政策应聚焦于此,而非单一依赖房价或地方财力等变量。
你可能感兴趣
消费的四个不必然
华创证券2026-10-26
【宏观快评】9月15日央行降准点评:降准不必然对应银行间流动性宽松
华创证券2023-09-15
宏观快评9月美国CPI数据点评:9月高通胀下的四个价格趋势
华创证券2021-10-15
宏观快评:“稳健中性”货币政策的四个层次
莫尼塔2018-02-28
【宏观快评】:3月出口超预期的四个原因及影响评估
华创证券2023-04-14
宏观快评:美联储货政报告的四个信息点与褐皮书的三个变化
华创证券2022-03-04
【宏观快评】12月财政数据点评:2024年财政数据的四个反常和启示
金融华创证券2025-01-25
【宏观快评】12月财政数据点评:开年财政的四个特征和启示
金融华创证券2025-03-26
宏观快评12月进出口数据点评:2021年强势出口背后的四个细节
华创证券2022-01-14
【宏观快评】从汇率的四个事实理解央行官方表态
金融华创证券2021-05-28