猜你想问
兰生股份研报核心内容是什么?
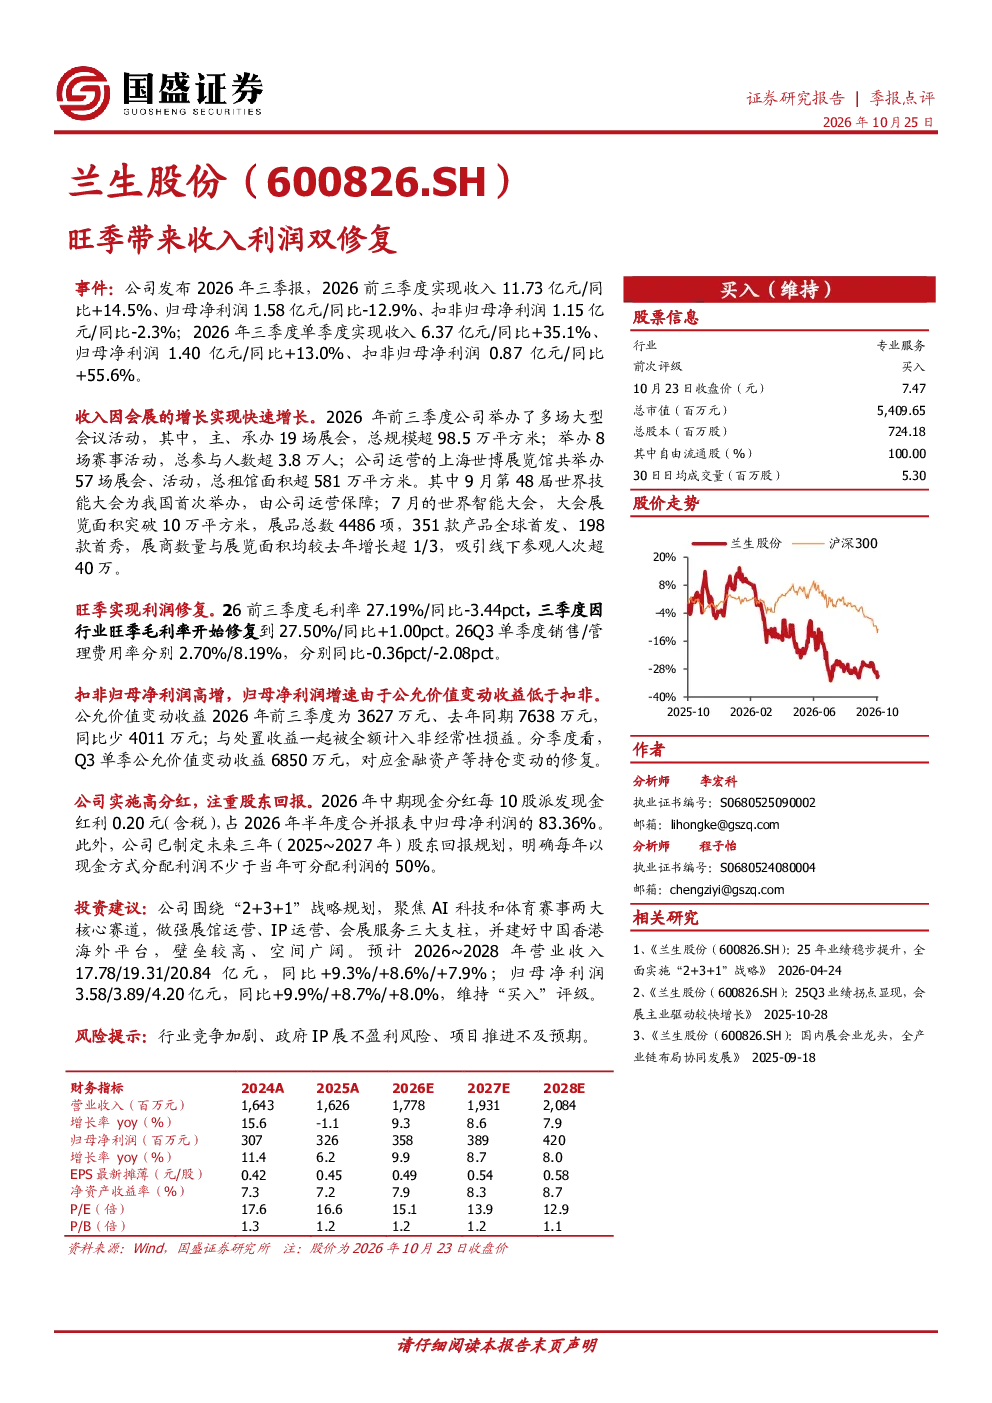
兰生股份2026年前三季度实现收入11.73亿元(同比+14.5%),归母净利润1.58亿元(同比-12.9%),扣非归母净利润1.15亿元(同比-2.3%);单季度收入6.37亿元(同比+35.1%),归母净利润1.40亿元(同比+13.0%),扣非归母净利润0.87亿元(同比+55.6%)。收入增长主要得益于会展业务的快速增长,前三季度举办19场展会、8场赛事活动,运营上海世博展览馆举办57场展会。旺季带动利润修复,三季度毛利率提升至27.50%,销售/管理费用率分别下降。扣非归母净利润高增主要因公允价值变动收益修复。公司实施高分红政策,中期现金分红占净利润83.36%,并制定未来三年股东回报规划。预计2026-2028年营收分别为17.78/19.31/20.84亿元(同比+9.3%/+8.6%/+7.9%),归母净利润分别为3.58/3.89/4.20亿元(同比+9.9%/+8.7%/+8.0%),维持“买入”评级。
会展行业发展趋势如何?
会展行业受益于经济复苏和消费升级,预计未来几年将保持稳定增长。兰生股份作为行业龙头,凭借上海世博展览馆等优质资产,有望持续受益于行业景气度提升。公司积极拓展会展业务,前三季度举办19场展会、8场赛事活动,运营上海世博展览馆举办57场展会,展现出强劲的业务拓展能力。此外,公司高分红政策和股东回报规划,也显示出其对未来发展的信心。但需关注行业竞争加剧,以及政府IP展不盈利的风险。
研报重点分析了兰生股份的哪些方面?
研报重点分析了兰生股份的财务表现、业务增长、盈利能力、现金流和股东回报政策。财务数据显示,公司2026年前三季度收入和扣非归母净利润均实现同比增长,单季度收入和归母净利润也表现强劲。业务增长方面,会展业务是主要驱动力,公司前三季度举办19场展会、8场赛事活动,运营上海世博展览馆举办57场展会。盈利能力方面,三季度毛利率提升至27.50%,销售/管理费用率分别下降。公司还实施高分红政策,中期现金分红占净利润83.36%,并制定未来三年股东回报规划。
当前市场对兰生股份的判断是什么?
当前市场对兰生股份的判断较为积极。公司2026年前三季度收入和扣非归母净利润均实现同比增长,展现出良好的成长性。单季度收入和归母净利润也表现强劲,显示出旺季效应明显。公司高分红政策和股东回报规划,也提升了市场对其未来发展的信心。但需关注行业竞争加剧、政府IP展不盈利、项目推进不及预期的风险。
研报提示了哪些风险?
研报提示了以下风险:行业竞争加剧,会展行业竞争激烈,新进入者不断涌现,可能对公司市场份额造成压力;政府IP展不盈利,部分政府IP展可能无法实现盈利,影响公司整体业绩;项目推进不及预期,公司部分新项目推进可能不及预期,影响未来业绩表现。此外,公允价值变动收益的波动也可能对公司盈利能力产生影响。