猜你想问
新澳股份第三季度收入增长18%的具体业务表现如何?
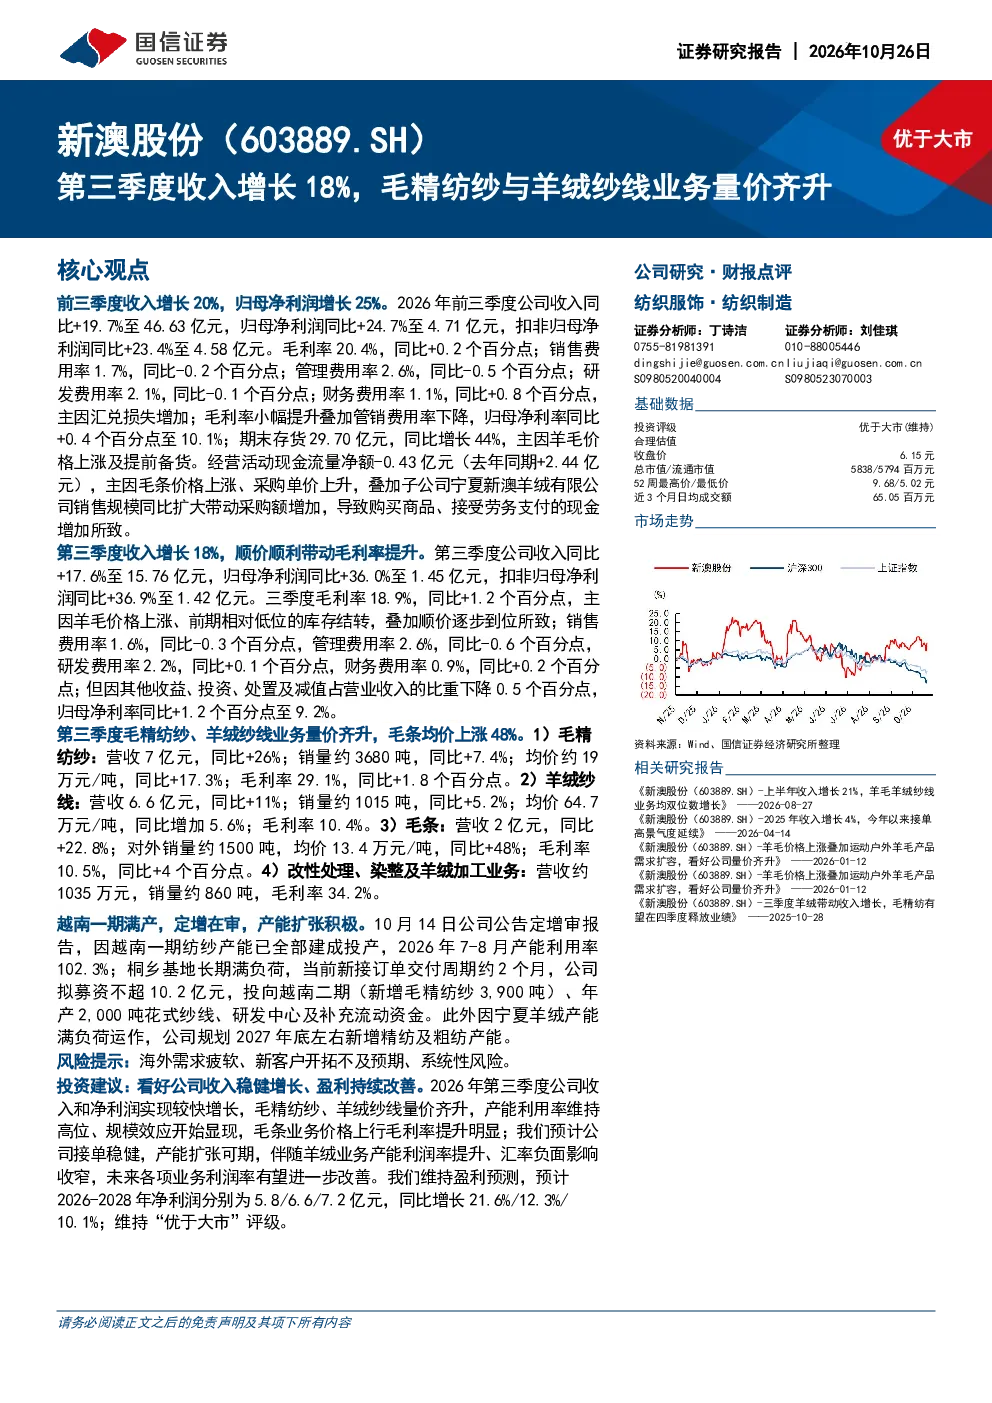
新澳股份第三季度收入增长18%,主要得益于毛精纺纱与羊绒纱线业务的量价齐升。毛精纺纱营收7亿元,同比+26%,销量约3680吨,同比+7.4%,均价约19万元/吨,同比+17.3%,毛利率29.1%,同比+1.8个百分点。羊绒纱线营收6.6亿元,同比+11%,销量约1015吨,同比+5.2%,均价64.7万元/吨,同比增加5.6%,毛利率10.4%。毛条业务表现同样亮眼,营收2亿元,同比+22.8%,对外销量约1500吨,均价13.4万元/吨,同比+48%,毛利率10.5%,同比+4个百分点。这些数据表明公司核心业务增长稳健,产品均价提升明显,盈利能力有所增强。
新澳股份第三季度毛利率提升的原因是什么?
新澳股份第三季度毛利率提升主要受多方面因素驱动。首先,羊毛价格上涨直接提升了毛条和毛精纺纱的成本,但由于顺价顺利,产品售价同样上涨,从而带动毛利率提升。其次,公司前期相对低位的库存结转也对毛利率产生了正面影响。此外,毛精纺纱业务的快速发展也贡献了较高的毛利率水平。具体来看,毛精纺纱毛利率达到29.1%,同比+1.8个百分点;毛条毛利率提升至10.5%,同比+4个百分点。这些因素共同作用,使得公司整体毛利率同比提升1.2个百分点至18.9%。
新澳股份未来的产能扩张计划有哪些?
新澳股份正积极推进产能扩张计划。目前越南一期纺纱产能已全部建成投产,2026年7-8月产能利用率预计达到102.3%。为满足市场需求,公司拟通过定增募资不超10.2亿元,投向越南二期项目,新增毛精纺纱3,900吨、年产2,000吨花式纱线、研发中心及补充流动资金。同时,由于宁夏羊绒产能已满负荷运作,公司计划在2027年底左右新增精纺及粗纺产能。这些扩张计划旨在提升公司整体产能利用率,进一步发挥规模效应,巩固市场地位。
新澳股份第三季度经营活动现金流量净额为负的原因是什么?
新澳股份第三季度经营活动现金流量净额为-0.43亿元,主要受两方面因素影响。一方面,毛条价格上涨带动采购单价上升,同时公司为提前备货增加了库存,导致购买商品、接受劳务支付的现金增加。另一方面,子公司宁夏新澳羊绒有限公司销售规模同比扩大,也进一步推高了采购额。虽然公司收入和净利润实现增长,但经营活动现金流受成本上升和库存增加的影响,出现负值。公司已注意到这一问题,未来将关注成本控制和库存管理,优化现金流状况。
新澳股份面临的主要风险有哪些?
新澳股份面临的主要风险包括海外需求疲软、新客户开拓不及预期以及系统性风险。海外需求疲软可能影响公司出口业务表现,而新客户开拓若不及预期,则可能限制公司收入增长空间。此外,系统性风险如宏观经济波动、政策变化等也可能对公司经营产生不利影响。为应对这些风险,公司需密切关注市场动态,加强客户拓展和风险管理,确保业务稳健发展。