猜你想问
这份研报的核心内容是什么?
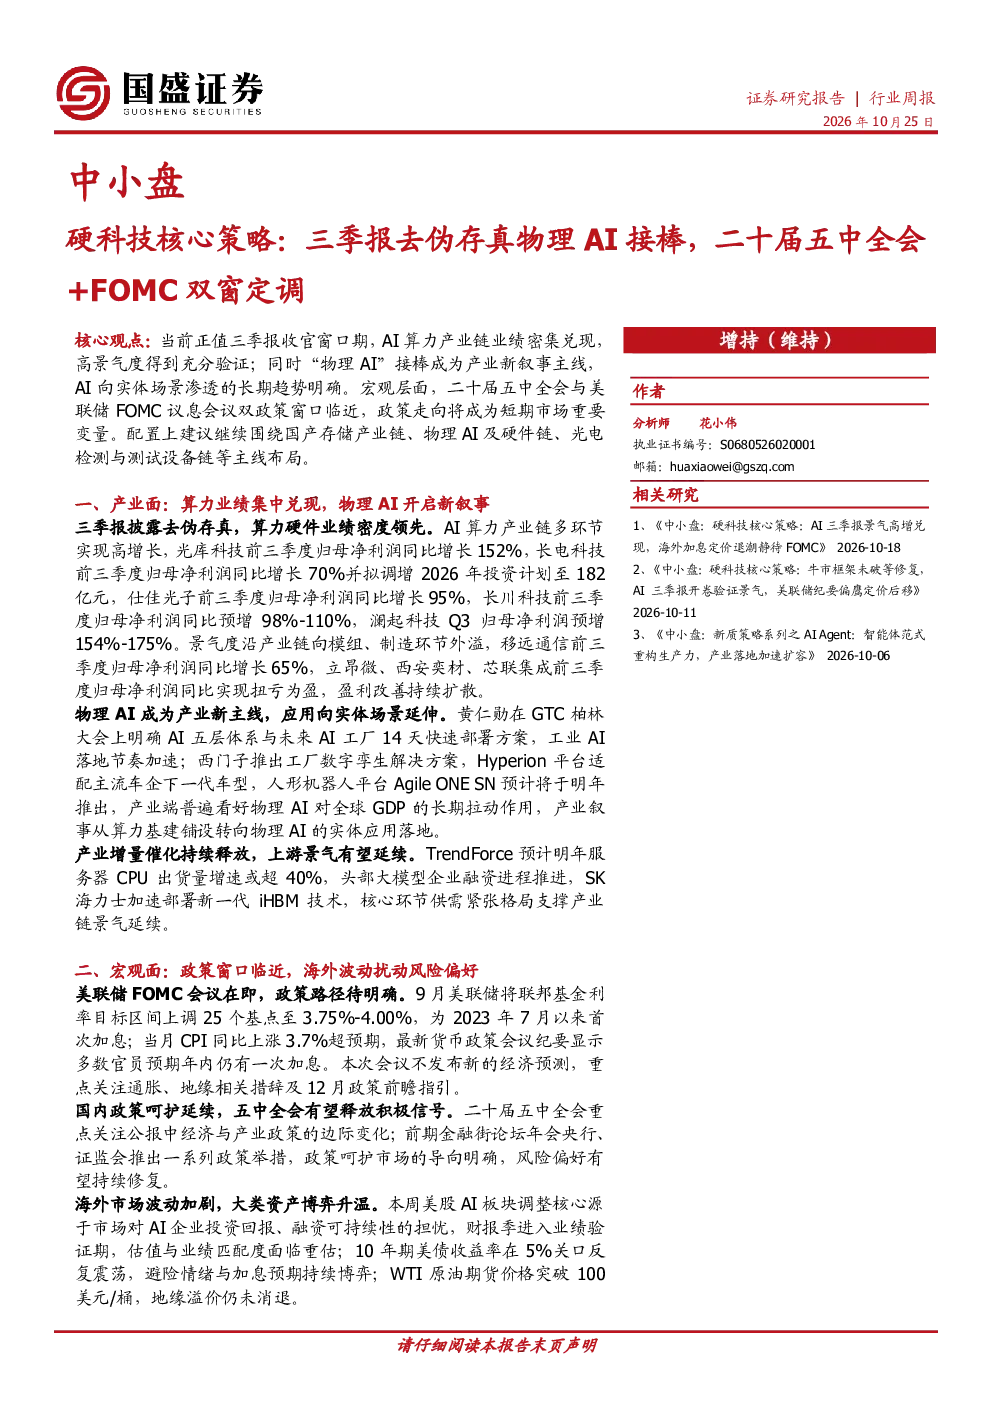
这份研报的核心内容是分析当前AI算力产业链在三季报期间业绩密集兑现的情况,强调高景气度得到验证,同时指出“物理AI”成为产业新叙事主线,AI向实体场景渗透的长期趋势明确。报告还关注了二十届五中全会与美联储FOMC议息会议双政策窗口对市场的影响,建议围绕国产存储产业链、物理AI及硬件链、光电检测与测试设备链等主线布局。
报告中提到的物理AI赛道发展趋势如何?
报告中指出,物理AI已成为产业新主线,随着黄仁勋在GTC柏林大会上明确AI五层体系与未来AI工厂方案,工业AI落地节奏加速。西门子等企业推出工厂数字孪生解决方案,人形机器人平台也在加速推出。产业端普遍看好物理AI对全球GDP的长期拉动作用,产业叙事正从算力基建转向实体应用落地,显示出AI技术向实际场景渗透的明确趋势。
研报重点分析了哪些方向?
研报重点分析了AI算力产业链的业绩兑现情况,特别是国产存储产业链、物理AI及硬件链、光电检测与测试设备链的发展。报告详细列举了光库科技、长电科技等企业的业绩增长数据,并强调了物理AI在工业AI、数字孪生、人形机器人等领域的应用前景。同时,报告也分析了宏观政策环境,如二十届五中全会和美联储FOMC会议对市场的影响,为投资者提供了全面的产业分析视角。
当前AI市场现状如何判断?
当前AI市场现状表现为AI算力产业链业绩密集兑现,高景气度得到充分验证,例如光库科技、长电科技等多家企业业绩大幅增长。同时,物理AI成为产业新叙事主线,AI向实体场景渗透的趋势日益明显。宏观层面,二十届五中全会与美联储FOMC会议的召开为市场带来政策变量,投资者需关注政策走向对市场的影响。整体来看,AI产业链景气度持续提升,但市场仍需关注技术落地与业绩兑现的节奏。
研报中提示了哪些风险?
研报提示了几个主要风险:美联储货币政策收紧超预期可能影响市场流动性;行业景气度可能不及预期,影响企业业绩增长;技术落地与业绩兑现可能存在不确定性,部分AI应用场景的推广速度可能放缓;地缘政治与供应链扰动也可能对产业链造成影响。这些风险因素需要投资者密切关注,以便及时调整投资策略。