猜你想问
AI产业链三季报披露情况如何?
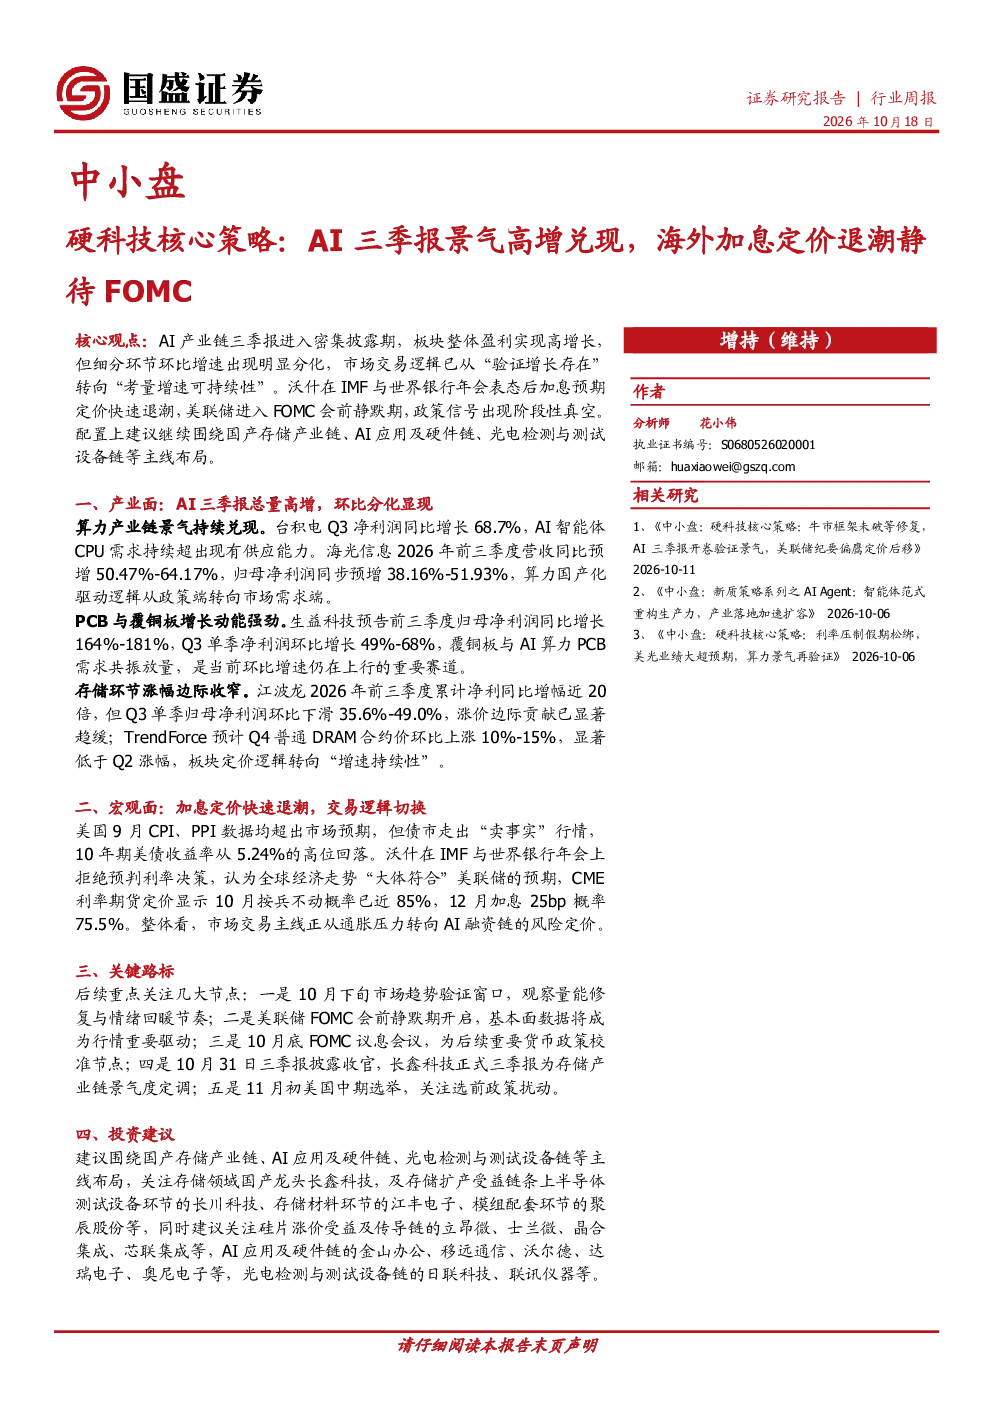
AI产业链三季报进入密集披露期,整体盈利实现高增长,但细分环节环比增速出现明显分化。市场交易逻辑已从验证增长存在转向考量增速可持续性。国产存储产业链、AI应用及硬件链、光电检测与测试设备链等主线值得关注。
硬科技领域哪些赛道值得关注?
硬科技领域建议围绕国产存储产业链、AI应用及硬件链、光电检测与测试设备链等主线布局。其中,国产存储龙头长鑫科技、存储扩产受益链条如长川科技、江丰电子、聚辰股份、硅片涨价受益及传导链如立昂微、士兰微、晶合集成、芯联集成、AI应用及硬件链如金山办公、移远通信、沃尔德、达瑞电子、奥尼电子、光电检测与测试设备链如日联科技、联讯仪器等值得关注。
报告重点分析了哪些行业方向?
报告重点分析了算力产业链、PCB与覆铜板、存储环节等方向。算力产业链景气持续兑现,台积电Q3净利润同比增长68.7%,海光信息前三季度营收同比预增50.47%-64.17%。PCB与覆铜板增长动能强劲,生益科技前三季度归母净利润同比增长164%-181%。存储环节涨幅边际收窄,江波龙前三季度累计净利同比增幅近20倍,但Q3单季归母净利润环比下滑35.6%-49.0%。
当前市场处于什么状态?
当前市场交易主线正从通胀压力转向AI融资链的风险定价。美联储进入FOMC会前静默期,政策信号出现阶段性真空。美国9月CPI、PPI数据均超出市场预期,但10年期美债收益率从5.24%的高位回落。市场关注10月下旬市场趋势验证窗口、美联储FOMC会前静默期、10月底FOMC议息会议、10月31日三季报披露收官以及11月初美国中期选举等关键事件。
研报提示哪些风险?
研报提示的风险包括美联储货币政策收紧超预期、行业景气度不及预期、技术落地与业绩兑现不及预期、地缘政治与供应链扰动等。需关注政策变化、市场需求波动、技术迭代进展以及国际环境等因素对相关产业的影响。
你可能感兴趣
国盛中小盘 硬科技核心策略AI三季报景气高增兑现海外加息定价退潮静待FOMC
未知机构2026-10-18
硬科技核心策略:AI三季报景气高增兑现,海外加息定价退潮静待FOMC
信息技术国盛证券2026-10-18
中小盘:硬科技核心策略:牛市框架未破等修复,AI三季报开卷验证景气,美联储纪要偏鹰定价后移
国盛证券2026-10-11
国盛中小盘 硬科技核心策略牛市框架未破等修复AI三季报开卷验证景气美联储纪要偏鹰定价后移
未知机构2026-10-11
中小盘行业周报:硬科技核心策略:光博会收官验证产业逻辑,CPI落定加息押注飙升,退守蓄势待FOMC终裁
国盛证券2026-09-13
中小盘行业周报:硬科技核心策略:海内外财报共振确认景气上行,加息松动把握成长布局机遇
国盛证券2026-08-11
中小盘硬科技核心策略:牛市框架未破等修复,AI三季报开卷验证景气,美联储纪要偏鹰
电子设备国盛证券2026-10-11
中小盘:硬科技核心策略:AI中报收官全线验真,沃什放鹰加息预期重燃
国盛证券2026-09-01
中小盘硬科技核心策略:加息落地利空出尽,“量额度”三重确认右侧首日,AI内外共振SOX向上
信息技术国盛证券2026-09-20
国盛中小盘 硬科技核心策略加息落地利空出尽量额度三重确认右侧首日AI内外共振SOX向上
未知机构2026-09-21