猜你想问
SLM公司9月ABS数据主要反映了哪些情况?
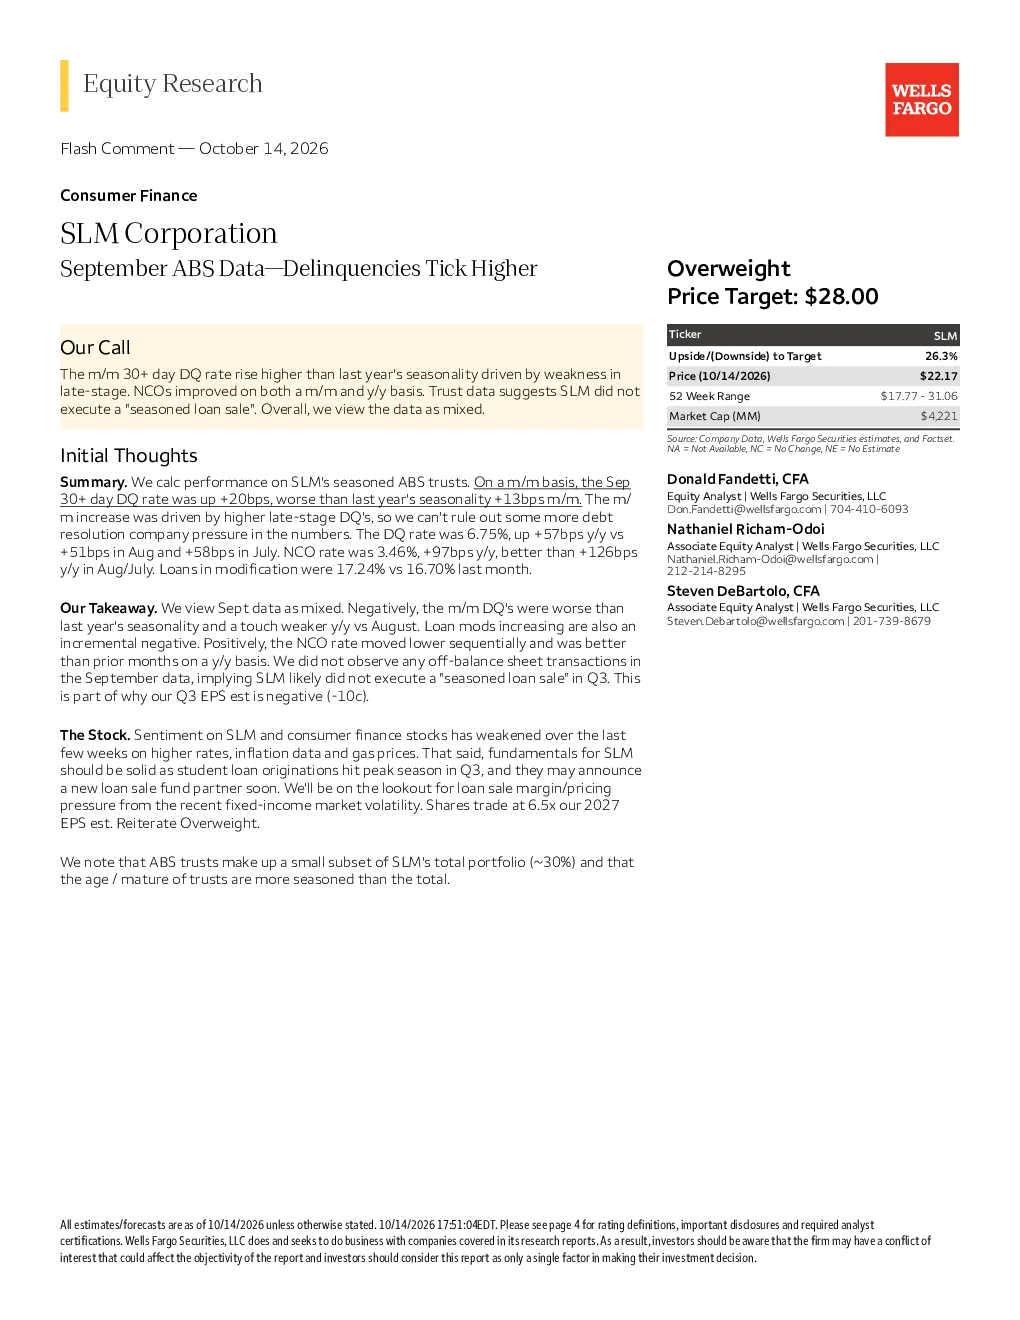
SLM公司9月ABS数据显示逾期率上升,喜忧参半。负面方面,30天DQ率环比和同比均高于去年,后期违约率上升,贷款修改增加。正面方面,NCO率环比下降,同比优于此前月份,且未观察到表外交易,可能未执行“季节性贷款出售”。总体而言,数据表现一般,但SLM基本面稳固,可能很快宣布新的贷款出售基金合作伙伴。
当前贷款市场的发展趋势如何?
当前贷款市场发展趋势显示逾期率有所上升,但NCO率环比下降,同比优于此前月份,表明市场存在分化。未观察到表外交易可能意味着部分机构未执行“季节性贷款出售”,反映出市场对风险控制的谨慎态度。总体来看,市场表现一般,但SLM等机构基本面稳固,显示出一定的韧性。
报告中提到的NCO率和DQ率有何重要分析意义?
NCO率和DQ率是衡量贷款质量的关键指标。报告中NCO率环比下降,同比优于此前月份,表明贷款违约风险有所缓解。而30天DQ率环比和同比均高于去年,后期违约率上升,贷款修改增加,则反映出部分贷款压力加大。这些数据综合来看,提示市场需关注贷款质量的变化,但SLM基本面稳固,显示出一定的抗风险能力。
基于当前市场状况,如何判断SLM的表现?
基于当前市场状况,SLM的表现喜忧参半。一方面,逾期率和违约率上升,贷款修改增加,显示出一定的压力;另一方面,NCO率环比下降,同比优于此前月份,且未观察到表外交易,表明SLM在风险控制方面仍保持一定水平。总体来看,SLM基本面稳固,但市场环境变化需持续关注。
研报中提示的主要风险有哪些?
研报中提示的主要风险包括经济恶化可能导致的违约率上升、市场竞争加剧对利润的影响、立法/监管政策变化带来的不确定性、信用风险增加以及高度依赖资本市场贷款销售可能带来的流动性风险。这些风险需引起投资者关注,但SLM基本面稳固,显示出一定的抗风险能力。
你可能感兴趣
OneMain Holdings, Inc. - ABS数据:9月低端拖欠率保持稳定
富国证券2026-10-14
SLM Corporation 2026年第三季度财报电话会议
未知机构2026-10-23
SLM Corporation 2026年第二季度财报电话会议
未知机构2026-07-24
2023年9月债市托管数据点评:债市杠杆率上升
开源证券2023-10-25
华创债券信用观察月报:9月新增1家违约主体,违约率略有上升
华创证券2019-10-08
基金配置策略报告(2026年9月期):宏观波动率上升,重视结构性分化
华宝证券2026-09-08
商品期权:氧化铝期权隐含波动率近期不断上升,目前处于自今年9月2日上市以来最高水平。
南华期货2024-10-14
9月基础货币余额同比上升,银行超储率持平
安信证券2016-11-08
美国运通信贷-拖欠率持平而净冲销率改善;贷款增长稳定
Jefferies2025-05-15
金融服务:季节性可能会导致更高的拖欠率而不是冲销
金融美银美林2010-08-18