猜你想问
OneMain Holdings, Inc. ABS信托9月低端违约率有何变化?
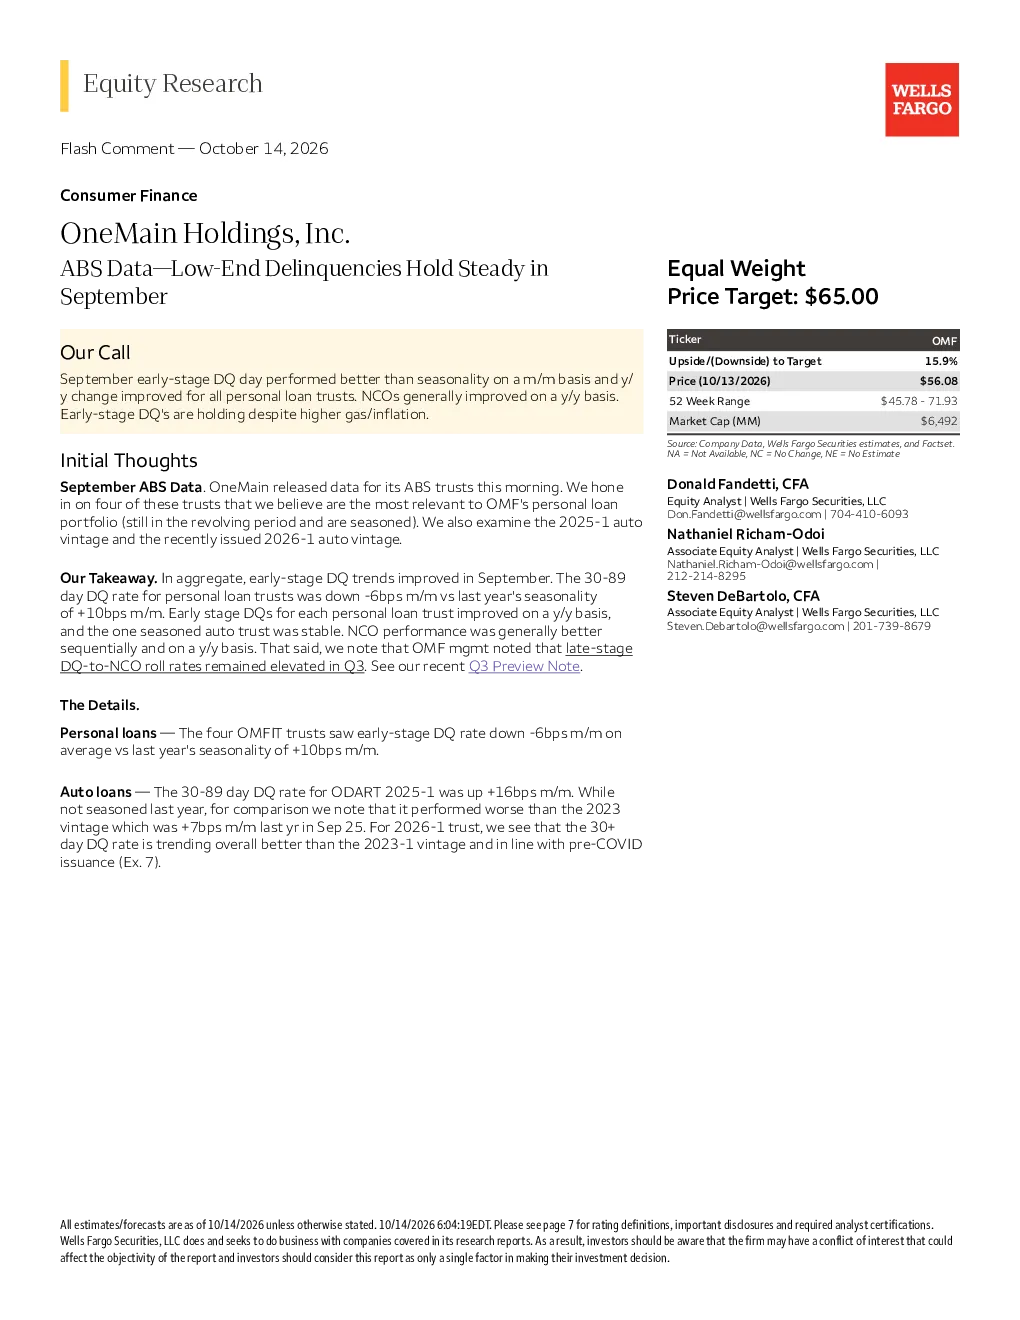
OneMain Holdings, Inc. (OMF) 的研报显示,其 ABS 信托在 2026 年 9 月的低端违约率保持稳定。报告重点关注了四个与 OMF 个人贷款组合最相关的信托,并分析了 2025-1 汽车系列和最近发行的 2026-1 汽车系列。个人贷款信托的 30-89 天违约率环比下降 6 个基点,低于去年同期的 +10 个基点季节性水平。每个个人贷款信托的早期阶段违约率同比均有所改善,而一辆已成熟的汽车信托保持稳定。这些数据表明,尽管外部经济环境存在不确定性,但 OMF 的信贷质量表现稳健,早期违约风险得到有效控制。
个人贷款信托的违约率趋势如何?
个人贷款信托的违约率呈现积极趋势。报告指出,9 月份早期阶段违约率趋势有所改善,30-89 天违约率环比下降 6 个基点,低于去年同期的 +10 个基点季节性水平。这反映了 OMF 在风险管理方面的成效,以及借款人还款能力的稳定。同比来看,每个个人贷款信托的早期阶段违约率均有所改善,显示出公司信贷组合质量的持续提升。这些数据为投资者提供了关于 OMF 信贷资产健康状况的可靠信息。
报告对汽车系列信托有何分析?
报告对汽车系列信托进行了详细分析,重点关注了 ODART 2025-1 和 2026-1 两个系列。ODART 2025-1 的 30-89 天违约率环比上升 16 个基点,但表现仍不如 2023 年同期。2026-1 信托的 30 天以上违约率整体优于 2023-1 信托,并与疫情前发行持平。这些对比数据揭示了汽车系列信托在不同时间段的违约率变化,为投资者提供了评估 OMF 信贷资产风险的重要参考。
当前市场对OneMain Holdings, Inc.的估值如何?
OneMain Holdings, Inc. (OMF) 的股价目前交易于 2027 年每股收益估计的 6.5 倍。分析师认为该估值较为合理,反映了市场对公司在当前经济环境下的表现和未来增长潜力的综合评估。尽管油价和通胀上升,但公司早期阶段违约率保持稳定,显示出较强的风险抵御能力。此外,报告维持 Equal Weight 评级,目标价 65 美元,表明市场对 OMF 的长期发展持谨慎乐观态度。
该研报提示哪些风险因素?
该研报提示了几个关键风险因素。首先,经济恶化可能导致非优质信贷风险增加,影响 OMF 的违约率表现。其次,信用风险和对资本市场融资的依赖也是潜在风险点,可能影响公司的资金链和业务扩张能力。此外,法律和监管风险也不容忽视,政策变化可能对 ABS 信托业务产生不利影响。投资者在评估 OMF 的投资价值时,需充分考虑这些风险因素,并结合公司自身的风险管理能力进行综合判断。