猜你想问
这份研报的核心内容是什么?
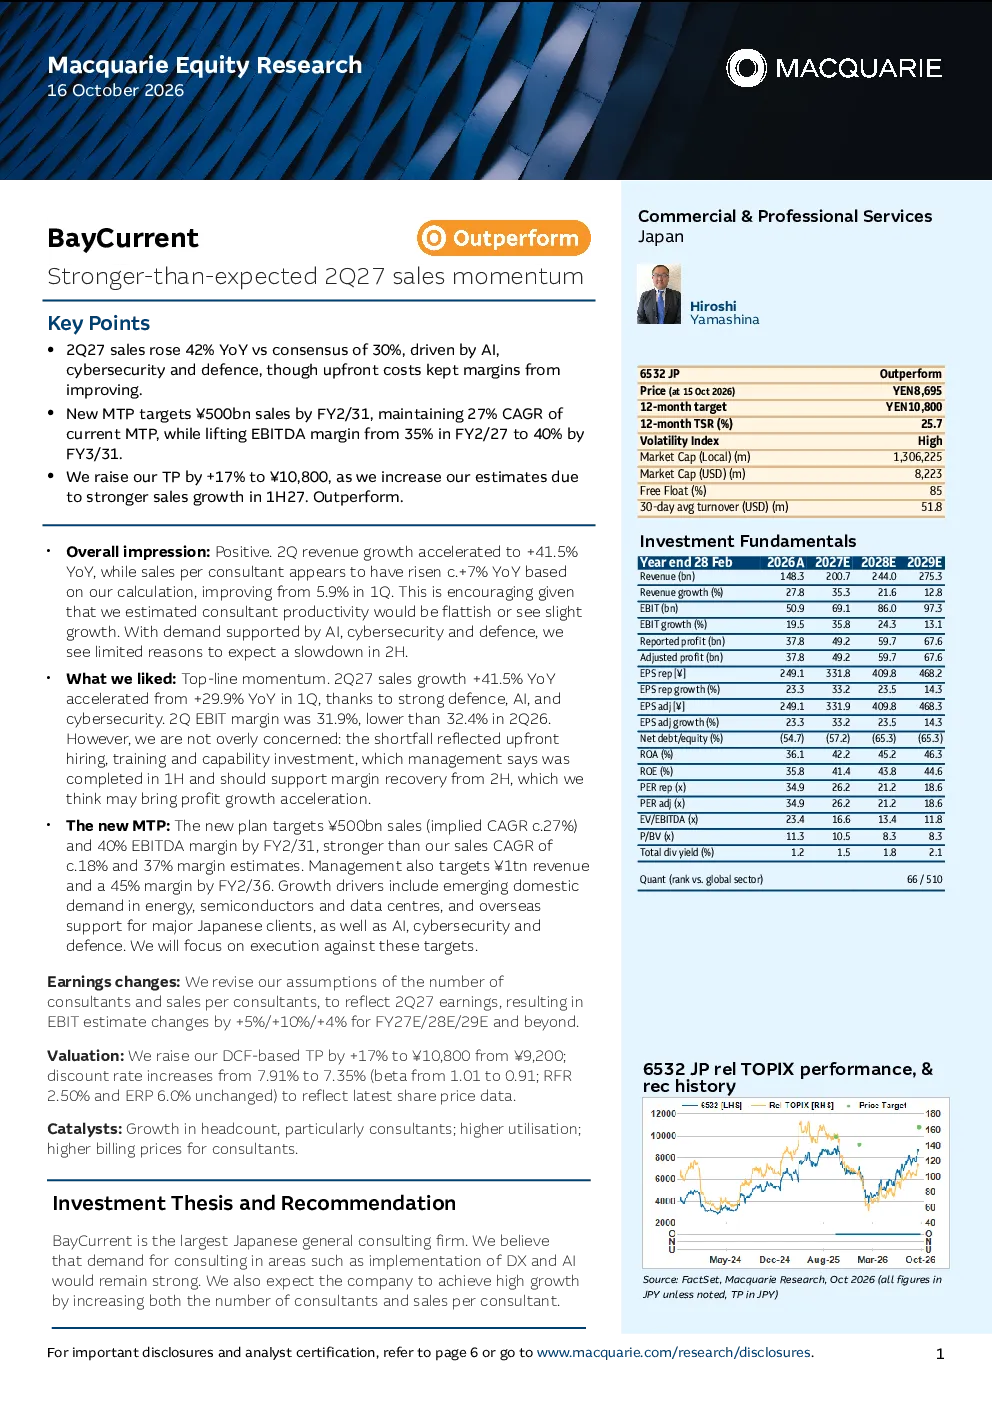
这份研报指出,2027年第二季度该公司销售额同比增长42%,远超市场预期30%,主要得益于人工智能驱动的增长。网络安全和国防领域表现突出,但前期成本压缩了利润空间。新MTP目标设定在2/31财年实现5000亿日元销售额,年复合增长率27%,EBITDA利润率提升至40%。盈利预测也相应上调,2027-2029财年EBIT预测分别上调5%、10%和4%。
AI、网络安全和国防领域的发展趋势如何?
研报显示,AI、网络安全和国防领域是公司增长的主要驱动力。2027年第二季度销售额同比增长41.5%,其中这些领域表现尤为突出。未来,这些领域将继续贡献增长动力,特别是AI咨询需求持续强劲。长期来看,公司计划在2036财年实现1万亿日元收入,其中能源、半导体、数据中心等国内需求以及海外对日本客户的支持将提供重要增长支撑。
研报重点分析了哪些方面?
研报重点分析了公司2027年第二季度的销售表现,特别是销售额同比增长42%的强劲势头,以及新MTP目标的设定。报告还详细解读了公司盈利预测的上调,并强调了AI、网络安全和国防领域对公司业绩的贡献。此外,研报还探讨了公司估值与催化剂,指出基于DCF的市盈率上调至10,800日元,贴现率下调至7.35%,主要得益于员工数量增长、利用率提高和顾问计费价格提升。
当前市场对该公司有何判断?
市场对该公司2027年第二季度的表现给予了积极评价,销售额同比增长42%远超预期,显示出强劲的增长势头。分析师上调了公司估值,基于DCF的市盈率上调至10,800日元,贴现率下调至7.35%。同时,公司新MTP目标的设定也获得了市场认可,计划在2/31财年实现5000亿日元销售额,年复合增长率27%,EBITDA利润率提升至40%。
研报提示了哪些风险?
研报提示了几个关键风险,包括咨询人员数量增长不及预期、每位顾问销售额增长不及预期,以及其他成本意外增长。这些因素可能导致利润空间被压缩。此外,虽然公司在新MTP目标中设定了较高的增长预期,但实现这些目标仍面临挑战,需要持续关注公司能否有效管理成本并提升顾问效率。