猜你想问
这份研报的核心内容是什么?
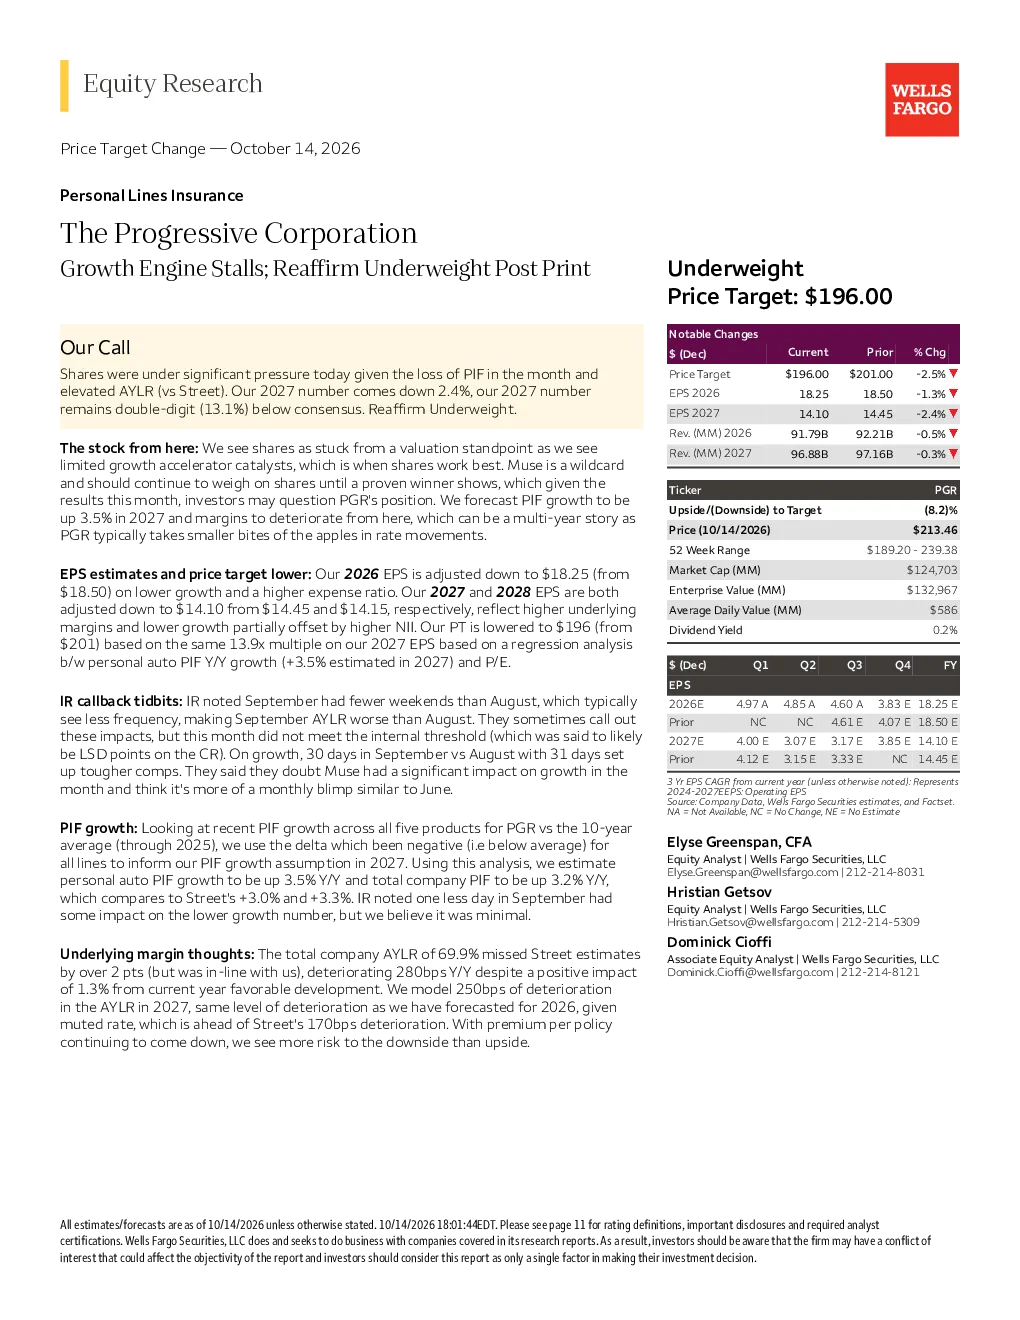
这份研报的核心内容是重申对PGR进步公司的“低配”评级,目标价196.00美元。报告认为PGR的增长加速催化剂有限,股价停滞不前。预计PIF在2027年增长将提高3.5%,但利润率将恶化,影响可能持续多年。预计AYLR在2027年将恶化250个基点,下行风险大于上行风险。
该行业的发展趋势如何?
报告分析指出,PGR所在行业面临PIF增长放缓和利润率恶化的挑战,预计影响可能持续多年。同时,AYLR恶化风险增加,整体行业增长动能减弱。尽管存在关税影响、频率/严重性有利等潜在上行风险,但行业整体估值预期将维持在低于长期平均水平的位置。
报告重点分析了哪些方向?
报告重点分析了PGR的增长引擎停滞问题,特别是PIF(个人汽车保险)业务增速放缓和利润率恶化。此外,报告还关注了AYLR(平均已发生损失率)的恶化风险,以及公司9月业绩中有效保单数、综合比率、储备和回购等关键财务指标的表现。
当前市场对PGR的判断是什么?
当前市场对PGR的判断是增长放缓和估值偏低。报告下调了2026年及2027-2028年的每股收益预期,目标价也相应下调至196美元。市净率和市盈率均低于五年和十年平均水平,显示市场对该公司未来增长持谨慎态度。
研报提到了哪些风险提示?
研报提示的主要风险包括PIF增长放缓、AYLR恶化、代理式AI购物带来的显份额增长受限等下行风险。同时,也提及关税影响、频率/严重性有利、PIF增长超预期、代理式AI购物份额增长等上行风险。报告强调需关注PIF业务增速和利润率变化对公司整体业绩的影响。
你可能感兴趣
三大增长引擎有望轮番驱动,重申买入
食品饮料中泰证券2017-10-26
山东发布136号文细则,关注电力的低配与绩优–20250512
未知机构2025-05-12
非银行金融行业研究:一季报陆续发布,非银板块低配较多
金融国金证券2026-04-26
中信汽车 中原内配 发布股权激励 10x低估值特此推荐
未知机构2026-07-26
传媒行业周报:泡沫中快速成长,回调后可加配低估值绩优股
文化传媒广证恒生2015-05-30
东北证券策略:韩股去杠杆进展 银行低配后配置价值分析
未知机构2026-07-29
医药行业周报:Q2公募医药总体低配,中药化药提升后结构均衡
医药生物德邦证券2023-07-23
马斯特克(MTZ):发布后的反馈:上行关键因素是什么?重申买入评级
Jefferies2025-05-29
传媒行业:《中国新媒体发展报告(2018)》发布“人工智能+”?成为经济增长新引擎
文化传媒信达证券2018-07-02
广发计算机 MiniMax发布26H1 业绩公告 开放平台为增长主引擎 资产端前置投入增加
未知机构2026-08-27