猜你想问
这份研报的核心内容是什么?
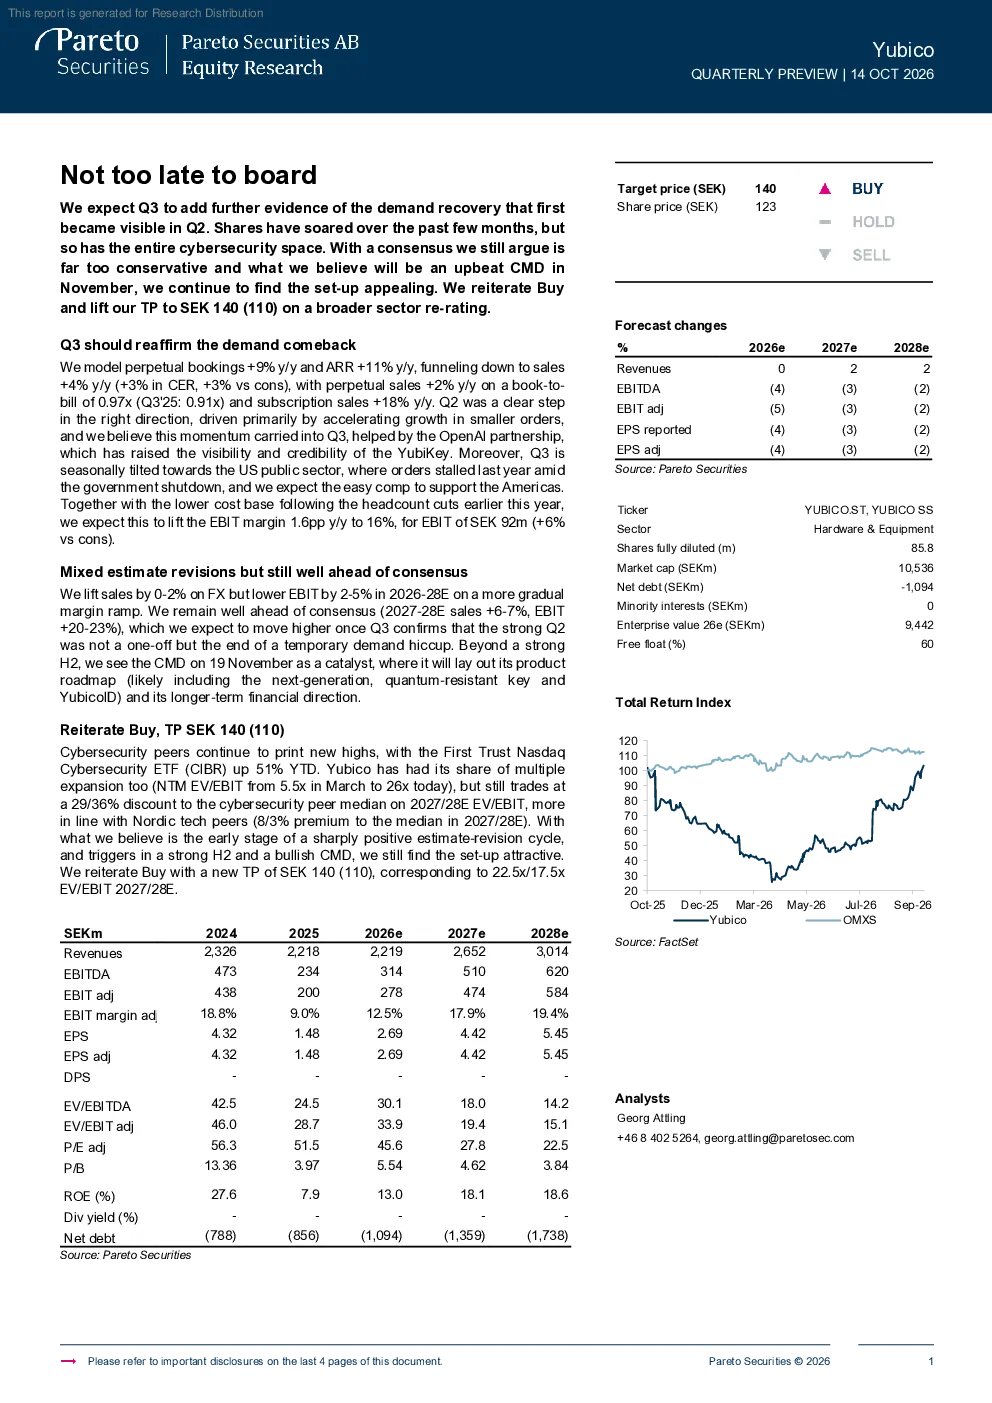
这份研报回顾了Yubico第三季度的业绩表现,预测了需求复苏的趋势。报告指出,Yubico的常备订单量、年度经常性收入(ARR)、销售额等关键指标均呈现同比增长,其中订阅销售额增长尤为显著。报告强调与OpenAI的合作提升了YubiKey的知名度和可信度,以及美国公共部门订单占比提高带来的积极影响。此外,报告预测第三季度EBIT利润率将提升,并重申买入评级,目标价上调至140瑞典克朗。
网络安全赛道的发展趋势如何?
网络安全赛道整体呈现增长态势,Yubico所在的网络安全领域股价持续上涨。报告指出,Yubico的NTM EV/EBIT已从3月的5.5倍大幅提升至26倍,显示市场对该公司的重新估值。虽然Yubico在2027/28年预期EV/EBIT上仍较网络安全同行中位数折让,但与北欧科技同行相比溢价明显。这表明网络安全行业正处于积极预期修正周期的早期,未来增长潜力较大。
研报重点分析了哪些方向?
研报重点分析了Yubico第三季度的需求复苏迹象,包括常备订单量、ARR、销售额等关键指标的同比增长。报告特别关注了小订单增长加速的推动作用,以及与OpenAI合作带来的品牌效应。此外,报告还分析了季节性因素对美洲地区订单的影响,以及公司裁员后形成的较低成本基础对利润率的提升作用。
当前市场对Yubico的判断是怎样的?
市场对Yubico的判断较为积极,股价在过去几个月中大幅上涨。报告指出,Yubico的NTM EV/EBIT已显著提升,显示投资者对其未来增长的信心。虽然市场共识仍被认为过于保守,但报告预测第三季度将进一步证明需求复苏的证据。此外,报告还强调了11月CMD会议作为潜在催化剂的作用,预计届时公司将阐述其产品路线图和长期财务方向。
研报提示了哪些风险?
研报提示的外汇风险可能对Yubico的销售额产生轻微影响,但利润率增长更为平缓,可能导致2026-2028年EBIT下降2-5%。此外,报告指出市场预期可能存在波动,强劲的第二季度表现可能并非偶然,而是暂时性需求波动的结束。虽然Yubico在2027/28年预期EV/EBIT上仍较网络安全同行中位数折让,但整体仍处于积极预期修正周期的早期,下半年强劲势头和看涨的CMD(公司市场数据)为投资组合提供支撑。