猜你想问
GlobalFoundries最新研报核心内容是什么?
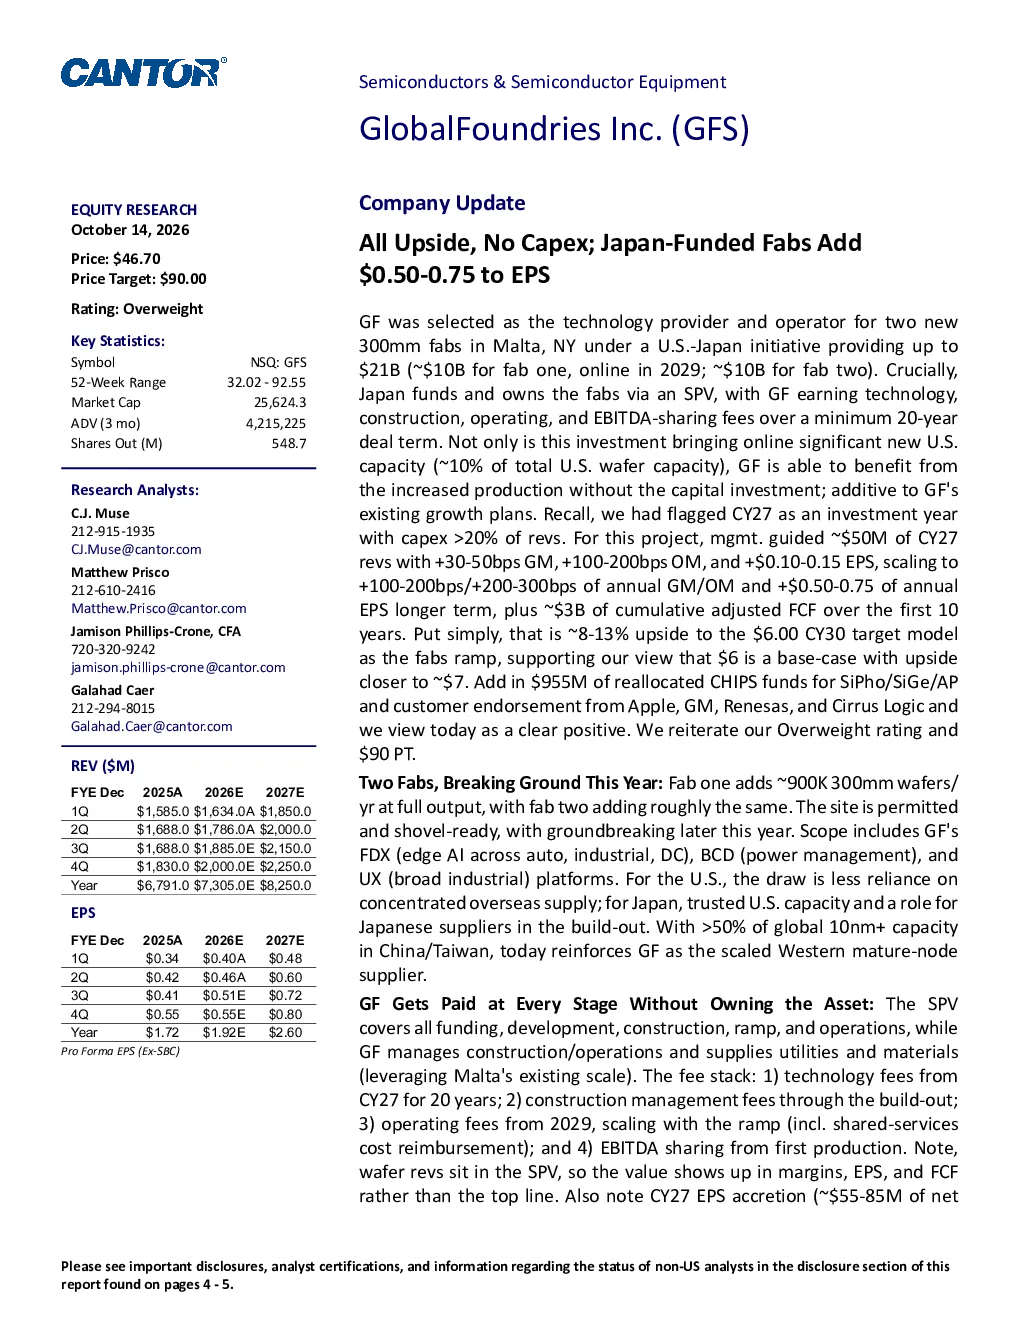
该研报指出GlobalFoundries(GFS)在美国马耳他建设两座新晶圆厂,作为美日合作计划的一部分,获得210亿美元资金支持。项目预计2029年上线,年产能90万片,新增约10%美国晶圆产能。GFS无需大量资本支出即可实现显著利润增长,通过技术费、建设管理费、运营费和EBITDA分享等模式获益。Cantor Fitzgerald将GFS评级上调至“增持”,目标价90.00美元,基于未来盈利能力预期。预计2026年至2027年营收和EPS将大幅提升。美芯片法案9.55亿美元资金将用于马耳他和伯灵顿的SiPho、SiGe和AP项目。美国商务部将获得GFS约4%股权。目标价90.00美元相当于以20倍市盈率计算2029-2030年预期EPS 6.00美元,折现回一年前的价值。
半导体行业发展趋势如何?
该研报聚焦GlobalFoundries在美日合作计划下的晶圆厂项目,反映半导体行业全球产能布局调整趋势。马耳他晶圆厂项目作为美日合作计划的一部分,凸显了成熟制程产能扩张的重要性。GFS通过无需大量资本支出的项目实现利润增长,展示了半导体代工行业通过技术费、EBITDA分享等模式提升盈利能力的路径。美芯片法案资金重新分配也表明政府支持半导体产业链发展的政策导向。未来几年半导体行业预计将实现显著增长,尤其在美国本土产能扩张的背景下,成熟制程市场有望迎来新的发展机遇。
研报重点分析了哪些方向?
研报重点分析了GlobalFoundries(GFS)在美国马耳他建设晶圆厂的项目细节和收益模式。项目作为美日合作计划的一部分,获得210亿美元资金支持,两座晶圆厂预计2029年上线,年产能90万片,新增约10%美国晶圆产能。GFS通过技术费、建设管理费、运营费和EBITDA分享等模式获益,无需大量资本支出即可实现显著利润增长。此外,研报还分析了美芯片法案资金分配情况,以及商务部将获得GFS约4%股权的潜在影响。Cantor Fitzgerald将GFS评级上调至“增持”,目标价90.00美元,基于未来盈利能力预期。
当前半导体市场现状如何?
当前半导体市场正经历全球产能布局的调整。GlobalFoundries在美国马耳他建设晶圆厂,作为美日合作计划的一部分,旨在新增约10%的美国晶圆产能,反映了对成熟制程市场需求增长的预期。该项目预计2029年上线,年产能90万片,通过技术费、建设管理费、运营费和EBITDA分享等模式实现利润增长,无需大量资本支出。美芯片法案资金重新分配用于马耳他和伯灵顿的SiPho、SiGe和AP项目,表明政府支持半导体产业链发展的政策导向。未来几年半导体行业预计将实现显著增长,尤其在美国本土产能扩张的背景下,成熟制程市场有望迎来新的发展机遇。
研报提示哪些风险?
该研报提示的主要风险在于成熟制程产能过剩可能导致的价格压力,这可能对GlobalFoundries(GFS)的收入造成负面影响。虽然GFS通过美日合作计划下的晶圆厂项目实现利润增长,无需大量资本支出,但半导体行业竞争激烈,产能过剩可能导致技术费等收入下降。此外,美芯片法案资金分配和商务部股权条款尚未披露,存在政策变动风险。Cantor Fitzgerald将GFS评级上调至“增持”,目标价90.00美元,基于未来盈利能力预期,但市场环境变化可能影响公司实际表现。未来几年半导体行业增长预期依赖于市场需求和产能平衡,需关注行业整体发展趋势。