猜你想问
PepsiCo, Inc. 研究报告的主要内容是什么?
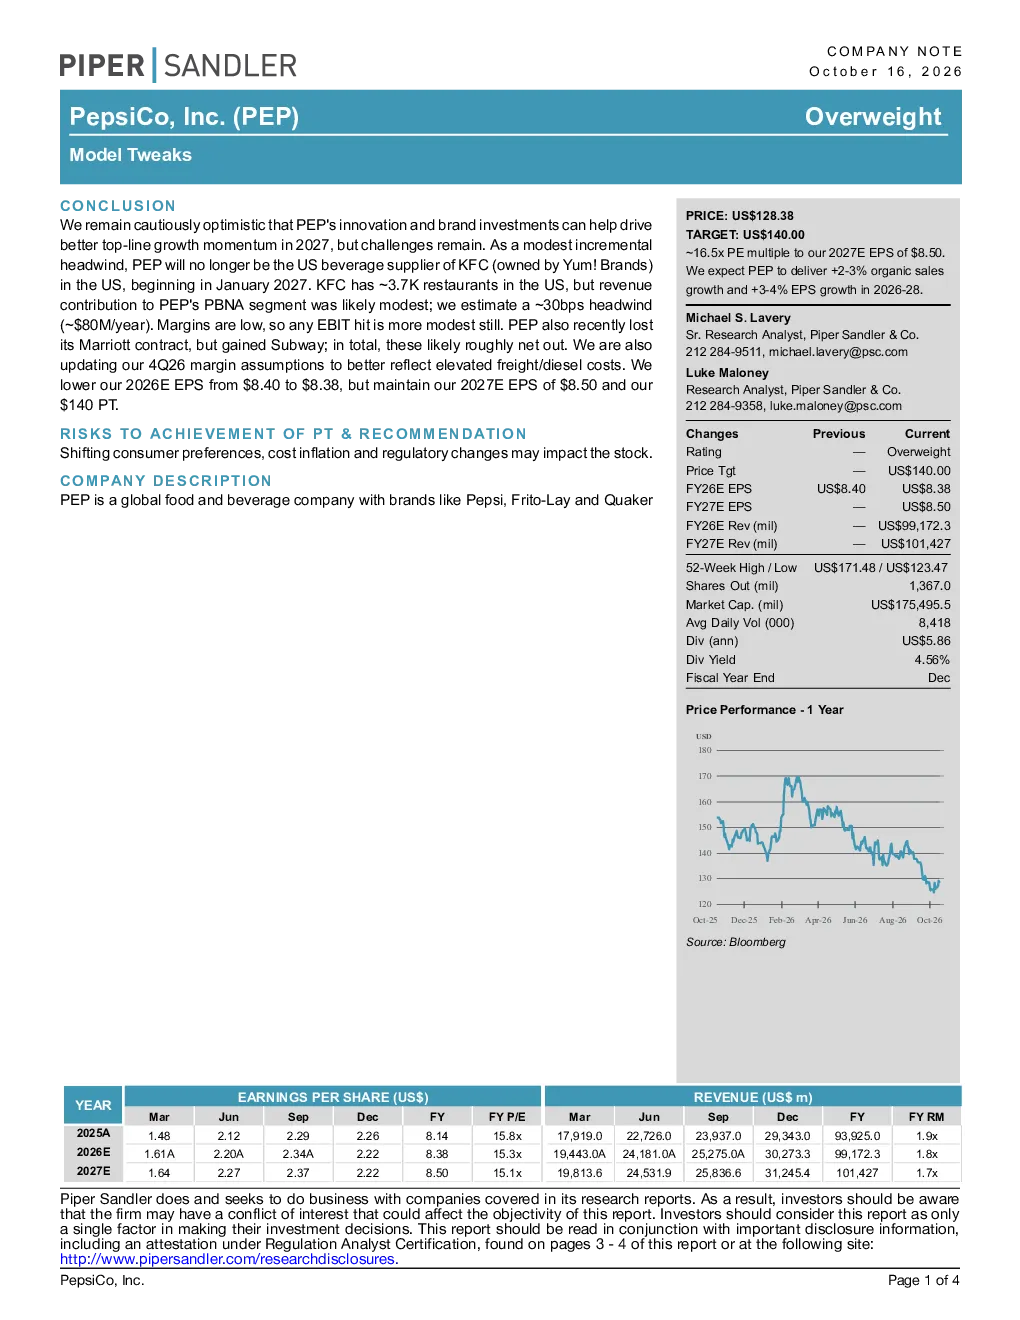
该研报维持对 PepsiCo, Inc. 的“增持”评级,目标价定为 140.00 美元。分析师预计公司 2026-2028 年有机销售额将增长 2-3%,每股收益 (EPS) 将增长 3-4%。目标价是基于 2027 年每股收益 8.50 美元的预期,采用 16.5 倍市盈率计算得出。报告还调整了部分财务预测和业务影响分析,如 KFC 供应链业务终止对新业务的潜在影响。
食品饮料行业的发展趋势如何?
食品饮料行业持续受益于消费者对健康和便捷食品的需求增长。品牌多元化、数字化转型以及供应链优化成为行业关键趋势。PepsiCo 通过拓展健康产品线(如百事可乐的零糖版本)和加强数字营销,积极适应市场变化。然而,成本通胀、供应链中断和消费者偏好快速变化仍是行业面临的主要挑战。
该报告重点分析了哪些方面?
报告重点分析了 PepsiCo, Inc. 的财务预测、业务运营影响和风险因素。具体包括:维持“增持”评级及目标价调整的原因、2026-2028 年的有机销售额和每股收益增长预期、KFC 供应链业务终止对收入和利润的潜在影响、新客户合同的变化以及运营成本上升对利润率的冲击。
当前市场对 PepsiCo, Inc. 的判断是什么?
市场对 PepsiCo, Inc. 的判断主要基于其财务表现和业务战略。投资者关注其多元化产品组合、全球市场布局和数字化转型进展。报告显示公司财务状况稳健,但面临供应链调整和成本上升的挑战。整体市场情绪较为谨慎,但对其长期增长潜力仍持乐观态度。
该研报提示了哪些风险?
研报提示的主要风险包括:消费者偏好变化可能影响产品销售表现;成本通胀和运费上升可能压缩利润空间;供应链调整(如 KFC 业务终止)可能带来短期收入波动;监管政策变化也可能对业务运营产生影响。此外,市场竞争加剧和新兴品牌的崛起也是潜在风险因素。
你可能感兴趣
龙湖集团债券研究报告:维持买入评级,债务管理能力良好
招银国际2025-09-08
研究报告:重回高增长,维持“买入”评级
公用事业宏信证券2015-01-20
公司17年销售和净利润较快增长,估值较低,维持“买入”评级
房地产群益证券2018-04-17
公司年报点评:扣非后净利润增长六成,维持“买入”评级,强烈推荐
基础化工民族证券2015-02-12
由于出售南商行的一次性收益,2016年上半年公司的净利润大幅增长,维持“买入”评级
国泰君安证券2016-10-13
公司估值不高;维持买入评级
招商证券(香港)2020-10-28
海外大地产板块周报:华润万象生活收购两大物管公司,维持物管板块“买入”评级
富途证券2022-01-24
量价齐升态势延续,维持公司“买入”评级
化石能源信达证券2021-10-25
公司2018年1~3Q净利润同比增长26%,销售稳定增长,维持“买入”评级
房地产群益证券2018-10-26
2018年上半年业绩展现公司业务进展良好,维持“买入”评级
国泰君安证券2018-08-20