猜你想问
苏试试验2026前三季度业绩表现如何?
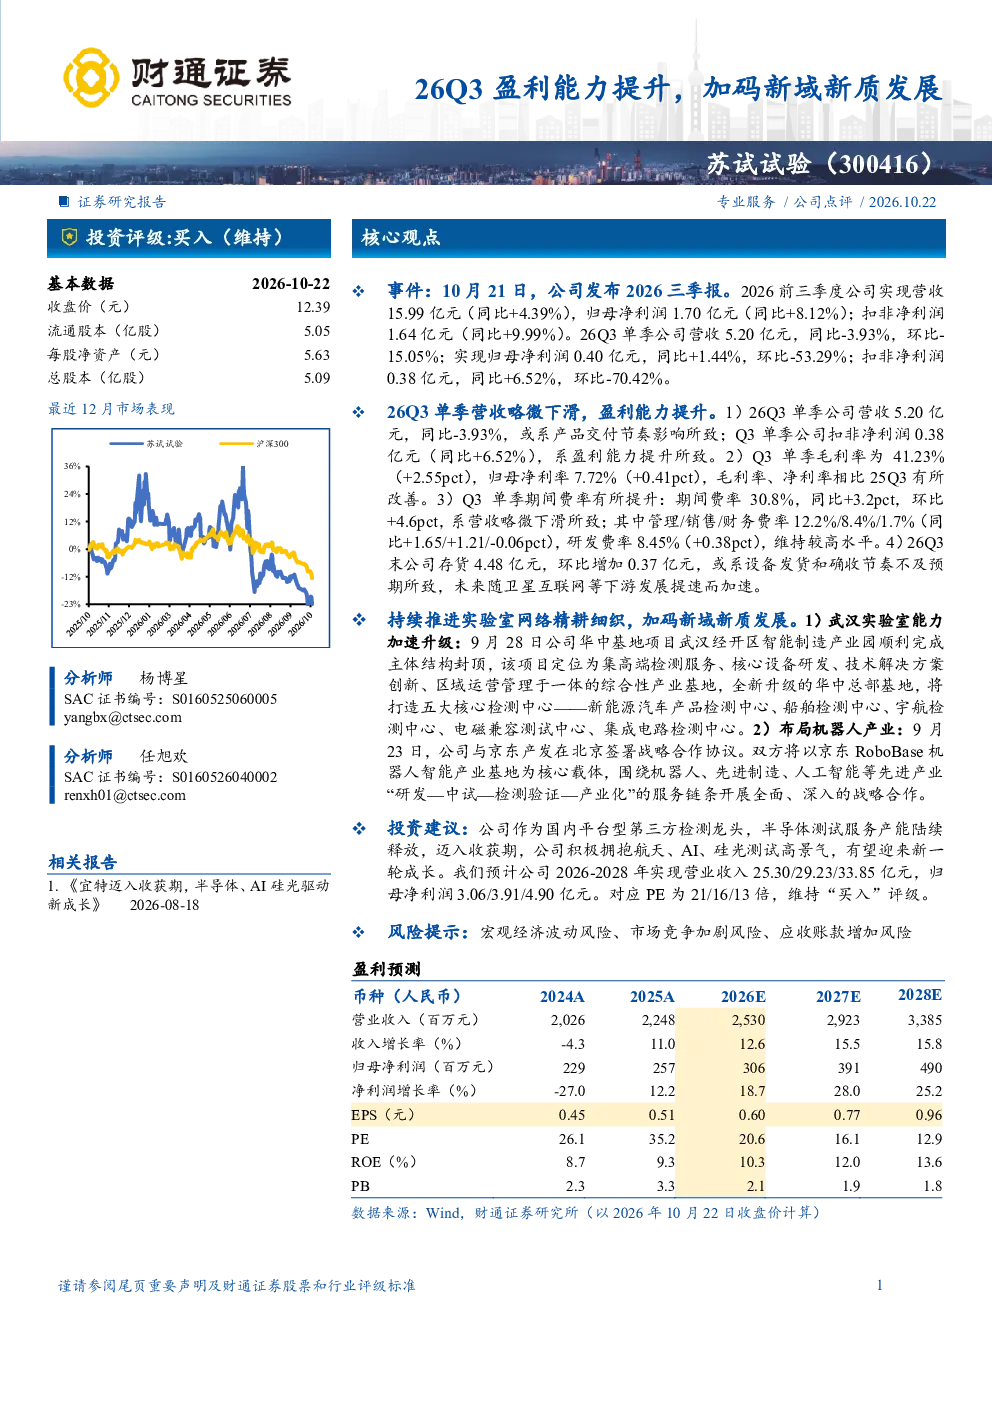
苏试试验2026前三季度实现营收15.99亿元,同比增长4.39%,归母净利润1.70亿元,同比增长8.12%,扣非净利润1.64亿元,同比增长9.99%。单季营收5.20亿元,同比下滑3.93%,环比下滑15.05%,归母净利润0.40亿元,同比微增1.44%,环比大幅下滑53.29%,扣非净利润0.38亿元,同比增6.52%,环比下滑70.42%。单季营收下滑主要受产品交付节奏影响,但盈利能力提升,毛利率41.23%,归母净利率7.72%
苏试试验在行业发展趋势方面有何布局?
苏试试验持续推进实验室网络建设,武汉实验室主体结构封顶,定位为集高端检测服务、核心设备研发等功能的综合性产业基地,将打造五大核心检测中心。公司布局机器人产业,与京东产发签署战略合作协议,围绕机器人、先进制造、人工智能等产业开展合作。公司作为国内平台型第三方检测龙头,半导体测试服务产能陆续释放,积极拥抱航天、AI、硅光测试高景气赛道,有望迎来新一轮成长
研报重点分析了苏试试验的哪些方面?
研报重点分析了苏试试验2026前三季度的业绩表现,包括营收、净利润、毛利率、净利率等关键财务数据,并解释了单季营收下滑的原因。同时,报告分析了公司的发展动态,如实验室网络建设、机器人产业布局等,以及未来的投资建议和风险提示。报告认为公司作为国内平台型第三方检测龙头,半导体测试服务产能陆续释放,有望迎来新一轮成长
当前市场对苏试试验有何判断?
当前市场对苏试试验的判断是,公司作为国内平台型第三方检测龙头,积极拥抱航天、AI、硅光测试高景气赛道,有望迎来新一轮成长。报告预计2026-2028年实现营业收入25.30/29.23/33.85亿元,归母净利润3.06/3.91/4.90亿元,对应PE为21/16/13倍。但需关注市场竞争加剧、应收账款增加等风险
研报提示了哪些风险?
研报提示了宏观经济波动风险、市场竞争加剧风险、应收账款增加风险。单季营收下滑主要受产品交付节奏影响,期间费率有所提升,存货环比增加0.37亿元,或系设备发货和确收节奏不及预期。此外,市场竞争加剧和应收账款增加也可能对公司业绩造成影响