猜你想问
这份研报的核心内容是什么?
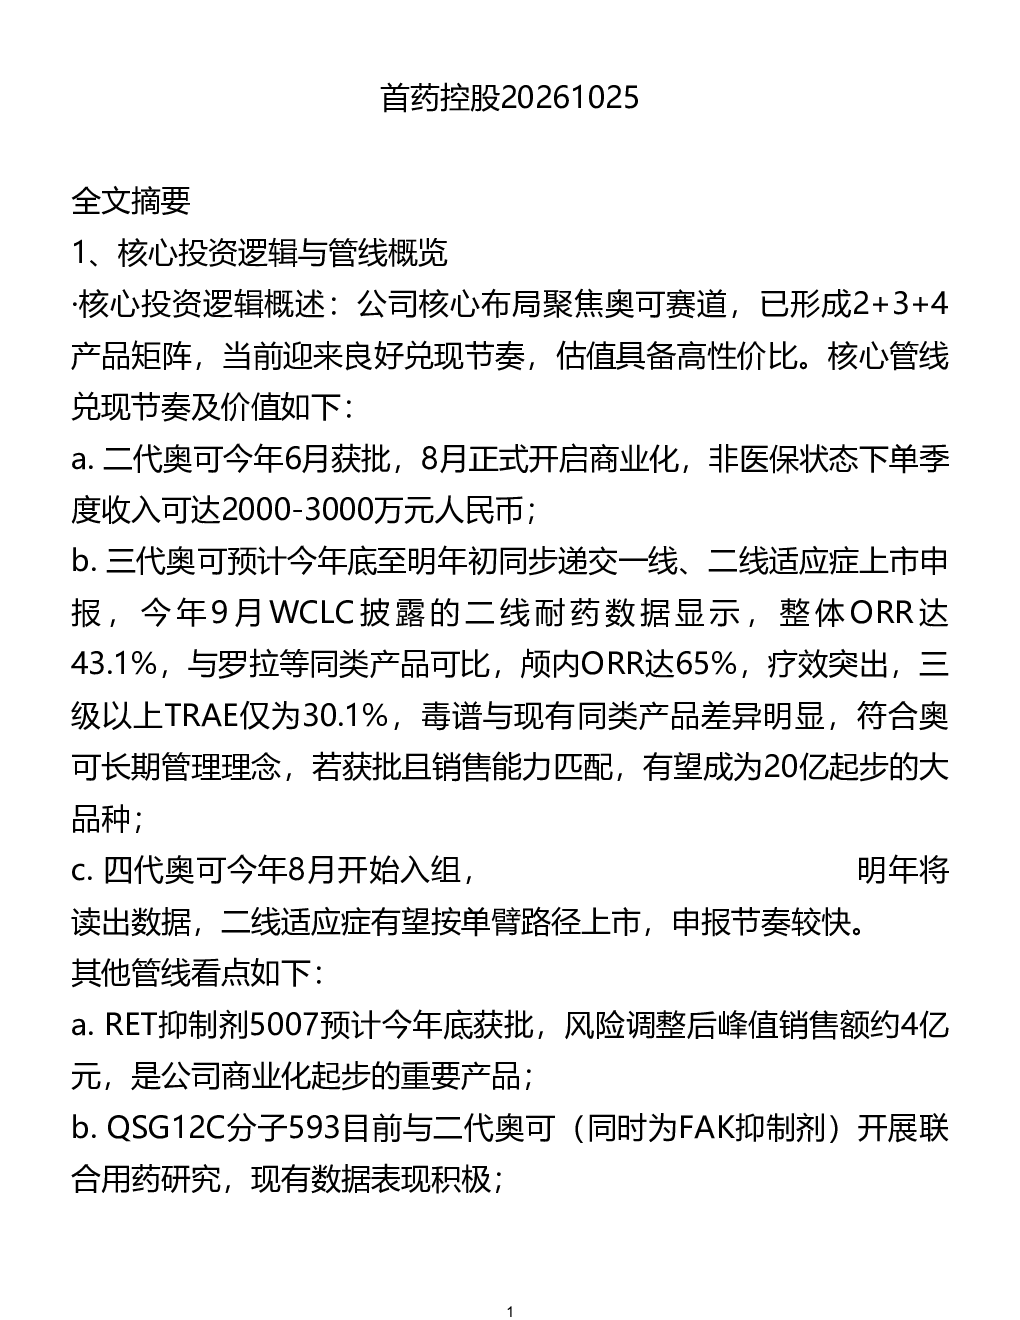
这份研报的核心内容是分析首药控股在奥可和ALK赛道的投资逻辑与管线布局。报告指出公司聚焦奥可赛道,形成了2+3+4的产品矩阵,具有高性价比估值。核心管线包括二代奥可(6月获批,8月商业化,非医保状态下单季度收入2000-3000万元)、三代奥可(预计年底至明年初递交一线、二线适应症上市申报,9月WCLC数据ORR 43.1%,颅内ORR 65%,3级以上TRAE 30.1%,有望成为20亿起步大品种)、RET抑制剂5007(预计年底获批,峰值销售额约4亿元)等,早研管线如MAT2A、P53Y220C等也具备竞争力。
奥可和ALK赛道的行业发展趋势如何?
奥可赛道方面,ALK融合年新发规模约5-7万,患者用药周期拉长推动赛道扩容。报告分析ALK与EGFR赛道对比,EGFR年新发约40-50万,奥希替尼一线中位PFS 18.9个月,年治疗费用约6万元,市场规模约200亿。ALK当前患者池仍在积累,若有竞争力突出的三代ALK抑制剂,有望诞生大单品与大市值公司。
研报重点分析了哪些方向?
研报重点分析了首药控股在奥可和ALK赛道的管线布局与竞争力。奥可管线方面,二代奥可已获批商业化,三代奥可即将递交上市申报,RET抑制剂即将获批,早研管线储备充足。ALK管线方面,二代ALK产品康特奇尼差异化定位,PFS 16.6个月,HR 0.63,安全性突出,非医保状态下单季度2000-3000万,明年医保首年目标2-3亿,峰值5-10亿;三代ALK产品SY-3505疗效突出,颅内ORR高于洛拉替尼,3级以上TRAE 30.1%,预计今年底同步递交一二线申请,峰值约20亿;四代ALK产品是国内唯一在研产品,已启动首例入组,全球第二,覆盖复合耐药突变患者。
当前市场对首药控股的产品和管线有何判断?
当前市场对首药控股的产品和管线判断积极。奥可管线方面,二代奥可已实现商业化,三代奥可和RET抑制剂即将获批,早研管线储备丰富。ALK管线方面,二代ALK产品康特奇尼已获批,三代ALK产品SY-3505疗效与安全性俱佳,四代ALK产品是国内先发优势明显。整体来看,公司管线进展顺利,估值具备翻倍空间,但需关注管线申报审批的不确定性。
研报提示了哪些风险?
研报提示的主要风险包括管线申报审批的不确定性,如二代奥可、三代奥可、RET抑制剂、四代ALK等产品的上市申报均需获得监管批准,存在失败或延迟风险。此外,市场竞争激烈,二代ALK和二代RET抑制剂领域已有较多竞争者,公司需维持产品的差异化优势。同时,研发管线进展存在不确定性,早研管线如PB、PE、PS15等尚处于早期临床阶段,未来能否转化为商业化产品尚待观察。