猜你想问
PVC近期行情的主要驱动是什么?
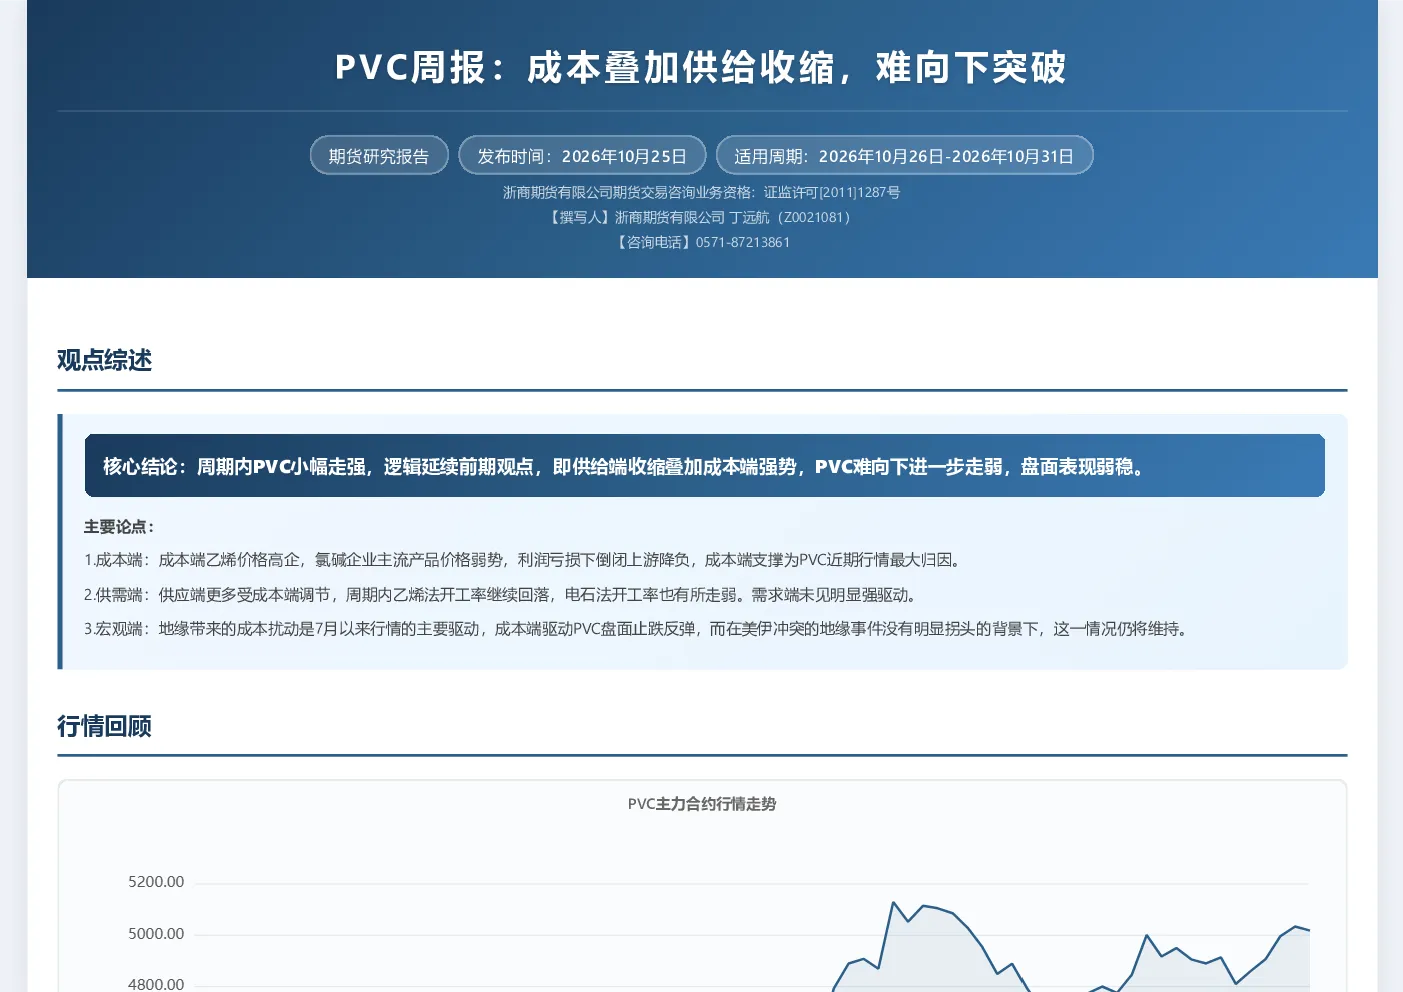
PVC近期行情的主要驱动是成本端对供给的负反馈。乙烯价格高企导致氯碱企业利润亏损,促使上游企业降负减产,从而支撑PVC价格。同时,地缘政治带来的成本扰动也是7月以来行情的重要推手,在美伊冲突等地缘事件没有明显拐头的背景下,成本支撑的行情逻辑仍将维持。
PVC行业当前供需状况如何?
当前PVC行业供应端延续收缩,乙烯法和电石法开工率均环比下降,主要受成本端表现强势、氯碱综合利润走差后,上游企业被动降负所致。需求端同比整体偏弱,并非当前行情的主要驱动因素。库存方面,虽仍处于历史同期高位,但环比已逐渐改善,显示供需关系有边际好转迹象。
PVC成本端支撑逻辑是什么?
PVC成本端支撑主要来自乙烯价格高企。氯碱企业因主流产品价格弱势导致利润亏损,为维持生存选择降负生产,进一步减少了市场供应。这种成本端的负反馈机制是PVC近期行情的最大归因,也是市场对于PVC弱势基本面判断转向成本支撑阶段性供需修复的核心逻辑。
PVC市场现状有何特点?
PVC市场现状表现为小幅走强、弱稳态势。市场对于PVC弱势基本面的判断逐渐转向成本支撑带来的阶段性供需修复,盘面主要反馈这一逻辑。利润方面,不同工艺PVC利润均表现较差,降负企业增加;供应端延续收缩;需求端同比整体偏弱;库存处于高位但环比改善。这些因素共同塑造了当前弱稳的市场格局。
投资PVC需注意哪些风险?
投资PVC需关注成本端波动风险,如乙烯价格大幅波动可能影响氯碱企业生产成本和供应稳定性;地缘政治风险,美伊冲突等地缘事件可能再次引发成本端扰动;需求端风险,若下游需求恢复不及预期,可能打破成本支撑的行情逻辑;此外,库存高位和宏观经济变化也可能对PVC价格产生压力。投资者应谨慎评估这些风险因素。
你可能感兴趣
PVC周报:成本叠加供给收缩,难向下突破
浙商期货2026-10-18
天然橡胶周报:供给收缩叠加仓单历史低位,天胶易涨难跌
基础化工长城证券2026-09-26
行业点评报告:供给收缩叠加发运倒挂,动力煤价格突破950元 吨
化石能源开源证券2026-09-07
供给收缩叠加发运倒挂动力煤价格突破950元吨
未知机构2026-09-09
炼油化工专题:供给长期收缩叠加成本下行,炼油炼化利润迎来中期修复
化石能源国信证券2026-01-27
铝月报:供给端收缩叠加成本上行推动铝价走强
华泰期货2017-10-29
固定收益周报:债市收益率或短期难向下突破
上海证券2024-11-19
债券周报:高等级利率难向下突破,低评级信用风险仍待释放
华创证券2015-12-14
聚氯乙烯周报:PVC弱势调整 向下突破
方正中期期货2018-08-31
PVC周报:供给回升内外需较弱,关注05合约后市向下机会
华龙期货2021-12-06