猜你想问
动力煤价格上涨的核心原因是什么?
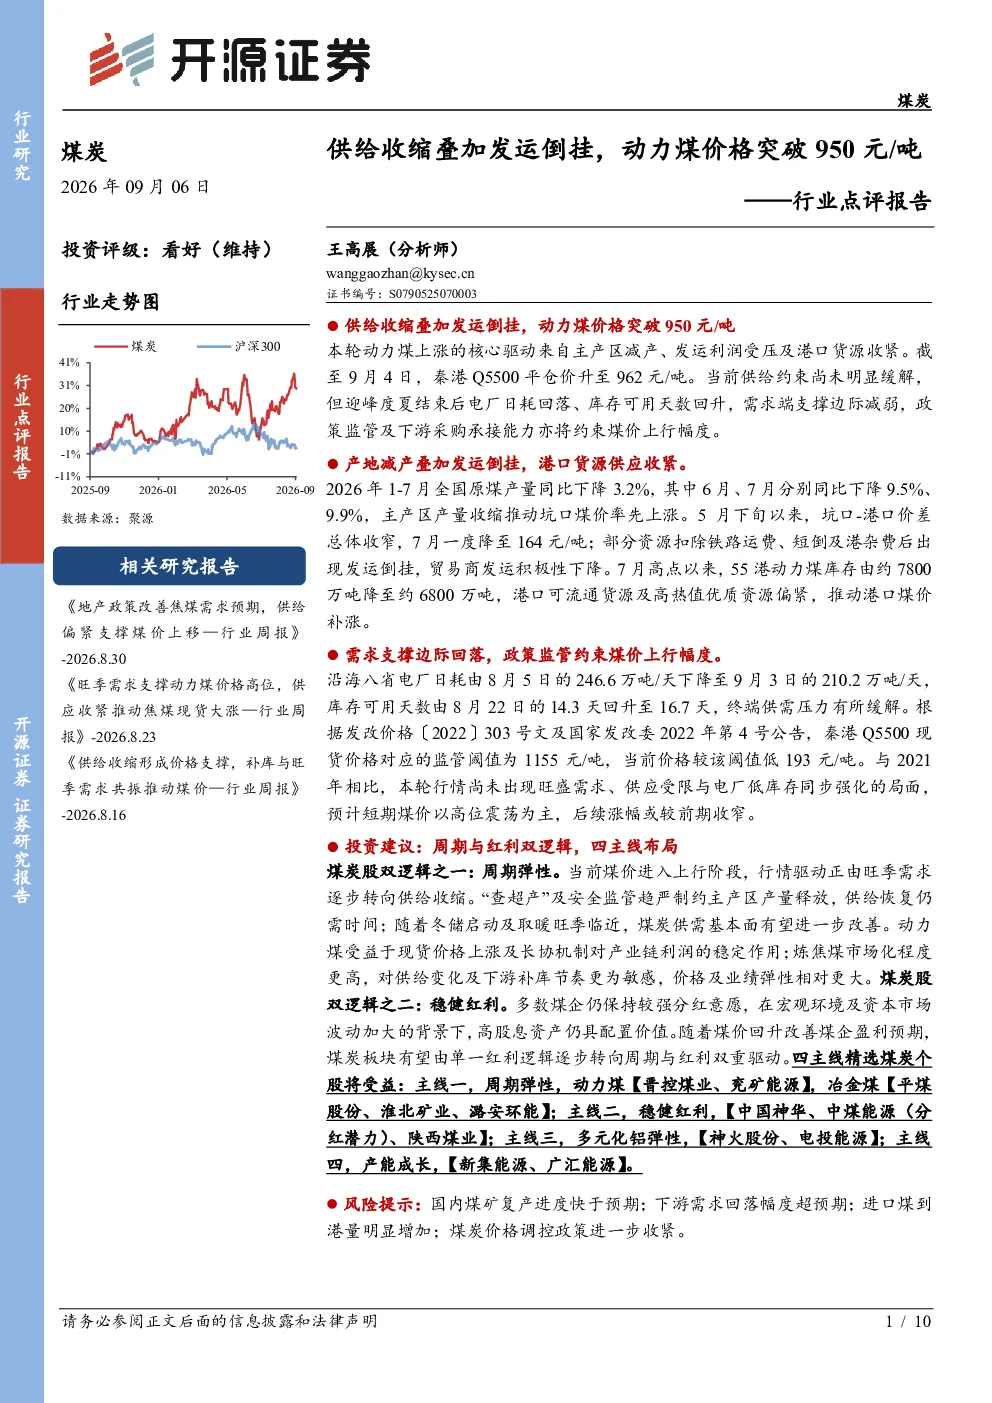
动力煤价格上涨的核心驱动来自主产区减产、发运利润受压及港口货源收紧。主产区减产直接导致供给收缩,发运利润受压限制了煤炭外运量,港口货源收紧进一步加剧了市场供应紧张。当前供给约束尚未明显缓解,但迎峰度夏结束后电厂日耗回落、库存可用天数回升,需求端支撑边际减弱,政策监管及下游采购承接能力亦将约束煤价上行幅度。
动力煤行业未来发展趋势如何?
动力煤行业未来发展趋势呈现供需双动态平衡特点。短期内,煤价仍将维持高位偏强运行,但随着价格接近监管区间、下游采购承压,后续涨幅或较前期收窄。进入冬储阶段,需求季节性回升有望强化煤价支撑,但供给恢复节奏将决定价格上行弹性。长期来看,煤炭行业将逐步向绿色低碳转型,但短期内供需关系仍是影响价格的关键因素。
本报告重点分析了哪些方向?
本报告重点分析了动力煤价格驱动因素、市场供需变化及投资机会。报告详细解析了主产区减产、发运受限对供给的影响,以及电厂日耗回落、库存回升对需求端的制约。同时,报告还梳理了煤炭价格的历史走势、库存变化、进口情况等关键数据,并从周期逻辑、红利逻辑、多元化铝弹性及成长逻辑四个主线探讨了煤炭板块的投资机会。
当前动力煤市场状况如何判断?
当前动力煤市场状况呈现供给偏紧、需求边际走弱的态势。供给端,主产区减产和发运受限导致供应紧张;需求端,迎峰度夏结束后电厂日耗明显回落,但库存可用天数有所回升。价格方面,秦港Q5500平仓价已升至962元/吨,创2024年3月以来新高,但上涨动能有所减弱。市场整体处于供需动态平衡阶段,价格波动将受政策监管和下游采购能力影响。
本报告提示了哪些风险?
本报告提示了四类主要风险:一是国内煤矿复产进度快于预期,可能导致供给端突然宽松;二是下游需求回落幅度超预期,电厂日耗进一步下降可能加剧供大于求;三是进口煤到港量明显增加,外部供应增加可能抑制国内煤价;四是煤炭价格调控政策进一步收紧,政策干预可能限制煤价上涨空间。这些风险因素需持续关注,可能对煤炭市场产生重大影响。