猜你想问
这份研报主要讲了什么内容?
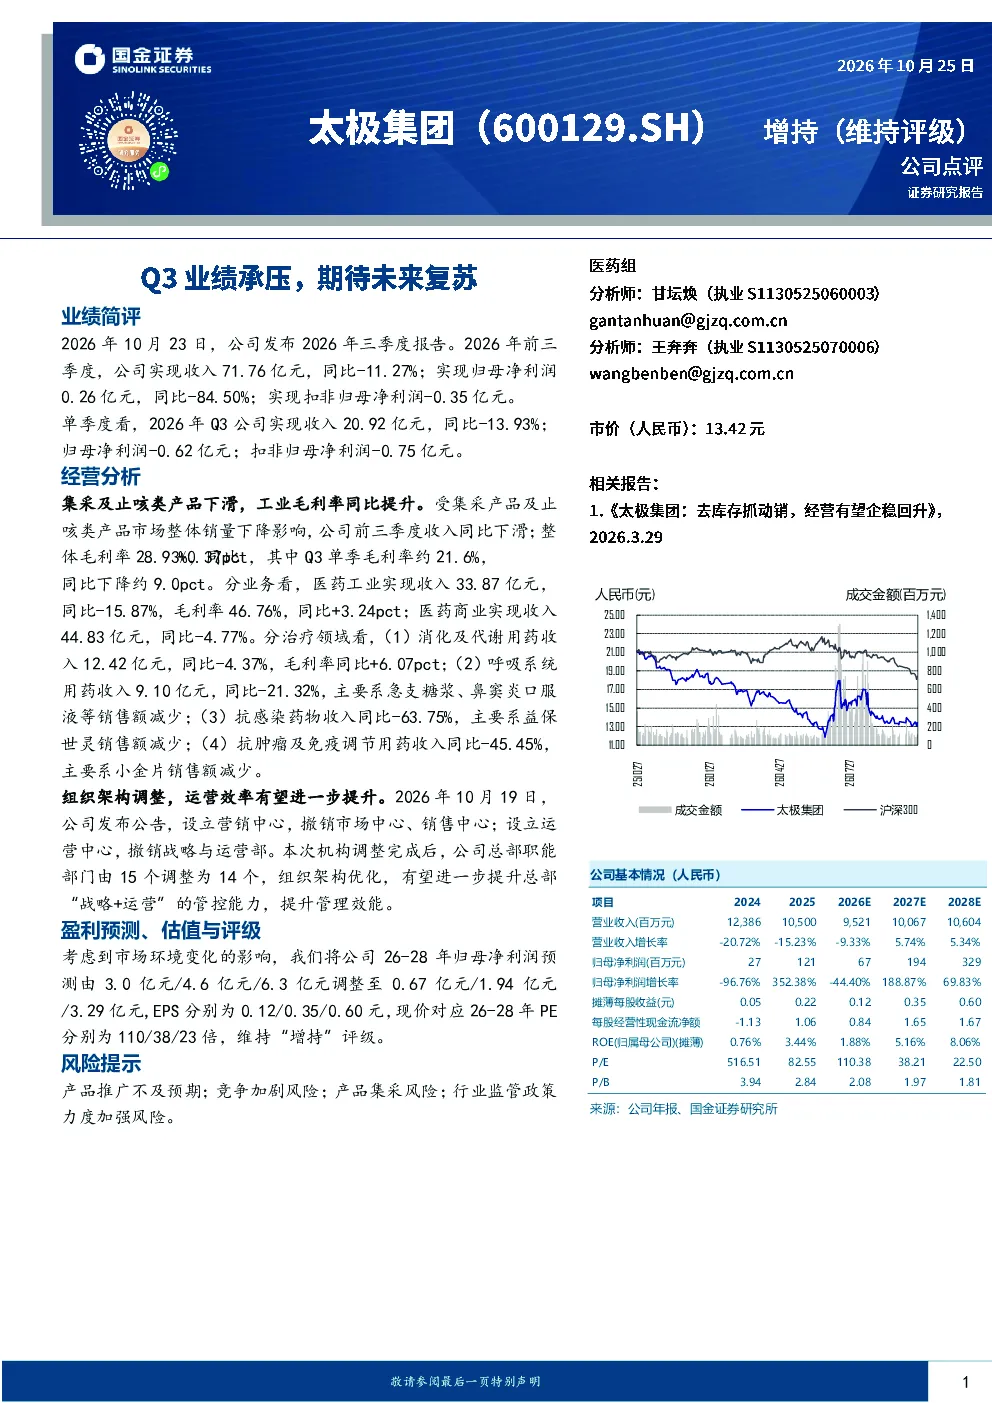
这份研报分析了太极集团2026年前三季度的业绩表现,指出公司收入和净利润同比下滑,主要受集采产品和止咳类产品销量下降影响。报告还详细拆解了各业务板块和治疗领域的收入变化,如呼吸系统用药、抗感染药物等下滑明显。此外,报告提及公司进行了组织架构调整,设立营销中心和运营中心,以优化管控能力。最后,报告调整了盈利预测并维持“增持”评级。
医药生物行业目前的发展趋势如何?
医药生物行业目前面临集采政策带来的市场销量压力,尤其止咳类和部分治疗领域产品受影响较大。同时,行业竞争加剧,部分产品如抗感染药物销售额大幅下滑。但行业整体毛利率有所提升,显示企业成本控制能力增强。未来发展趋势需关注产品创新和营销策略调整,以及行业监管政策的变化。
研报重点分析了太极集团的哪些方面?
研报重点分析了太极集团的前三季度业绩,包括收入、净利润、毛利率等关键财务数据,并按业务板块和治疗领域进行了细分。报告还关注了公司因销量下降进行的组织架构调整,以及调整后的盈利预测和估值。此外,报告提示了产品推广、竞争加剧、集采和监管政策等风险因素。
当前医药市场整体情况如何判断?
当前医药市场整体面临集采政策带来的挑战,部分产品销量下滑明显,企业盈利承压。但行业整体毛利率有所改善,显示企业通过成本控制提升竞争力。市场竞争加剧,部分治疗领域如抗感染药物面临较大压力。未来市场需关注产品创新和差异化竞争能力,以及政策环境变化。
研报中提示了哪些风险需要关注?
研报提示了太极集团面临的多重风险,包括产品推广不及预期,可能导致业绩进一步下滑;市场竞争加剧,可能压缩利润空间;产品集采政策变化,可能影响销售价格和市场份额;以及行业监管政策力度加强,可能增加合规成本。这些风险需持续关注,以评估公司未来的发展前景。
你可能感兴趣
2024年三季报点评:Q3业绩承压,期待未来京东奥莱释放增量
纺织服装东吴证券2024-10-30
Q3经营短期承压,期待消费复苏
安信证券2022-10-31
Q3毛利率承压,未来扩产贡献值得期待
纺织服装华西证券2024-10-21
2025年三季报点评:销售费用率增长致Q3业绩承压,秋冬旺季及新品类值得期待
华创证券2025-10-22
Q2业绩承压,期待Q3改善
华西证券2025-08-12
建筑行业周观点:Q3业绩和现金流承压,期待政策支持下预期转暖
建筑建材国信证券2023-11-06
Q3业绩承压,期待组织架构优化带来增效
财通证券2023-10-26
Q3短期承压,期待行业调整后的业绩回暖
机械设备安信证券2023-10-27
季报点评:Q3业绩承压,期待供给侧优化加速
建筑建材国盛证券2024-10-30
公司信息更新报告:2025 Q3业绩略承压,期待双11大促业绩改善
房地产开源证券2025-10-28