猜你想问
这份报告的核心内容是什么?
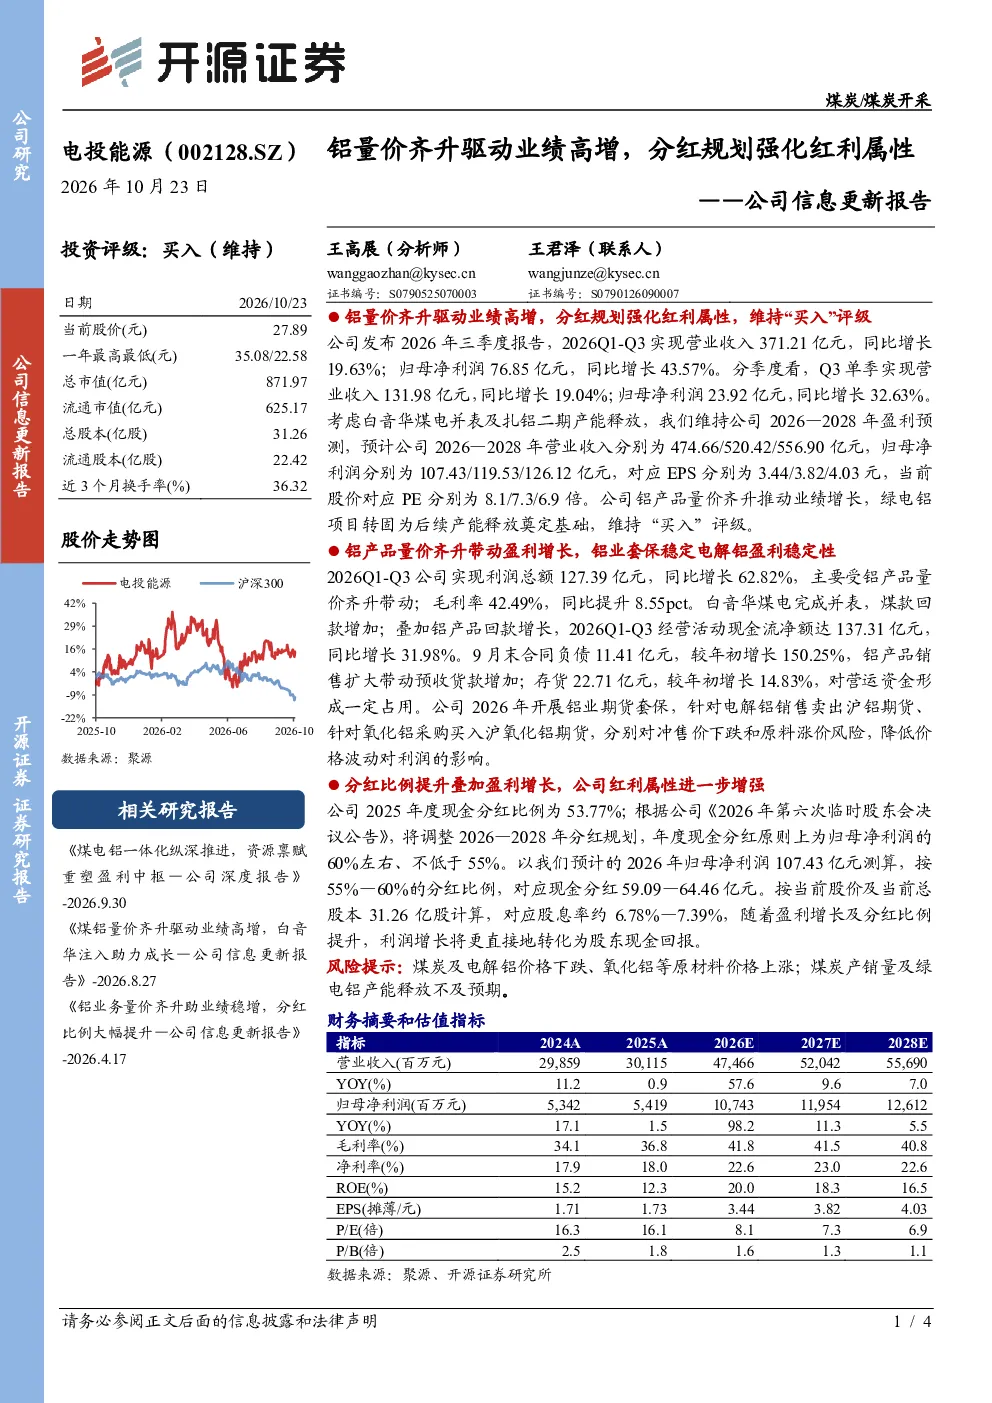
这份报告显示,公司在2026年第一季度至第三季度实现了营业收入371.21亿元,同比增长19.63%,归母净利润76.85亿元,同比增长43.57%。铝产品量价齐升是主要盈利增长点,推动利润总额同比增长62.82%,毛利率提升8.55个百分点至42.49%。报告还提到,公司完成了白音华煤电的并表,增加了煤款回款,经营活动现金流净额达137.31亿元,同比增长31.98%。此外,公司2025年度现金分红比例为53.77%,并调整了2026至2028年的分红规划,年度现金分红原则上为归母净利润的60%左右、不低于55%
铝行业的发展趋势如何?
铝行业的发展趋势显示,铝产品量价齐升是推动行业盈利增长的关键因素。报告中指出,铝产品量价齐升带动了公司利润总额的显著增长,毛利率的提升也反映了行业竞争力和产品附加值增强。同时,公司通过铝业期货套保降低价格波动风险,显示出行业对风险管理工具的重视。未来,绿电铝项目的转固为后续产能释放奠定基础,可能进一步推动行业规模扩大和技术升级
报告重点分析了哪些方向?
报告重点分析了铝产品量价齐升对业绩的驱动作用,以及分红规划对投资者回报的提升。具体来看,铝产品量价齐升是公司利润增长的主要来源,毛利率的提升和现金流净额的增长都反映了这一趋势。此外,报告还强调了公司通过期货套保降低价格波动风险的战略,以及分红比例的提升,这些都显示出公司对股东回报的重视。报告还维持了“买入”评级,核心观点围绕铝产品量价齐升和分红规划展开
当前市场对铝行业的现状判断是什么?
当前市场对铝行业的现状判断显示,铝产品量价齐升是行业盈利增长的主要驱动力。报告中提到,铝产品量价齐升带动了公司利润总额的显著增长,毛利率的提升也反映了行业竞争力和产品附加值增强。同时,公司通过铝业期货套保降低价格波动风险,显示出行业对风险管理工具的重视。未来,绿电铝项目的转固为后续产能释放奠定基础,可能进一步推动行业规模扩大和技术升级
报告中提到了哪些风险提示?
报告中提到了几项风险提示,包括煤炭及电解铝价格下跌,这可能导致公司成本上升和利润下滑。此外,氧化铝等原材料价格上涨也可能对公司盈利能力造成压力。另外,煤炭产销量及绿电铝产能释放不及预期,也可能影响公司的业绩表现。这些风险提示提醒投资者在关注行业增长的同时,也要注意潜在的市场波动和经营风险