猜你想问
这份研报的核心内容是什么?
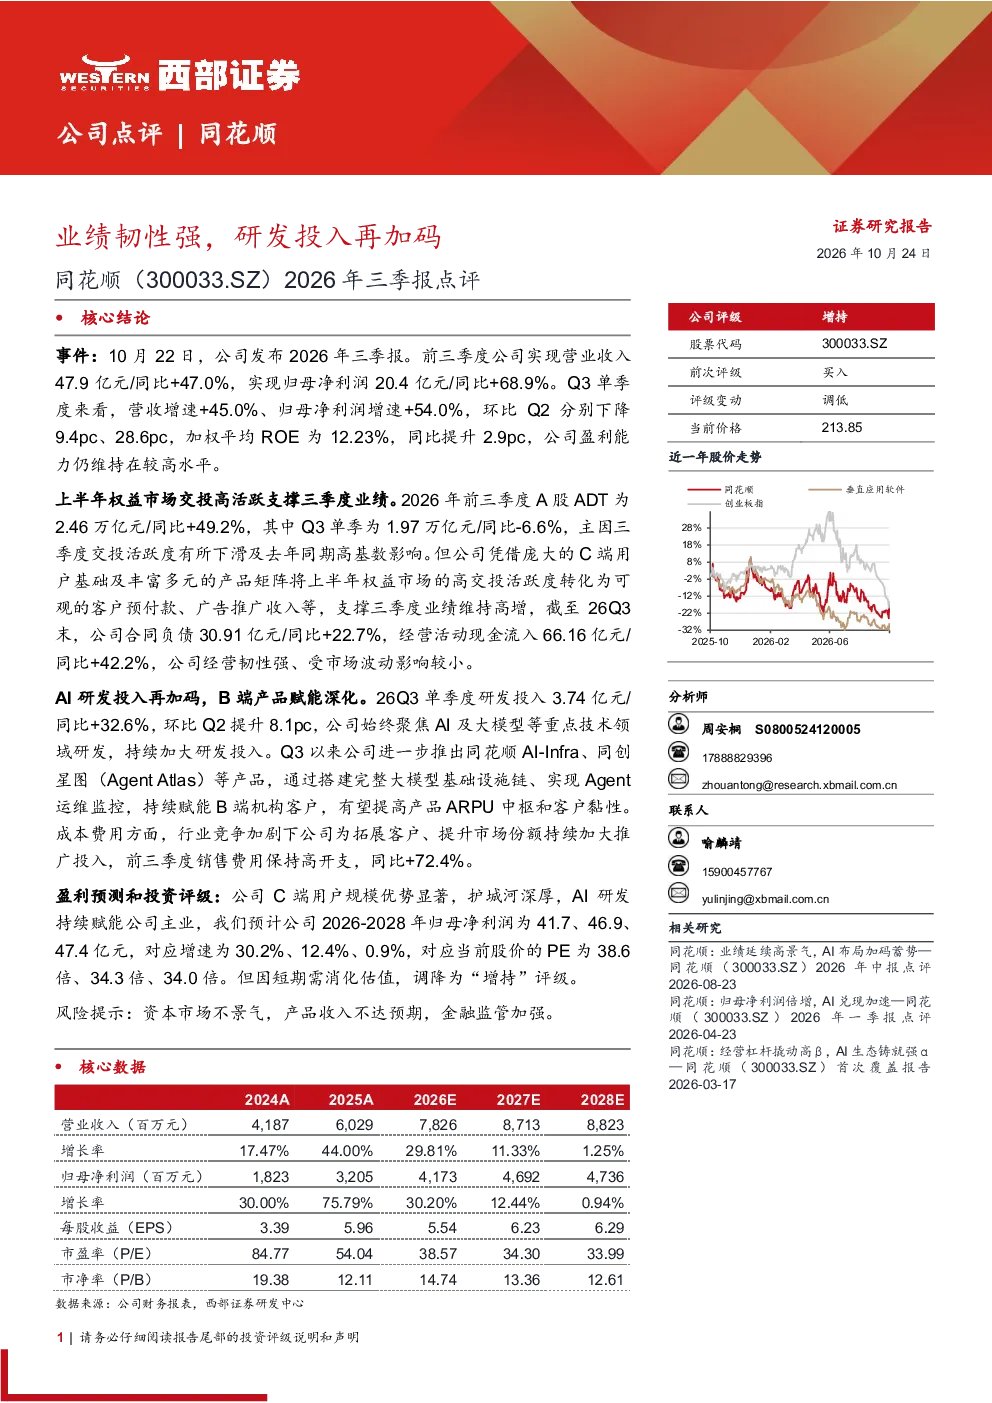
这份研报指出同花顺2026年前三季度业绩表现强劲,营收和净利润同比大幅增长,但Q3单季度增速有所放缓。公司经营韧性强,受市场波动影响较小,持续加大AI研发投入,深化B端产品赋能。前三季度实现营业收入47.9亿元(同比+47.0%),归母净利润20.4亿元(同比+68.9%)。研发投入持续加码,Q3单季度研发投入3.74亿元(同比+32.6%),推出同花顺AI-Infra、同创星图等产品,赋能B端机构客户。
当前市场环境下,同花顺所在的赛道/行业发展趋势如何?
同花顺所在的行业受益于上半年权益市场交投活跃,前三季度A股ADT为2.46万亿元(同比+49.2%),公司凭借庞大的C端用户基础和丰富产品矩阵,将高交投活跃度转化为客户预付款、广告推广收入等,支撑三季度业绩高增。公司持续加大AI及大模型研发投入,通过搭建完整大模型基础设施链、实现Agent运维监控,赋能B端机构客户,有望提高产品ARPU中枢和客户黏性。
研报重点分析了同花顺的哪些方面?
研报重点分析了同花顺的业绩表现、市场环境与业绩驱动、AI研发与B端产品、成本费用及盈利预测与投资评级。业绩方面,前三季度营收和净利润同比大幅增长,Q3单季度增速有所放缓但依然强劲。市场环境方面,上半年权益市场交投活跃支撑三季度业绩。AI研发方面,持续加大投入,推出同花顺AI-Infra、同创星图等产品,赋能B端机构客户。成本费用方面,行业竞争加剧下,销售费用同比+72.4%。盈利预测方面,预计2026-2028年归母净利润为41.7、46.9、47.4亿元,对应增速为30.2%、12.4%、0.9%,对应当前股价的PE为38.6倍、34.3倍、34.0倍。
根据研报,当前市场现状如何判断?
根据研报,同花顺经营韧性强,受市场波动影响较小。公司凭借庞大的C端用户基础和丰富产品矩阵,将上半年高交投活跃度转化为客户预付款、广告推广收入等,支撑三季度业绩高增。但行业竞争加剧,公司持续加大推广投入,前三季度销售费用同比+72.4%。资本市场环境变化对业绩有一定影响,但公司通过持续加大AI研发投入,推出同花顺AI-Infra、同创星图等产品,赋能B端机构客户,有望提高产品ARPU中枢和客户黏性。
研报提到了哪些风险提示?
研报提示了资本市场不景气、产品收入不达预期、金融监管加强等风险。资本市场不景气可能影响权益市场交投活跃度,进而影响公司业绩。产品收入不达预期可能导致公司业绩增长不及预期。金融监管加强可能对公司业务产生不利影响。这些风险因素需要投资者关注。