猜你想问
洽洽食品最新财报有哪些亮眼表现?
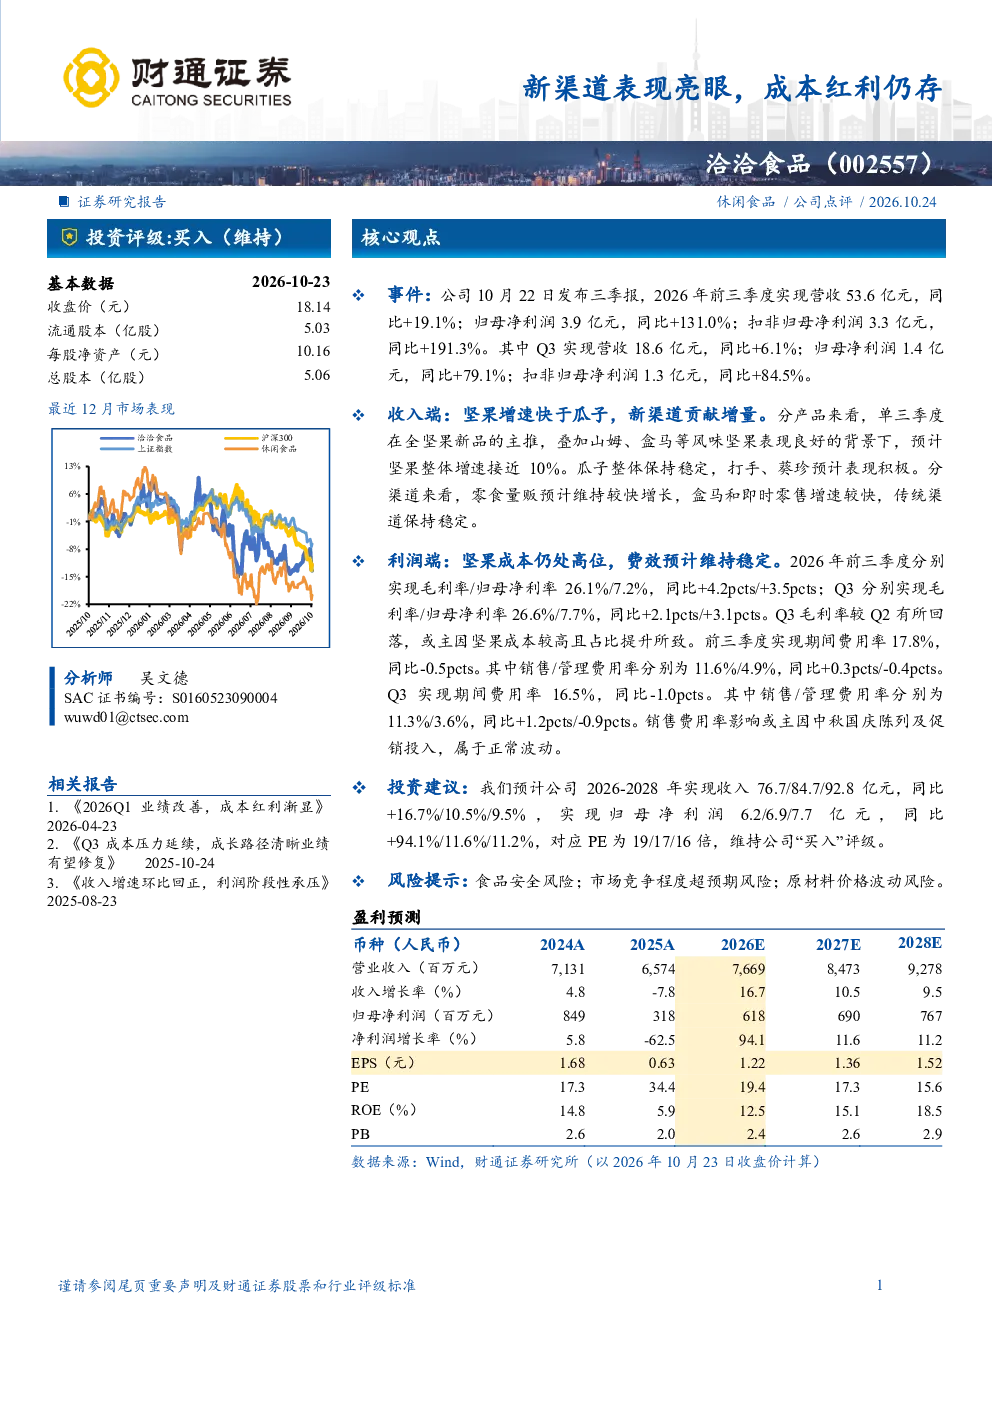
洽洽食品2026年前三季度业绩表现强劲,营收同比增长19.1%,归母净利润同比增长131.0%,扣非归母净利润同比增长191.3%。Q3单季营收同比增长6.1%,归母净利润同比增长79.1%,扣非归母净利润同比增长84.5%。坚果业务增速快于瓜子,新渠道贡献增量,零食量贩渠道维持较快增长,盒马和即时零售渠道增速较快。坚果成本仍处高位,但费效预计维持稳定,前三季度毛利率为26.1%,净利率为7.2%,同比分别提升4.2pct和3.5pct。
坚果赛道行业发展趋势如何?
坚果赛道持续受益于消费升级和健康意识提升,产品创新和渠道多元化成为关键。洽洽食品坚果业务增速快于瓜子,全坚果新品及山姆、盒马等新渠道表现良好,显示行业向高端化和场景化发展。未来,坚果品牌需在产品差异化、供应链优化及新零售渠道拓展上持续发力,以应对市场竞争和消费需求变化。
报告重点分析了洽洽食品哪些方面?
报告重点分析了洽洽食品的收入端增长逻辑和利润端变化趋势。收入端,坚果业务增速快于瓜子,新渠道贡献增量,其中零食量贩和即时零售渠道表现突出。利润端,坚果成本仍处高位但费效稳定,前三季度毛利率为26.1%,净利率为7.2%,同比分别提升4.2pct和3.5pct。报告还关注了公司产品创新和渠道布局对业绩的支撑作用。
当前坚果市场竞争现状如何?
当前坚果市场竞争激烈,头部品牌优势明显,但市场仍存在结构性机会。洽洽食品坚果业务增速快于瓜子,显示其在产品创新和渠道拓展上的优势。全坚果新品及山姆、盒马等新渠道表现良好,但坚果成本高位仍是挑战。未来,品牌需在产品差异化、供应链优化及新零售渠道拓展上持续发力,以应对市场竞争和消费需求变化。
研报提示了哪些风险?
研报提示需关注食品安全风险、市场竞争超预期风险及原材料价格波动风险。食品安全是食品企业的生命线,需严格把控产品质量。市场竞争方面,坚果赛道品牌众多,竞争激烈,需持续提升产品力和渠道力。原材料价格波动会直接影响成本端表现,需加强供应链管理以应对价格波动风险。