猜你想问
鱼跃医疗2026年前三季度报告核心内容是什么?
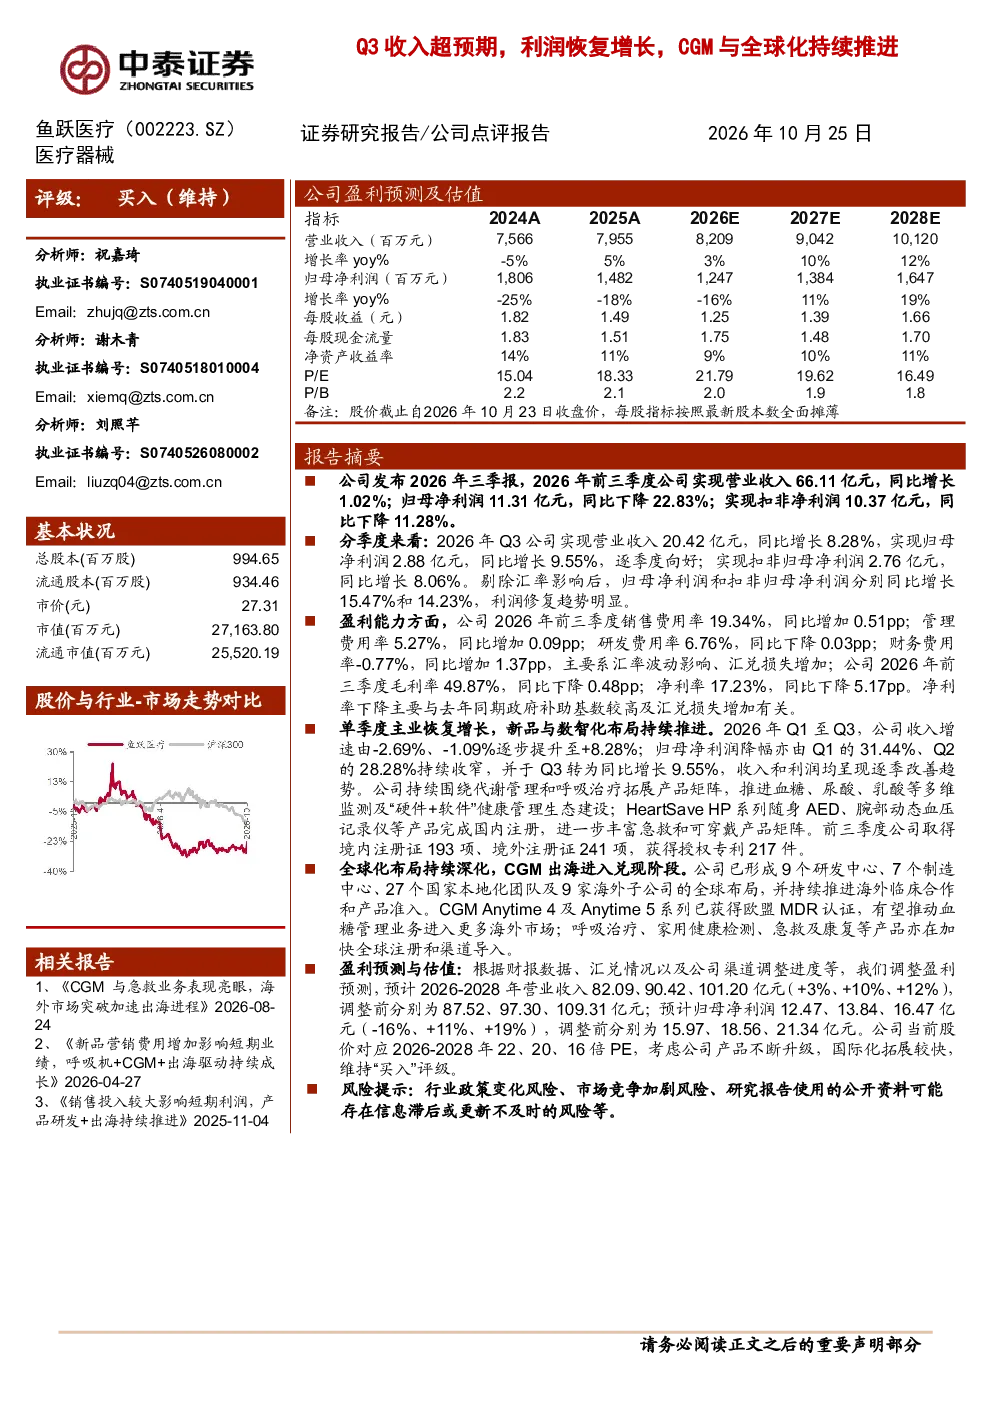
鱼跃医疗2026年前三季度报告显示,公司实现营业收入66.11亿元,同比增长1.02%,归母净利润11.31亿元,同比下降22.83%。但Q3单季度表现亮眼,营业收入20.42亿元,同比增长8.28%,归母净利润2.88亿元,同比增长9.55%,呈现逐季向好趋势。剔除汇率影响后,Q3归母净利润和扣非净利润分别同比增长15.47%和14.23%,利润修复趋势明显。
代谢管理和呼吸治疗赛道发展趋势如何?
代谢管理和呼吸治疗赛道正经历快速发展,鱼跃医疗持续拓展产品矩阵,推进血糖、尿酸、乳酸等多维监测及“硬件+软件”健康管理生态建设。公司HeartSaveHP系列随身AED、腕部动态血压记录仪等产品完成国内注册,丰富急救和可穿戴产品矩阵。同时,鱼跃医疗加速全球化布局,CGM产品已获得欧盟MDR认证,有望推动血糖管理业务进入更多海外市场,呼吸治疗、家用健康检测、急救及康复等产品亦在加快全球注册和渠道导入。
鱼跃医疗报告重点分析了哪些方向?
鱼跃医疗报告重点分析了单季度主业恢复增长、新品与数智化布局持续推进、全球化布局深化及CGM出海进展。公司收入和利润呈现逐季改善趋势,持续拓展代谢管理和呼吸治疗产品矩阵,推进“硬件+软件”健康管理生态建设。同时,公司已形成全球研发、制造和本地化团队网络,CGM产品进入欧盟市场,呼吸治疗等业务加快全球注册和渠道导入,盈利预测显示2026-2028年营业收入和归母净利润将稳步增长。
当前鱼跃医疗所处市场现状如何?
鱼跃医疗所处市场现状显示,公司正经历业绩逐季改善,Q3收入和利润同比增长,利润修复趋势明显。公司产品矩阵持续丰富,涵盖代谢管理、呼吸治疗、急救和可穿戴健康等领域,并加速全球化布局。虽然盈利能力指标如毛利率、净利率有所波动,但公司通过新品研发和数智化布局提升竞争力,CGM出海进入兑现阶段,呼吸治疗等业务加快全球注册,整体市场竞争力持续增强。
鱼跃医疗研报提示哪些风险?
鱼跃医疗研报提示的主要风险包括行业政策变化风险和市场竞争加剧风险。行业政策变化可能影响产品准入、医保报销及监管要求,而市场竞争加剧则可能压缩产品定价空间和市场份额。此外,汇率波动对财务费用率产生显著影响,需关注国际市场风险。公司需持续关注政策动向,强化产品创新和品牌建设,以应对市场竞争和外部环境变化。