猜你想问
伊朗甲醇装置开工率如何影响市场供应?
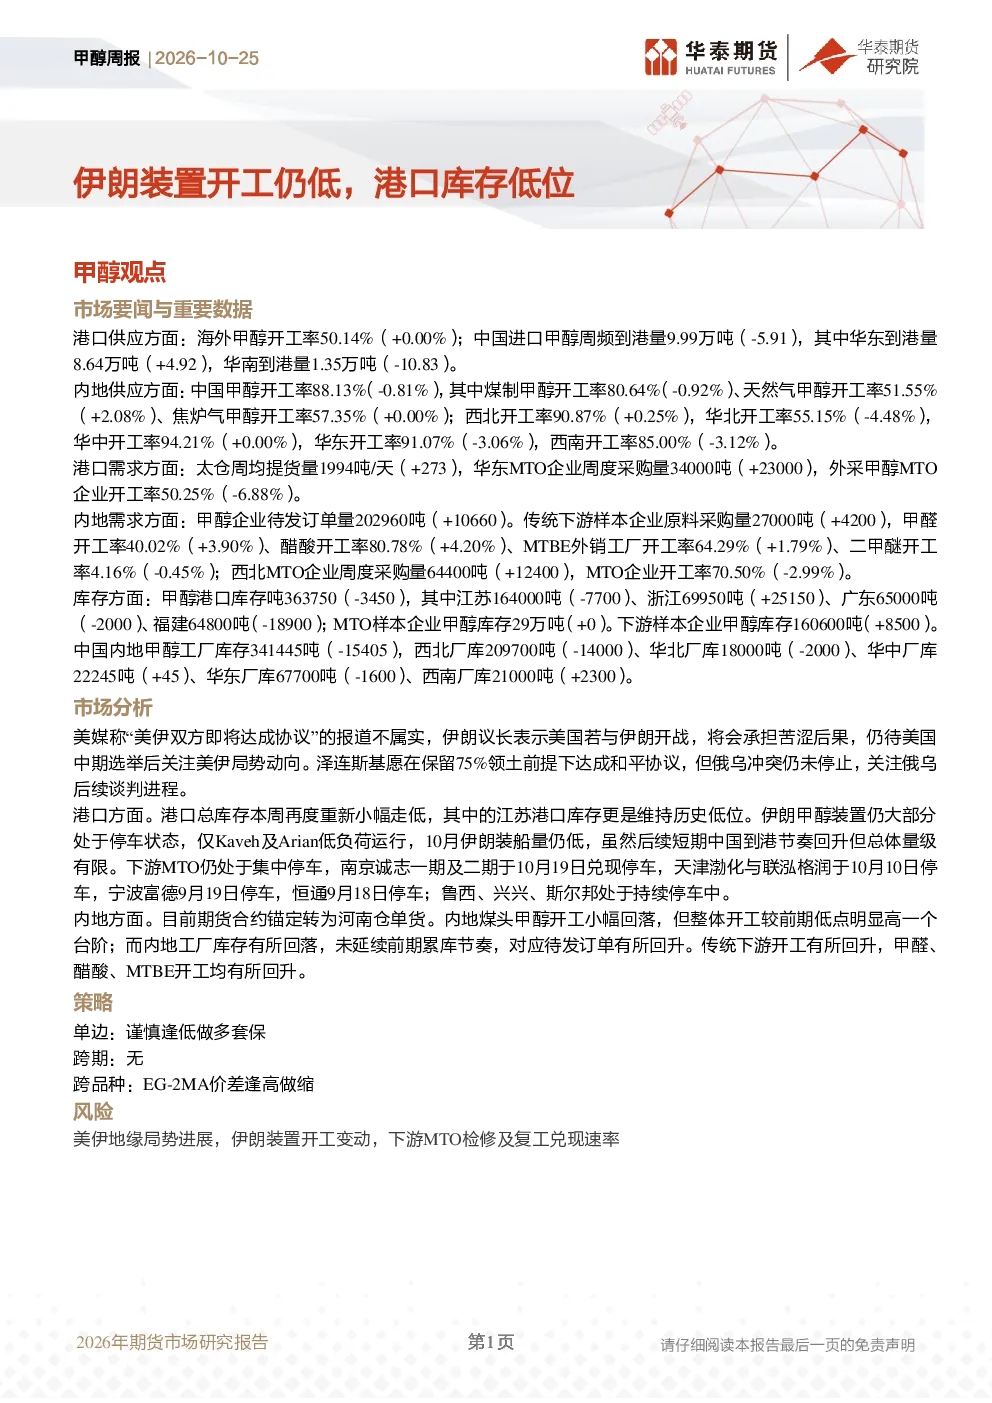
伊朗甲醇装置开工率持续偏低,对全球甲醇供应形成制约。当前海外甲醇开工率稳定在50.14%,而伊朗大部分装置仍处于停车状态,导致中国进口甲醇到港量减少5.91万吨至9.99万吨。这种供应压力传导至港口库存,虽然港口库存小幅下降至363750吨,但江苏、广东等港口库存仍维持低位,显示市场对供应紧张的敏感度较高。煤制甲醇开工率小幅回落至80.64%,但天然气甲醇开工率上升至51.55%,区域差异明显,西北开工率上升至90.87%,而华北开工率下降至55.15%。这种结构性的变化对甲醇市场供需平衡产生重要影响,需要持续关注伊朗装置的动态变化。
甲醇行业未来发展趋势如何?
甲醇行业未来发展趋势受多种因素影响。从供应端看,伊朗装置的稳定性和中国煤制甲醇的产能扩张是关键变量。目前伊朗开工率仍处低位,而中国煤制甲醇产能持续释放,但天然气制甲醇的灵活性增强,区域开工率变化加剧市场供需分化。需求端,MTO企业采购量增加,但开工率有所波动,显示下游需求对甲醇价格敏感。传统下游如甲醛、醋酸开工率上升,支撑部分需求。库存方面,港口库存低位运行,但下游企业库存有所增加,显示市场存在一定不确定性。整体来看,甲醇行业供需关系复杂,未来需关注伊朗政治局势、能源价格波动以及下游产业政策变化对市场的影响。
本报告重点分析了哪些方面?
本报告重点分析了甲醇市场的供需平衡、区域差异以及地缘政治影响。在供应方面,报告详细追踪了伊朗装置的开工情况,以及中国煤制和天然气制甲醇的产能变化,特别是西北、华北等区域开工率的差异。需求方面,报告关注了港口和内地的MTO企业采购量及开工率变化,以及传统下游如甲醛、醋酸、MTBE等产业的原料采购情况。库存方面,报告分析了港口、MTO企业和内地工厂的库存变化,揭示了不同区域的库存动态。此外,报告还探讨了美伊局势、俄乌冲突等地缘政治因素对甲醇市场的影响,以及期货合约与现货价格的关联性。这些分析有助于投资者全面理解甲醇市场的运行逻辑。
当前甲醇市场处于什么状态?
当前甲醇市场呈现供需紧平衡状态,但区域分化明显。供应端,伊朗装置开工率持续低迷,限制全球供应增长,而中国甲醇开工率稳定在88.13%,但区域间存在差异,西北开工率较高,华北开工率偏低。需求端,港口和内地的MTO企业采购量增加,但开工率有所波动,显示下游需求对价格敏感。库存方面,港口库存小幅下降至363750吨,但下游企业库存有所增加,特别是传统下游样本企业甲醇库存上升至160600吨。期货市场以河南仓单货为锚,煤头甲醇开工率虽有所回落,但整体仍处高位。市场整体运行平稳,但存在结构性矛盾,需要关注后续供需变化和地缘政治影响。
本报告提示哪些风险因素?
本报告提示的主要风险因素包括地缘政治、装置变动和下游需求变化。地缘政治方面,美伊局势仍存在不确定性,伊朗装置的开工变动可能对全球甲醇供应产生重大影响;俄乌冲突持续,能源价格波动可能传导至甲醇市场。装置变动方面,需关注伊朗装置的恢复情况,以及中国煤制和天然气制甲醇产能的扩张节奏。下游需求变化方面,MTO企业的检修和复工计划对甲醇需求影响较大,传统下游如甲醛、醋酸等产业的开工率变化也可能影响市场供需平衡。此外,期货市场与现货价格的联动性增强,相关价差操作也存在一定风险,投资者需密切关注这些风险因素的变化。