猜你想问
伊朗甲醇供应目前处于什么状态?
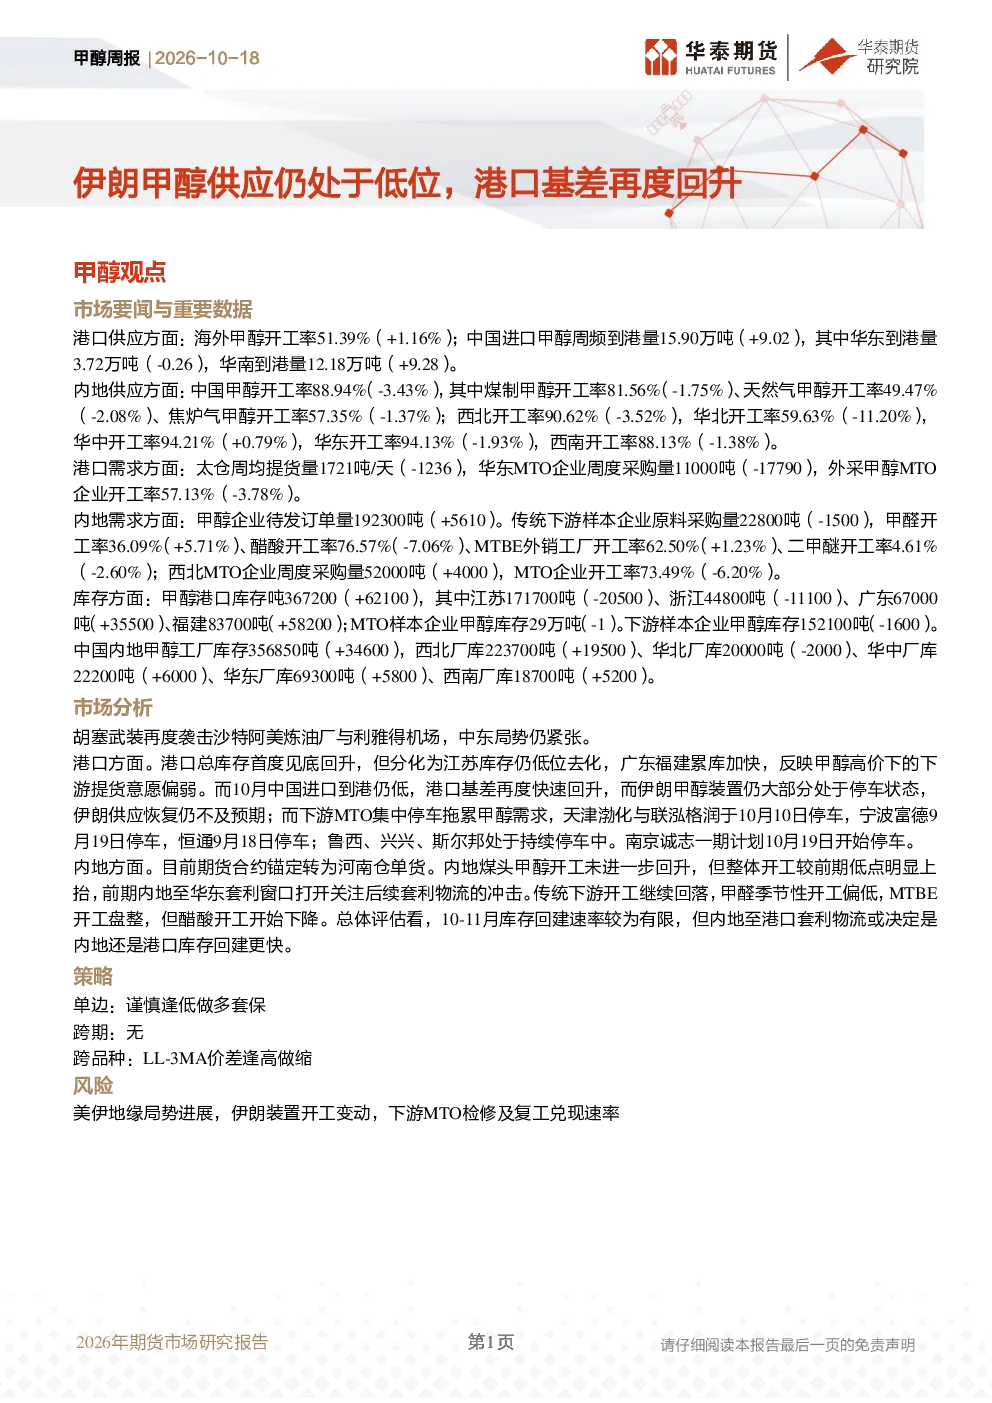
根据最新研报,伊朗甲醇装置大部分仍处于停车状态,供应恢复不及预期。海外甲醇开工率为51.39%,中国进口甲醇周频到港量15.90万吨,其中华东到港量3.72万吨,华南到港量12.18万吨。港口库存方面,甲醇港口库存367200吨,江苏171700吨,浙江44800吨,广东67000吨,福建83700吨,库存首度见底回升,但分化明显,江苏库存低位去化,广东福建累库加快,反映下游提货意愿偏弱。
甲醇行业未来发展趋势如何?
甲醇行业未来发展趋势需关注中东局势稳定性及伊朗装置重启情况。目前中东局势仍紧张,胡塞武装袭击沙特阿美炼油厂与利雅得机场,或影响全球供应预期。国内甲醇开工率88.94%,较前期低点明显上抬,但煤头甲醇开工未进一步回升。传统下游开工继续回落,甲醛季节性开工偏低,MTBE开工盘整,醋酸开工开始下降。10-11月库存回建速率有限,内地至港口套利物流或决定库存回建速度。
本报告重点分析了哪些方面?
本报告重点分析了伊朗甲醇供应恢复情况及港口基差变化。伊朗供应恢复不及预期,港口基差再度快速回升,反映下游提货意愿偏弱。报告还分析了内地甲醇开工率变化,期货合约锚定转为河南仓单货,内地至华东套利窗口打开,关注后续套利物流冲击。传统下游开工回落,甲醛、MTBE、醋酸开工率变化也纳入分析范围。
当前甲醇市场现状如何判断?
当前甲醇市场现状表现为供应端伊朗低位运行,进口到港量15.90万吨,港口库存367200吨,首度见底回升但区域分化。需求端,华东MTO企业周度采购量11000吨,外采甲醇MTO企业开工率57.13%,传统下游开工回落,甲醇企业待发订单量192300吨。总体看,10-11月库存回建速率有限,但内地至港口套利物流或影响库存回建速度。
本报告提示哪些风险?
本报告提示的主要风险包括美伊地缘局势进展,伊朗装置开工变动,以及下游MTO检修及复工兑现速率。中东局势紧张,胡塞武装袭击沙特阿美炼油厂与利雅得机场,或影响全球供应预期。伊朗装置重启时间不确定,或持续影响供应端预期。下游MTO企业开工率变化也需关注,天津渤化、宁波富德、恒通等企业均有停车计划,或拖累甲醇需求。