猜你想问
这份化工周报主要分析了哪些内容?
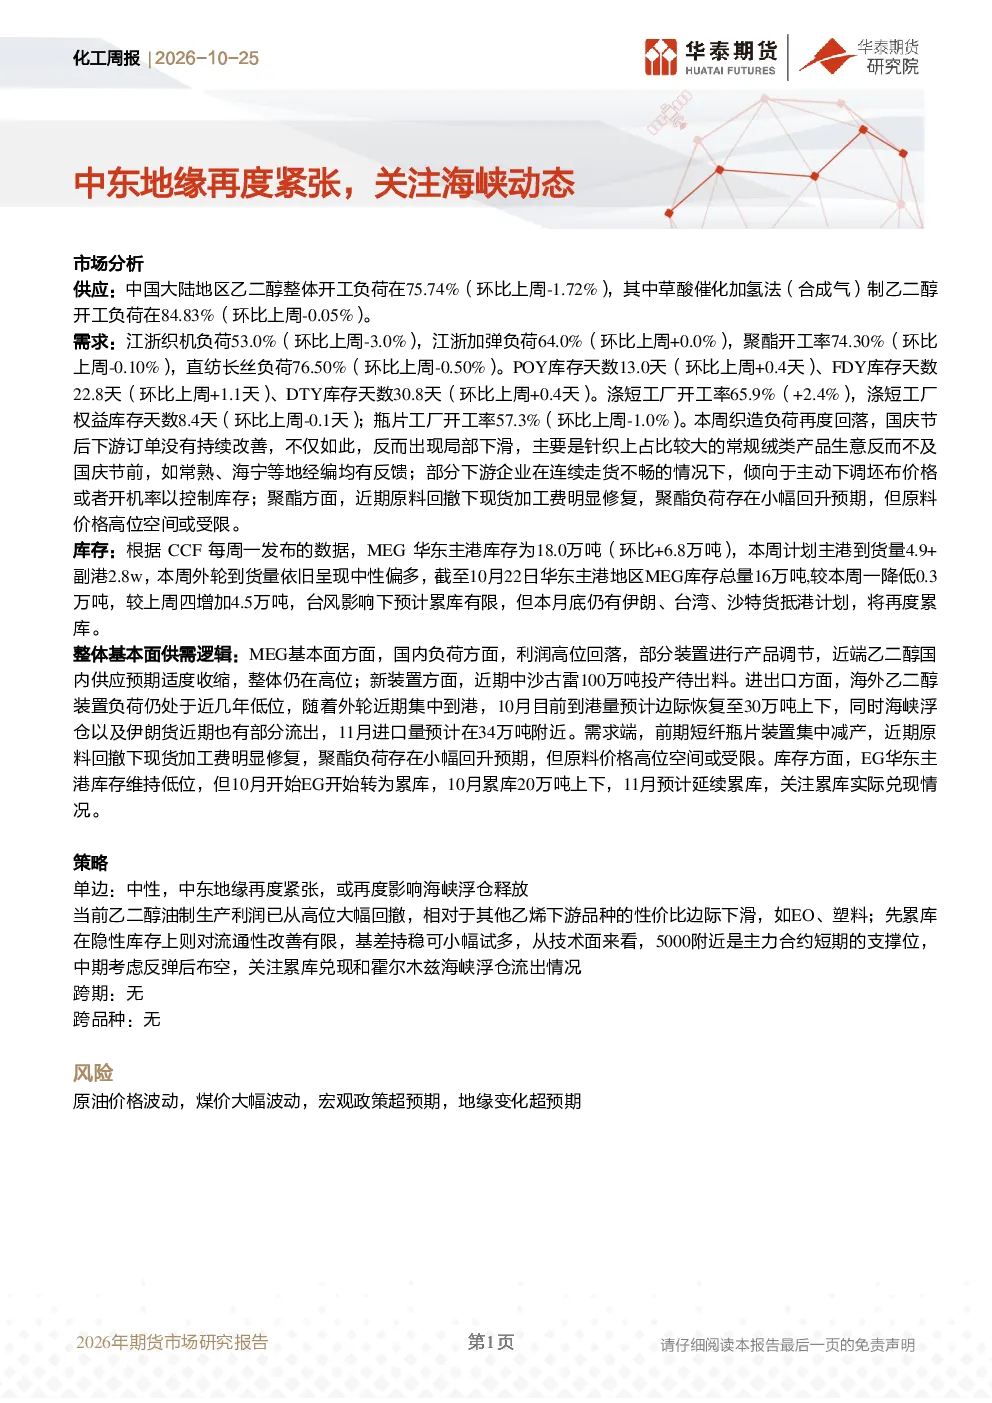
本报告主要分析了乙二醇的供需基本面,包括中国大陆乙二醇和草酸催化加氢法的开工负荷变化,江浙织机、加弹、聚酯等下游负荷情况,以及POY、FDY、DTY、涤短、瓶片的库存天数。同时,报告关注了中东地缘紧张对海峡浮仓的影响,以及MEG华东主港的库存变化和到货量预期。
乙二醇行业未来发展趋势如何?
乙二醇行业未来发展趋势显示,国内负荷高位回落,部分装置进行产品调节,供应预期适度收缩但整体仍在高位;海外装置负荷低位,10月到港量预计边际恢复,海峡浮仓及伊朗货部分流出;聚酯负荷存在小幅回升预期,但原料价格高位空间受限。新装置中,中沙古雷100万吨投产待出料,需持续关注市场变化。
报告重点分析了哪些方向?
报告重点分析了乙二醇的供应、需求、进出口和库存情况。供应方面,国内负荷高位回落,乙二醇供应预期适度收缩;需求方面,聚酯负荷存在小幅回升预期,但原料价格高位空间受限;进出口方面,海外装置负荷低位,10月到港量预计边际恢复,11月进口量预计为34万吨;库存方面,EG华东主港库存维持低位但10月开始累库,需关注累库实际兑现情况。
当前乙二醇市场现状如何?
当前乙二醇市场现状显示,中国大陆乙二醇整体开工负荷为75.74%,环比下降1.72%;江浙织机负荷为53.0%,环比下降3.0%;聚酯开工率为74.30%,环比下降0.10%;MEG华东主港库存为18.0万吨,环比增加6.8万吨。台风影响下累库有限,但月底仍有伊朗、台湾、沙特货抵港计划,将再度累库。市场需关注供应收缩和库存变化。
研报提示了哪些风险?
研报提示了原油价格波动、煤价大幅波动、宏观政策超预期、地缘变化超预期等风险。中东地缘紧张或再度影响海峡浮仓释放,乙二醇油制生产利润大幅回撤,相对其他乙烯下游品种性价比下滑。需关注累库兑现和霍尔木兹海峡浮仓流出情况,以及市场情绪变化对价格的影响。
你可能感兴趣
基础化工行业周报(2026.3.7-2026.3.13):中东地缘持续紧张,关注化工旺季
基础化工上海证券2026-03-17
交通运输行业周报(20250609-20250615):聚焦:中东地缘局势再度紧张,或推升油轮资产风险溢价
交通运输华创证券2025-06-15
化工日报:地缘缓和预期下大幅回落,关注海峡动态
华泰期货2026-08-27
化工周报:地缘再度紧张,成本支撑偏强
华泰期货2026-10-25
能源化工日报:中东地缘局势紧张,油价继续走强
广金期货2024-06-27
原油季报:地缘形势依旧紧张 关注霍尔木兹海峡运力变化
华联期货2026-03-29
化工周报:EG低库存下基差延续强势,关注海峡动态
华泰期货2026-08-09
基础化工行业周报:地缘冲突延续带动原油供应紧张,建议关注自身供需格局较好的化工品种
基础化工开源证券2026-03-15
地缘冲突持续,关注曼德海峡后续动态
房地产国联民生证券2026-04-05
化工周报:国内负荷快速回升,关注中东地缘进展
华泰期货2025-06-22